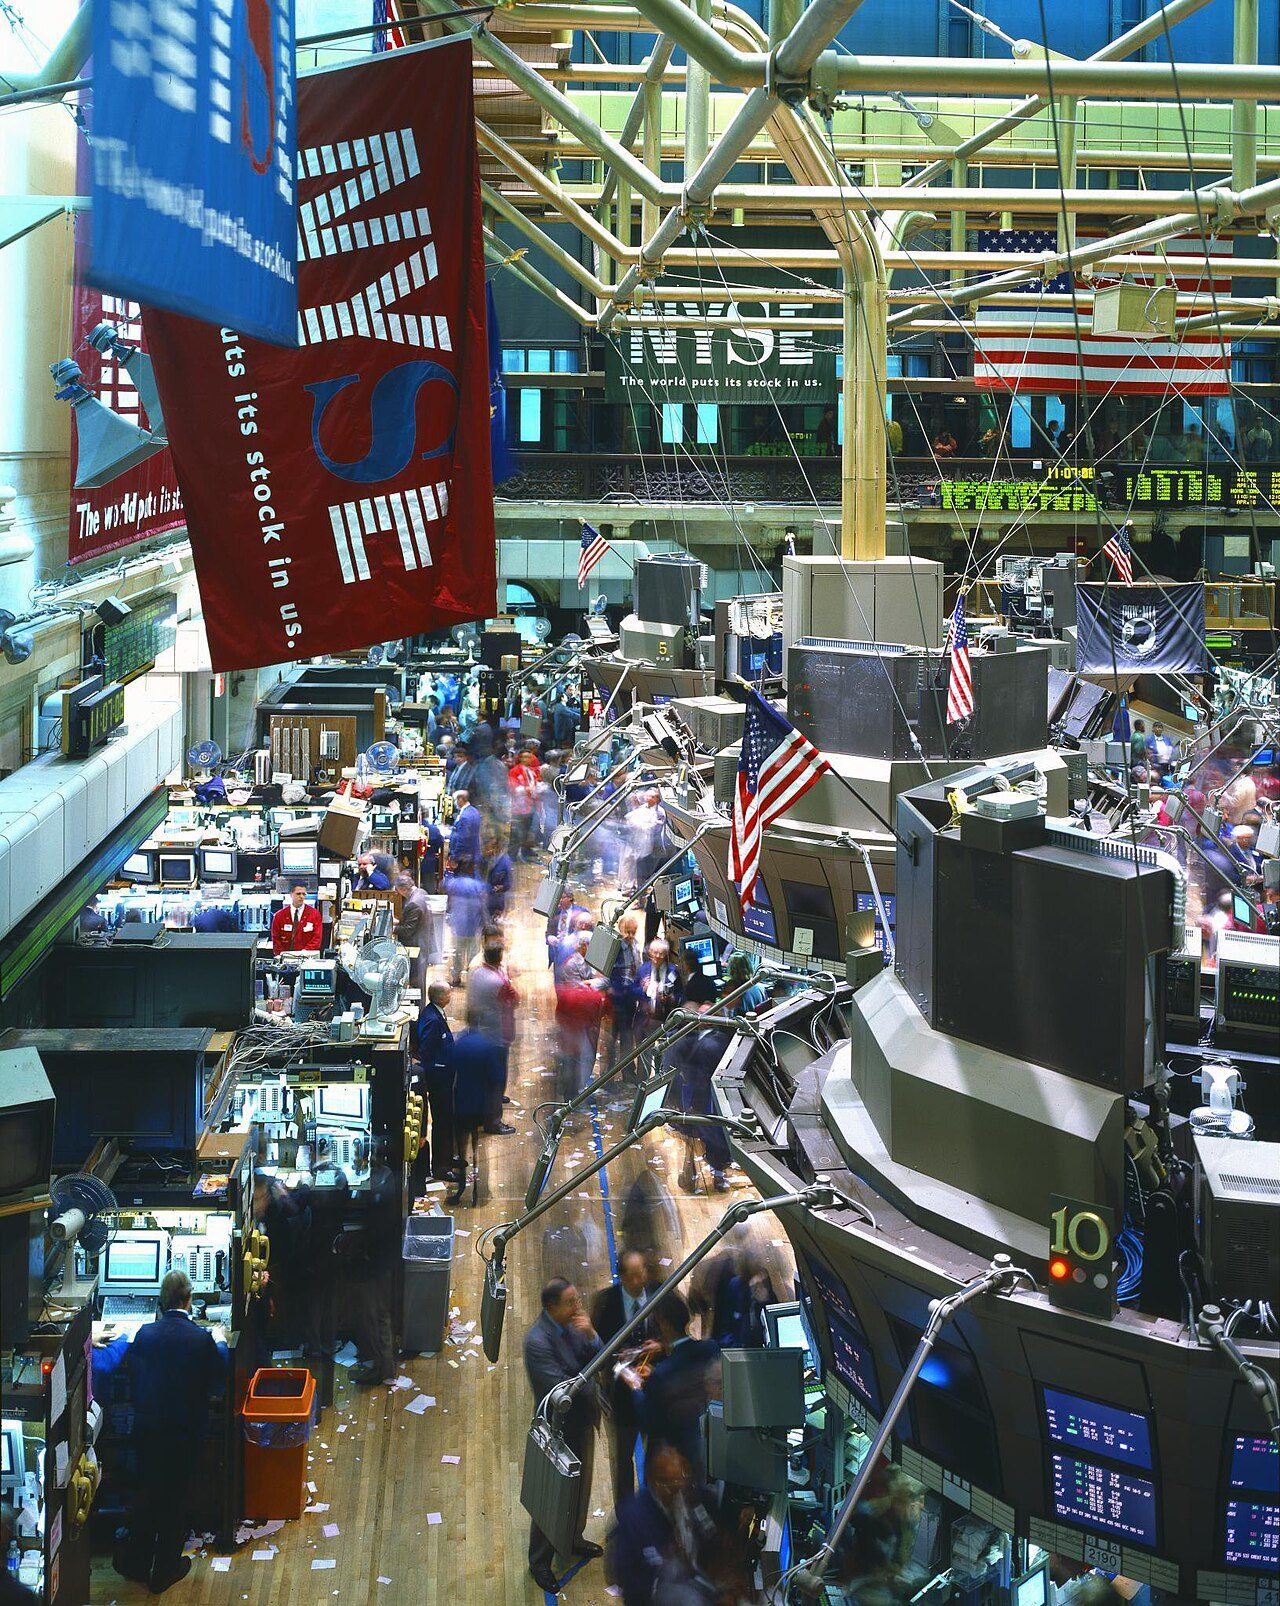
Американська торгова компанія Knight Capital Group 1 серпня 2012 року втратила $440 млн за 45 хвилин торгів на NYSE через помилку в програмному оновленні – технічний збій накопичив неконтрольовані позиції у 150 акціях і поставив компанію на межу банкрутства за один ранок. Це найшвидший задокументований корпоративний крах від єдиного технічного збою в американській ринковій історії – і підручниковий кейс про те, як архітектура ризиків вирішує більше, ніж якість самого алгоритму.
- Маркет-мейкер: хто стоїть між покупцем і продавцем
- Автоматизована торгівля: від трейдера до алгоритму
- 1 серпня 2012: 45 хвилин і 0 млн
- SEC, штрафи і архітектура захисту ринку
- Більше матеріалів
- AMD купила World Labs Фей-Фей Лі за ,2 млрд
- Knight Capital: механіка маркет-мейкера і урок 0 млн
- Угорщина вилучила ,5 млн готівки у справі Сестака
- Колишній CEO Nvidia Хуан дав згоду свідчити в Конгресі 1 грудня
- AG Бонта подав позов проти OpenAI за злом Hugging Face
- Венчурна оцінка: механіка раундів і банкрутство WeWork
Маркет-мейкер: хто стоїть між покупцем і продавцем
Коли інвестор хоче купити 500 акцій компанії на NYSE, майже ніколи немає точного контрагента, готового продати рівно 500 акцій за рівно тією ціною у той самий момент. Маркет-мейкер – фірма, яка зобов’язується постійно публікувати ціни купівлі (bid) і продажу (ask) і виконувати угоди за цими цінами за власний рахунок. Knight Capital у 2012 році виконувала 11-15% усіх торгів акціями на американських біржах – щоденний обсяг проходив через їхні системи на рівні $20+ млрд.
Заробіток маркет-мейкера – спред: різниця між bid і ask. Якщо акція торгується з bid $10,00 та ask $10,02, маркет-мейкер заробляє $0,02 на кожній акції. При мільярдах акцій на день це мільйони доларів прибутку. Натомість маркет-мейкер бере ризик “inventory” – небажаного накопичення позицій. Алгоритми Knight отримували та розвантажували позиції мільярдами акцій щодня, підтримуючи нейтральний баланс – до 1 серпня 2012 року.
Автоматизована торгівля: від трейдера до алгоритму
До 1990-х більшість угод виконувалась людьми на торговому майданчику. Правила SEC 2005 року (Regulation NMS) зобов’язали брокерів виконувати угоди за найкращою доступною ціною на будь-якій з американських бірж – що автоматично зробило ручну торгівлю неможливою при потрібній швидкості. Knight Capital побудувала SMARS (Smart Market Access Routing System) – систему, яка за мілісекунди знаходила найкращу ціну серед 13 американських бірж і маршрутизувала замовлення.
Кожна акція в системі отримувала “ticket” – внутрішній параметр, що контролював кількість використань алгоритму. Коли ticket рахувався до нуля, алгоритм вимикався. Старий код компанії 2003 року, відомий як “Power Peg”, використовував той самий параметр інакше: коли ticket досягав нуля, він починав накопичувати позицію, а не зупинявся. Цей код давно виведено з виробництва – але не видалено з серверів.
1 серпня 2012: 45 хвилин і $440 млн
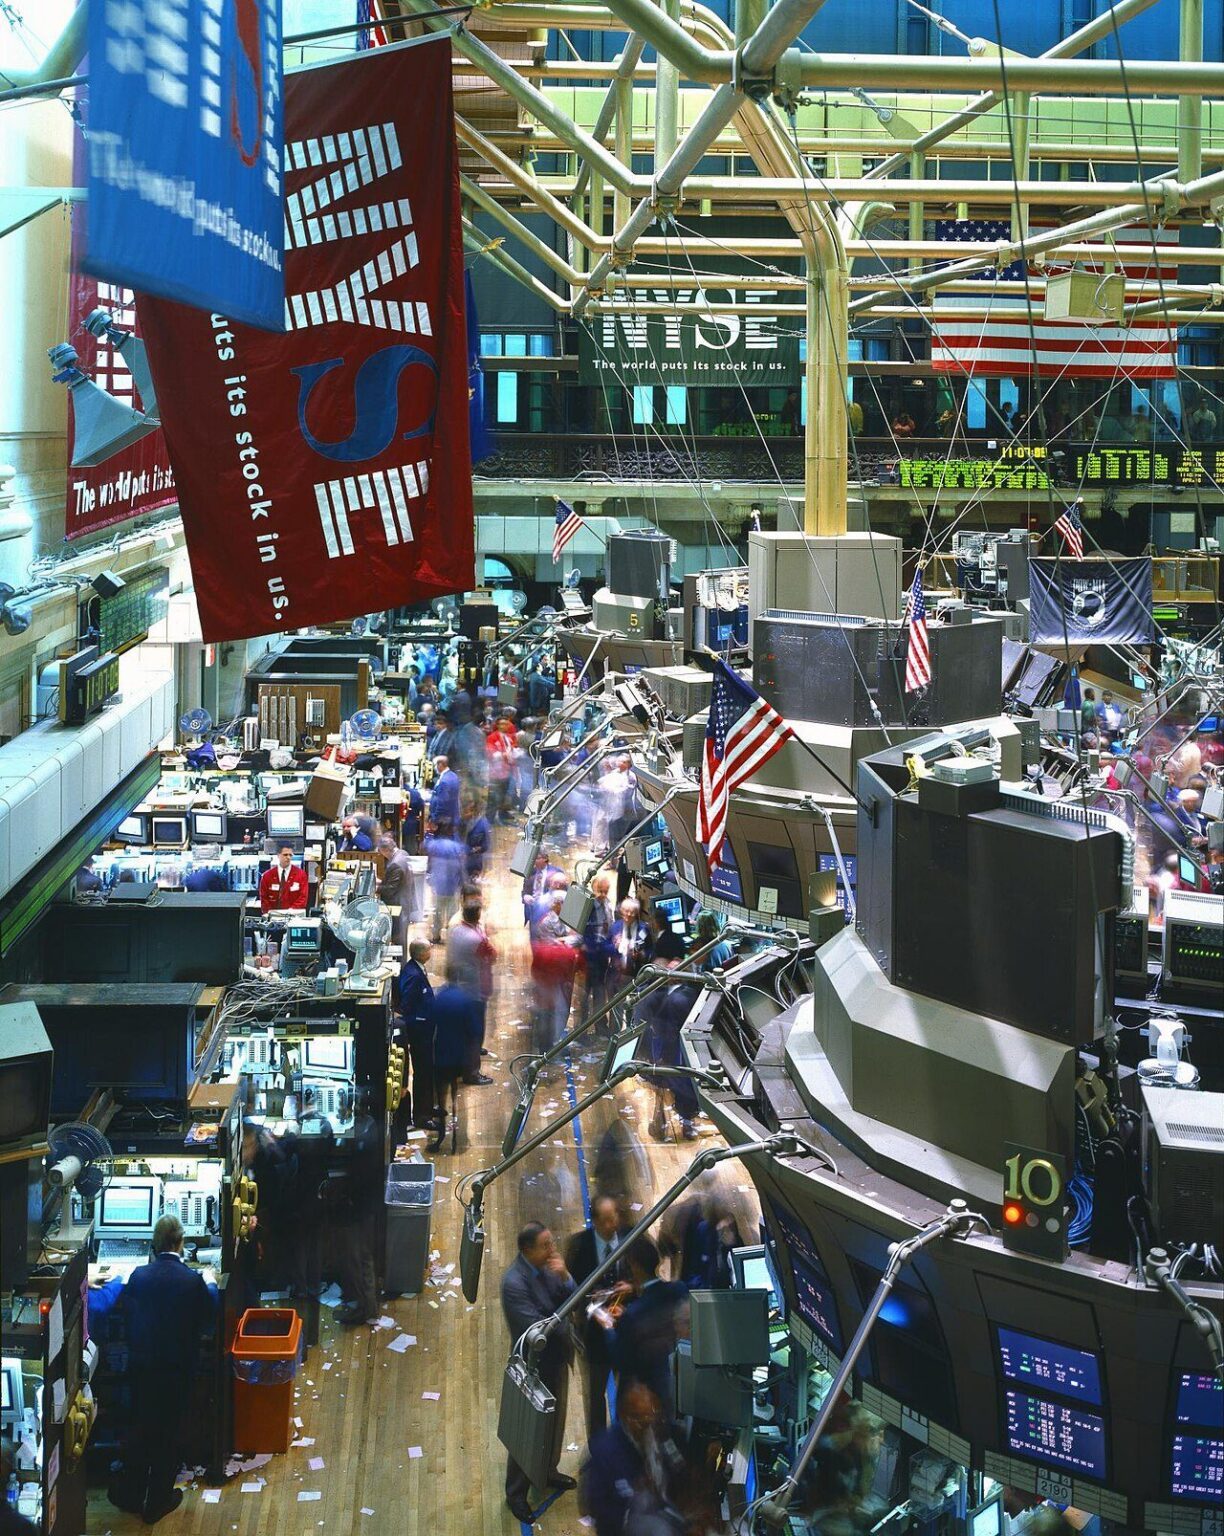
31 липня 2012 Knight Capital розгортала програмне оновлення на 8 торгових серверів у зв’язку з новими правилами NYSE. Технік пропустив один сервер – на ньому залишився старий код Power Peg. Коли 1 серпня о 9:30 ранку відкрилася NYSE, сім серверів торгували правильно. Восьмий запустив Power Peg.
За 45 хвилин Knight Capital купила акції на $7 млрд і продала на $7,4 млрд – нетто-позиція $3,5 млрд у 150 акціях. Акції компаній типу Molycorp, RadioShack і Trinity Industries різко злетіли і впали без видимої ринкової причини: Knight агресивно купувала на bid і продавала на ask у зворотному напрямку, виплачуючи спред замість заробляти на ньому. Збиток $440 млн перевищував сукупні прибутки компанії за попередні роки.
“Це було найстрашніше ранкове торгове засідання в моєму житті. Я спостерігав, як компанія помирає в режимі реального часу.”
Томас Джойс, CEO Knight Capital, Bloomberg TV, серпень 2012
Компанія отримала екстрений капітал $400 млн від консорціуму інвесторів 5 серпня – і в 2013 році була поглинута Getco LLC, утворивши KCG Holdings. У 2017 році KCG купила Virtu Financial – нині найбільший маркет-мейкер США з щоденним обсягом понад $200 млрд.
SEC, штрафи і архітектура захисту ринку
У 2013 SEC і FINRA виписали Knight Capital штраф $12 млн – символічна сума на тлі $440 млн збитку. Регулятори зафіксували три системні порушення: відсутність pre-trade risk controls для нового алгоритму, відсутність процедури відкату після виявлення помилки, і відсутність незалежного тестового середовища де код проходив би перевірку до розгортання на реальні сервери.
У 2014 SEC ввела Regulation SCI (System Compliance and Integrity), яка зобов’язала брокерів мати автоматичні обмежувачі позицій, обов’язкове тестування всіх систем і плани відновлення. Reg SCI прямо виникла зі справи Knight Capital – це рідкий випадок, коли одна катастрофа прямо змінила архітектуру регулювання всього ринку.
Колапс Knight показав не стільки ризик алгоритмів, скільки ризик операційних процедур навколо них. Алгоритм без незалежного тестового середовища, без автоматичного kill switch і без процедури розгортання на staging – це не проблема програмування, а проблема інженерної культури. У 2026 році, коли AI-агенти управляють дедалі більшими фінансовими потоками, урок Knight Capital актуальніший ніж у 2012-му.
SEC опублікувала остаточний звіт про Knight Capital 12 жовтня 2013 року. З $440 млн збитку компенсацій від страхування або третіх сторін не надійшло – акціонери Knight Capital поглинули весь збиток. Reg SCI діє досі і з 2020 року поширена на криптобіржі.
Джерела: SEC, Administrative Proceeding File No. 3-15570 (October 2013) · Bloomberg, “Knight Capital Says Technology Issue Cost $440 Million” (August 2012)