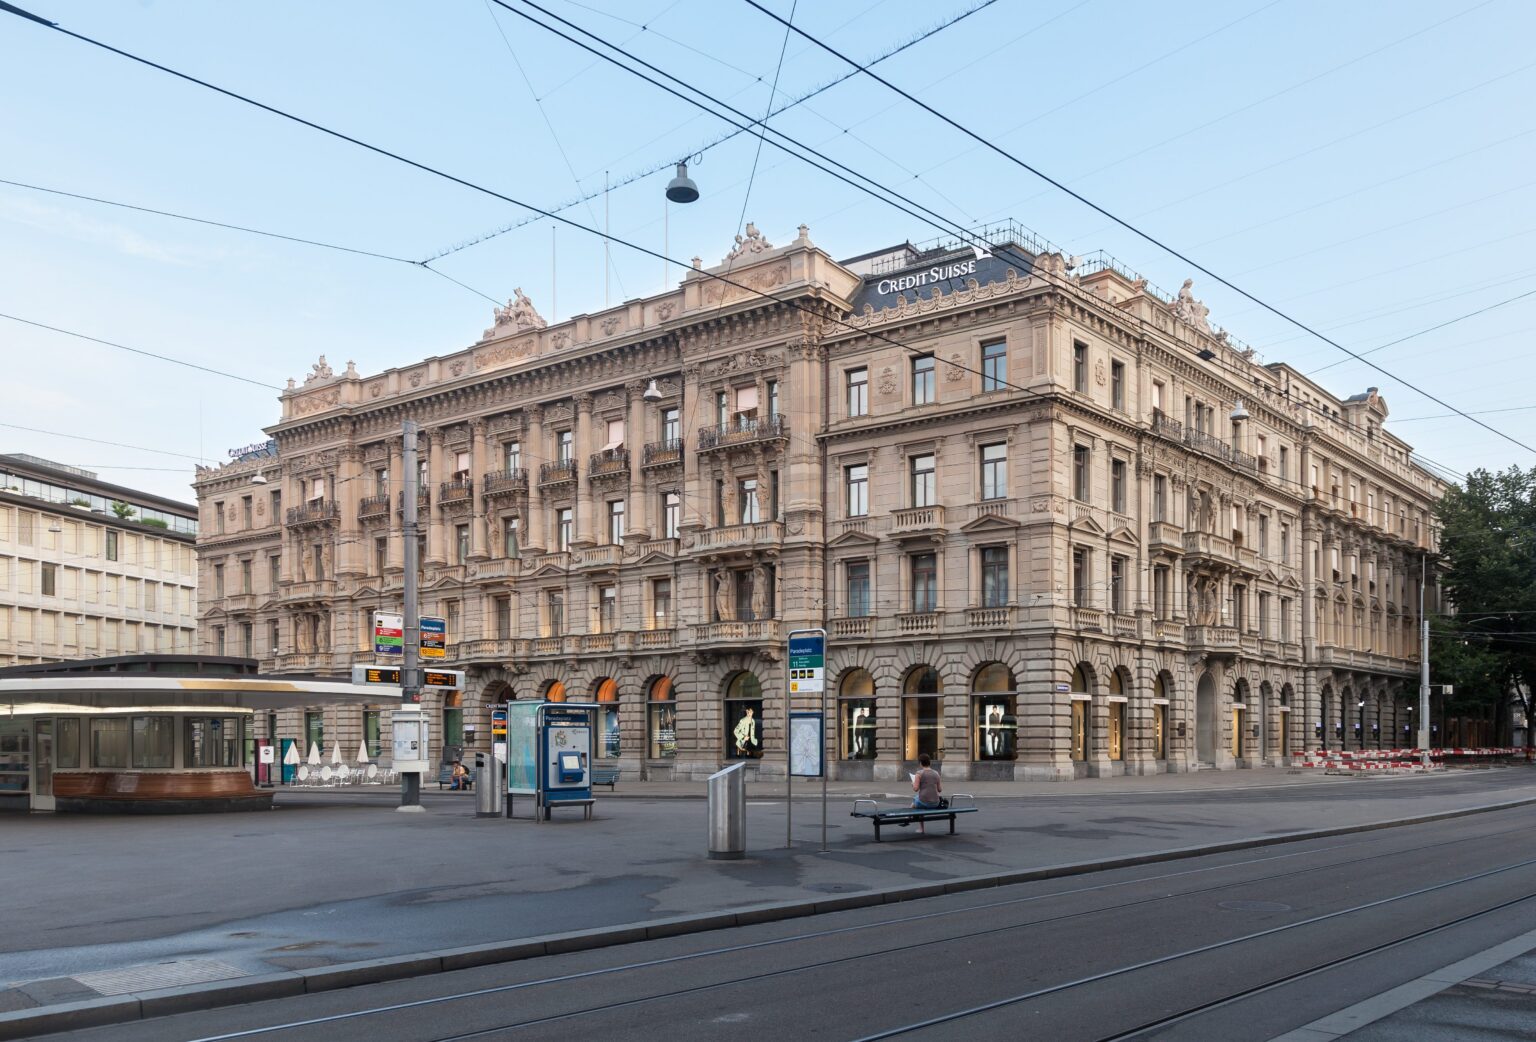
Федеральний суд Нью-Йорка призначив Біллу Хвану, засновнику сімейного офісу Archegos Capital Management, 18 років ув’язнення у листопаді 2024 року – найдовший строк для менеджера хедж-фонду з часів Берні Медоффа. У березні 2021 позиції Archegos вартістю від $80 до $100 млрд впали за чотири торгових дні, залишивши Credit Suisse зі збитком $5,5 млрд, Nomura – $2,9 млрд, а сукупні галузеві втрати перевищили $10 млрд. Механізм, що дозволив Хвану приховати весь масштаб позицій від п’яти банків одночасно, називається total return swap – і саме його архітектура перетворила одне великодне невдале розміщення акцій на найгучніший крах прайм-брокериджу за два десятиліття.
- Прайм-брокер: кредит, кастодія і плече
- Total return swap і невидима позиція
- Чотири дні березня 2021
- Вирок і регуляторна реакція
- Більше матеріалів
- Prime brokerage: механіка і урок краху Archegos
- ФБР розслідує злом NCIC – другий кіберінцидент за два місяці
- DOJ арештував засновників Backward Hat у форекс-піраміді 0 млн
- Трамп замінив кібердиректора Кернкросса після збоїв FAA і банків
- Terra/Luna: млрд за сім днів і справа До Квона
- Трамп пригрозив штрафами за AI-дата-центри поза США
Прайм-брокер: кредит, кастодія і плече
Прайм-брокеридж – пакет послуг, що великі інвестиційні банки надають хедж-фондам, сімейним офісам і великим інституційним клієнтам. Базова модель включає чотири компоненти.
Margin lending: клієнт вносить власний капітал, прайм-брокер надає позику з плечем. Акції великої капіталізації – плече 1:4 до 1:7 залежно від волатильності. Клієнт з $10 млрд власних коштів може контролювати позицію у $70-100 млрд.
Securities lending: банк позичає клієнту акції для коротких продажів. Позичальник платить відсоток за запозичення, власник отримує дохід при мінімальному ризику. Кастодія: зберігання і облік активів – банк бачить весь портфель. Клірінг і розрахунки: банк гарантує виконання угод як центральний контрагент.
Прайм-брокерські підрозділи Goldman Sachs, Morgan Stanley, JPMorgan і UBS генерували до 2021 року $7-9 млрд сукупного річного доходу, згідно зі звітами Coalition Greenwich. Credit Suisse до краху Archegos входив до п’ятірки найбільших гравців галузі.
Total return swap і невидима позиція
Archegos не купував акції безпосередньо. Хван використовував total return swaps (TRS) – синтетичний контракт, де прайм-брокер купує акцію від свого імені, а клієнт отримує весь економічний ефект від руху її ціни і дивіденди в обмін на виплату плаваючої ставки плюс спред.
Юридично акція належить банку, а не Archegos. Американське право не вимагало розкриття таких позицій у формі 13F – обов’язковій квартальній звітності для власників понад $100 млн у цінних паперах. Хван міг накопичувати мільярдні позиції в ViacomCBS, Discovery, Baidu і GSX Techedu без жодної публічної інформації про масштаб.
Критичний елемент схеми: Archegos працював одночасно з п’ятьма прайм-брокерами – Goldman Sachs, Morgan Stanley, Credit Suisse, Nomura і Deutsche Bank. Кожен банк бачив лише свою частину портфеля. За оцінкою Bloomberg від 8 квітня 2021 року, сукупна експозиція Archegos на піку перевищувала $100 млрд при власному капіталі Хвана від $10 до $15 млрд – плече понад 7:1.
Чотири дні березня 2021
22 березня 2021 ViacomCBS оголосила вторинне розміщення акцій на $3 млрд. Ринок сприйняв це негативно – акція впала на 9% за день. Для Archegos із плечем 7:1 це означало маржин-кол у кількох банках одночасно.
23-25 березня Goldman Sachs і Morgan Stanley ухвалили рішення продавати активи Archegos негайно. Goldman встиг ліквідувати позиції на $6,6 млрд вночі на 26 березня до відкриття ринку, Morgan Stanley продав близько $8 млрд. Обидва банки зафіксували мінімальні збитки.
Credit Suisse і Nomura реагували повільніше. 29 березня Credit Suisse оголосив про “значні збитки”, які через три тижні конкретизував як $5,5 млрд. Nomura повідомив про $2,9 млрд. Незалежний звіт юридичної фірми Paul Weiss, що Credit Suisse опублікував у липні 2021 року, встановив: внутрішній відділ ризиків попереджав про концентрацію позицій Archegos щонайменше з 2020 року, але менеджмент ігнорував ці сигнали. Звіт зафіксував системні збої ризик-менеджменту на рівні інвестиційного банку, відділу кредитних ризиків і ради директорів.
Лара Уорнер, головний директор з ризиків Credit Suisse, і Браян Чін, голова інвестиційного банку, подали у відставку у квітні 2021 після внутрішнього розслідування.
Вирок і регуляторна реакція
У липні 2024 федеральний суд Манхеттена визнав Білла Хвана винним у 10 пунктах звинувачення зі шахрайства з цінними паперами, маніпулювання ринком і рекетирства. Томас Барос, фінансовий директор Archegos, також отримав обвинувальний вирок. У листопаді 2024 суддя Алвін Гелларстейн призначив Хвану 18 років ув’язнення.
SEC у 2023 році ввела Правило 13F-2, що зобов’язує розкривати значні позиції у total return swaps і аналогічних інструментах для власників понад $150 млн. Більшість великих прайм-брокерів після Archegos посилили внутрішні процедури cross-margin – інформування про сукупну експозицію клієнта між конкуруючими підрозділами – хоча загальногалузевого обов’язкового обміну даними про TRS між банками-конкурентами досі немає.
Крах Archegos продемонстрував структурний дефект, що існує у прайм-брокериджі незалежно від особистих якостей менеджера: коли регуляторна архітектура дозволяє синтетичну позицію без розкриття, а прайм-брокери конкурують за клієнта замість обміну інформацією про його ризики, концентрація у сотні мільярдів доларів з’являється і зникає безвідносно до будь-якого внутрішнього контролю окремо взятого банку. Реформа 2023 року закриває вузьку нішу TRS – але не архітектуру множинних прайм-брокерів як таку.
Більше матеріалів про фінансові механіки і корпоративні катастрофи – у Аналітичному розділі NewsGroup.
Джерела: Bloomberg, “Archegos Blew Up With More Than $80 Billion in Positions” · Paul Weiss / Credit Suisse, Special Committee Report on Archegos · DOJ SDNY, “Bill Hwang Sentenced to 18 Years in Prison”