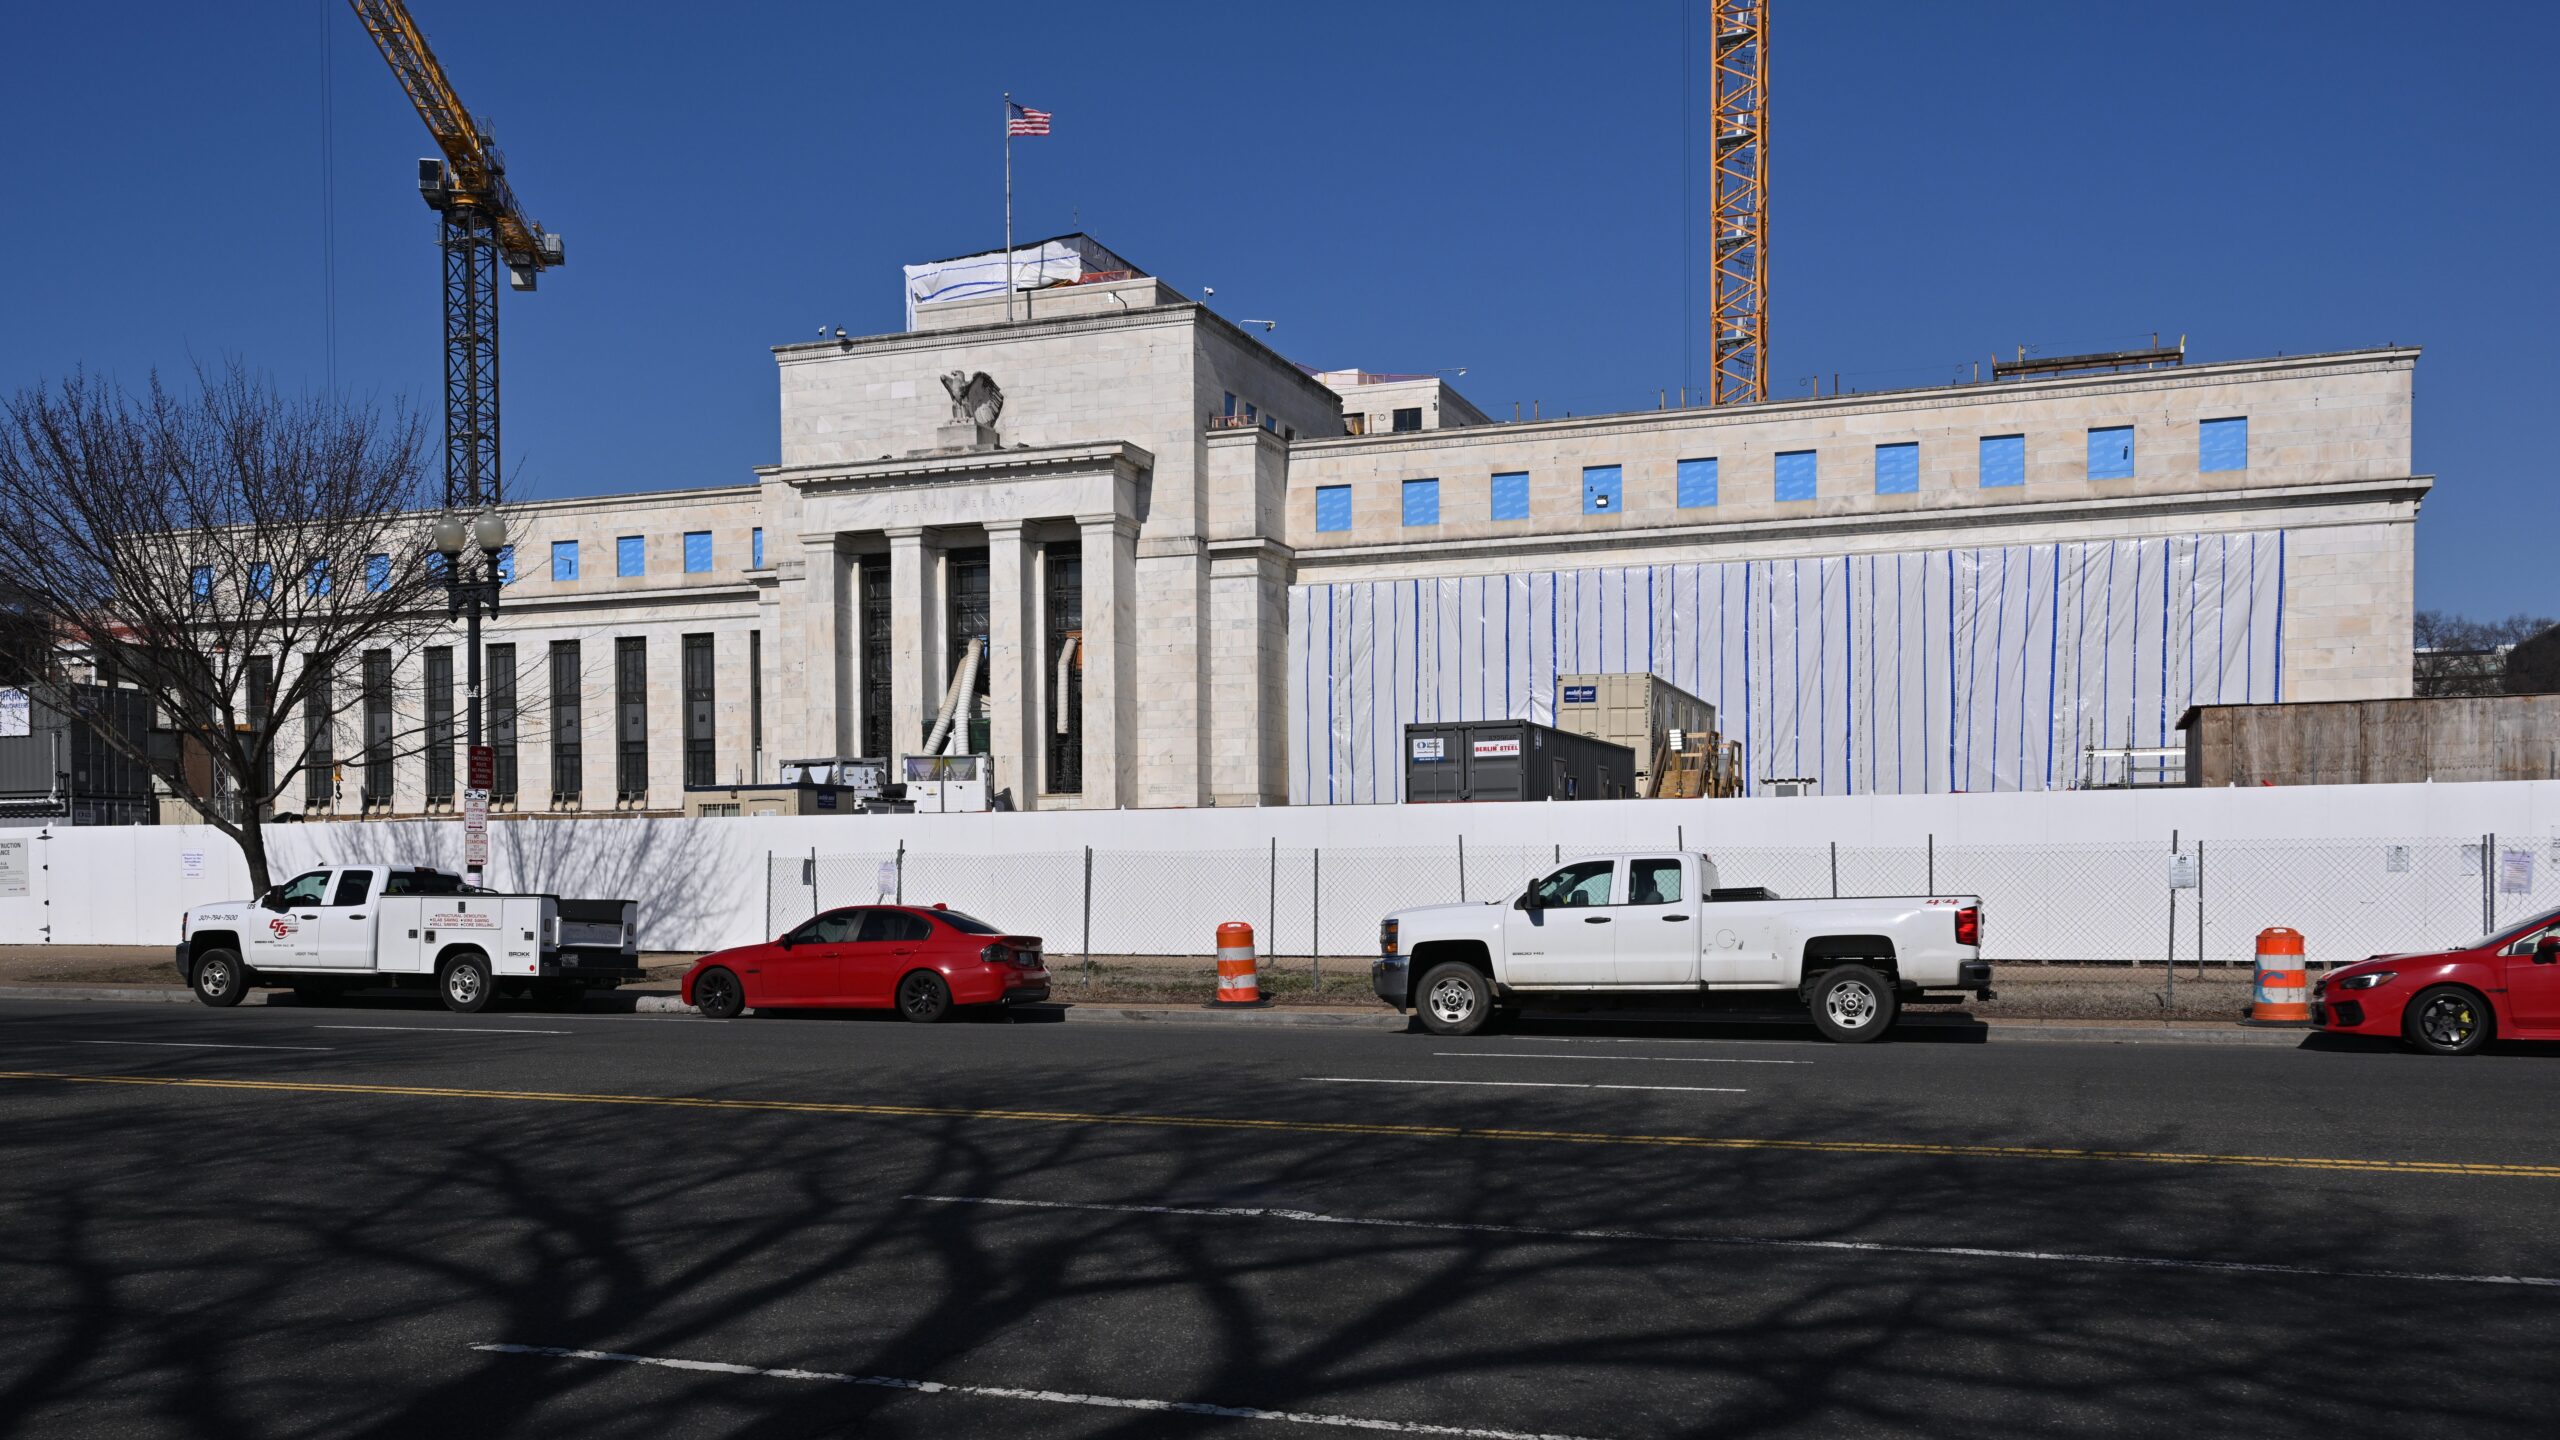
Ongoing construction at the Marriner S. Eccles Federal Reserve headquarters building. This 2.5 billion dollar renovation has been the subject of criticism by President Trump and other government officials. 1709 New York Ave NW, Washington, DC 20006.
Ринок репо (repurchase agreements, зворотний викуп) – найбільший за щоденним оборотом сегмент глобальних грошових ринків: за оцінками Банку міжнародних розрахунків (BIS, Quarterly Review грудень 2023), сукупний обсяг непогашених репо-угод перевищує $12 трлн. У цих операціях банки, хедж-фонди і центральні банки надають або отримують ліквідність на строк від одного дня до кількох тижнів – передаючи облігації як заставу і зобов’язуючись викупити їх назад за вищою ціною. Різниця між ціною продажу і ціною зворотного викупу є ставкою репо – каналом, через який рішення ЄЦБ чи Федерального резерву проходять крізь усю банківську систему за кілька годин.
- Механіка угоди: продаж з умовою викупу
- ЄЦБ і ФРС: дві архітектури репо-ринку
- Криза вересня 2019: як репо-ставка злетіла до 10% за один день
- Хедж-фонди, первинні брокери і щоденна механіка левериджу
- Більше матеріалів
- Ринок репо: механіка overnight-позики під заставу облігацій
- OpenAI скасувала GPT-6.1 Astra через збої в контролі агента
- Флорида вимагає зупинити розробку ChatGPT до введення незалежного нагляду
- Поганік з Гарварду: трансплантоване серце переймає вік реципієнта
- ActivityPub у бізнес-комунікаціях: чому корпорації і фонди переходять від LinkedIn до федеративних мереж
- Процентний своп IRS: механіка ринку на 0 трлн
Механіка угоди: продаж з умовою викупу
У стандартній репо-угоді є дві сторони: позичальник ліквідності (repo seller або cash taker) і кредитор (repo buyer або cash provider). Банк А потребує €100 млн готівки на одну ніч. Він продає Deutsche Bundesanleihen (облігації ФРН) банку B за €100 млн і одночасно укладає угоду про зворотний викуп тих самих облігацій завтра за €100 000 069. Різниця – €69 – відповідає однодобовій вартості коштів при ставці 2,5% річних. Якщо банк А не повертає кошти, банк B залишає облігації собі. Саме тому якість застави визначає ставку репо: угоди під держоблігації Німеччини або США розраховуються за ставкою, близькою до безризикової; угоди під корпоративні папери – з премією.
Зворотна операція називається reverse repo (зворотне репо): банк B, що видав кошти, обліковує угоду як reverse repo – він купив папери з умовою зворотного продажу. Один і той самий контракт є репо для однієї сторони і reverse repo для іншої.
ЄЦБ і ФРС: дві архітектури репо-ринку
Центральні банки використовують репо як основний інструмент управління ліквідністю банківської системи. ЄЦБ проводить Main Refinancing Operations (MRO) – щотижневі аукціони, на яких комерційні банки єврозони отримують ліквідність під заставу прийнятних активів. Ставка MRO визначає нижню межу вартості грошей у єврозоні; станом на вересень 2024 року вона становила 4,25% після серії підвищень 2022-2023 і першого зниження у червні 2024. У документі ЄЦБ «Monetary policy implementation» (2022) зазначено: «The Eurosystem’s open market operations are the primary tool for steering short-term interest rates and managing liquidity conditions in the money market.»
У США Федеральний резерв управляє грошовим ринком через два механізми. Overnight Reverse Repo Facility (ON RRP) дозволяє грошовим ринковим фондам і первинним дилерам розміщувати надлишкову ліквідність у ФРС за фіксованою ставкою – де-факто встановлюючи нижню межу для ставок overnight. Standing Repo Facility (SRF), запущений у липні 2021 після кризи 2019 року, дозволяє первинним дилерам і депозитарним установам позичати у ФРС за ставкою верхньої межі цільового діапазону федеральних фондів. ФРС описала SRF як «backstop to dampen upward pressure on overnight rates» у Прес-релізі від 28 липня 2021 року.
Криза вересня 2019: як репо-ставка злетіла до 10% за один день
17 вересня 2019 року ставка overnight repurchase agreement у США підстрибнула з 2% до 10% протягом ранкової сесії – найрізкіша одноденна зміна з часів фінансової кризи 2008 року. Того дня збіглися два чинники: корпоративний дедлайн квартальних податкових платежів вилучив понад $30 млрд із банківської системи одночасно із розрахунком нового випуску казначейських облігацій США на $54 млрд. Великі банки, стикнувшись із жорсткими вимогами до ліквідності за Basel III (Liquidity Coverage Ratio), відмовились надавати позики на ринку репо навіть за вищими ставками. ФРС зреагувала вперше за 10 років: 17 вересня було оголошено про екстрені ін’єкції $53 млрд, наступного дня – ще $75 млрд.
Криза 2019 виявила системну проблему: після 2008 року вимоги до ліквідних буферів банків фактично заморозили частину резервів, які раніше вільно циркулювали на ринку репо. «The September 2019 episode illustrated that reserves can be unevenly distributed across the banking system, creating localized funding pressures even when aggregate reserve levels appear adequate», – йдеться у Staff Report Федерального резервного банку Нью-Йорка (2020).
Хедж-фонди, первинні брокери і щоденна механіка левериджу
За межами центральних банків репо-ринок є основним джерелом короткострокового левериджу для інституційних інвесторів. Хедж-фонд, що тримає $500 млн казначейських облігацій США, може передати їх первинному брокеру за договором репо і отримати $490 млн готівкою – після haircut (дисконту безпеки) у 2%. На ці кошти фонд купує ще $490 млн облігацій, знову виконує репо і отримує додаткові $480 млн. Цей ланцюг дозволяє будувати позиції у 5-10 разів більші за власний капітал – класична механіка fixed income relative value стратегії. За даними ICMA European Repo Market Survey (червень 2024), загальний обсяг непогашених репо-угод у Європі становив €10,8 трлн на кінець травня 2024 року.
Зворотна сторона цього левериджу – ризик примусового закриття позицій. Якщо вартість застави падає, первинний брокер виставляє margin call: позичальник мусить або внести додаткову заставу, або частково погасити позику. У березні 2020 року масова розпродажа казначейських облігацій США – інструменту, традиційно вважається найліквіднішим у світі – призвела до тимчасового заморожування репо-ринку, поки ФРС не влила $500 млрд ліквідності за тиждень.
Репо-ринок залишається невидимою, але фундаментальною частиною фінансової інфраструктури: кожен раз, коли ЄЦБ оголошує зміну ставок, саме через репо-угоди це рішення протягом кількох годин досягає вартості корпоративних кредитів, іпотеки і дохідності пенсійних фондів. Непрозорість цього ринку – позабіржові угоди між великими інституціями – і є причиною, чому кризи 2019 і 2020 застали регуляторів зненацька попри формально достатні резерви.
Аналіз Аналітичних матеріалів VIR.GROUP про роботу фінансових ринків охоплює подібні механіки – від первинного брокериджу до структурованих продуктів.
У 2025 році Базельський комітет з банківського нагляду завершив впровадження «Basel III endgame» – набору правил, що підвищують вимоги до капіталу для угод репо з довгостроковими цінними паперами. Повний ефект реформи на обсяги і структуру ринку буде видимий до 2027 року, коли закінчиться перехідний період у США та ЄС.
Джерела: BIS Quarterly Review, December 2023 · ICMA European Repo Market Survey, June 2024 · Federal Reserve Bank of New York, Staff Report 906 (2020) · Federal Reserve Press Release, July 28 2021