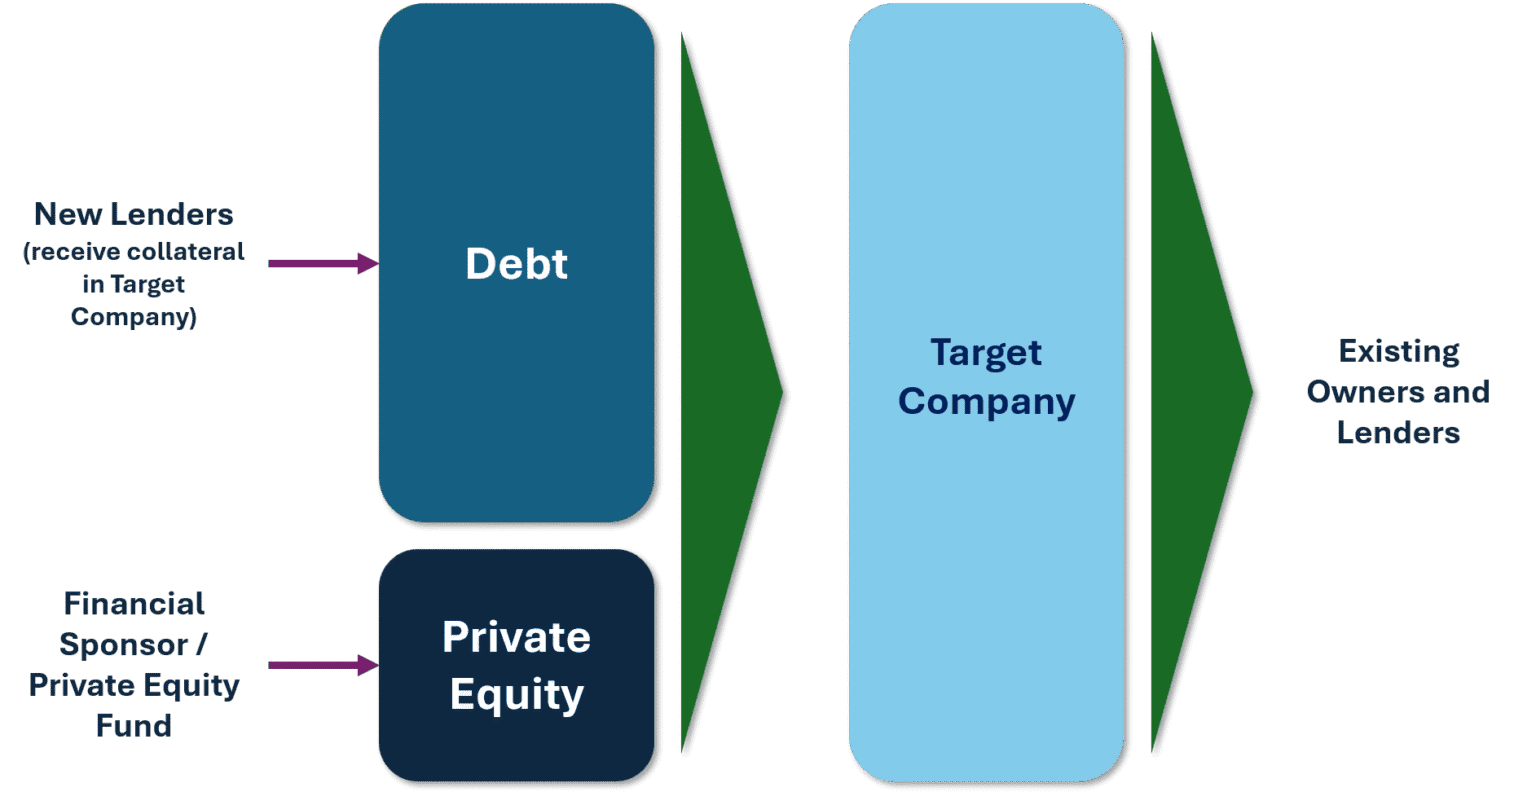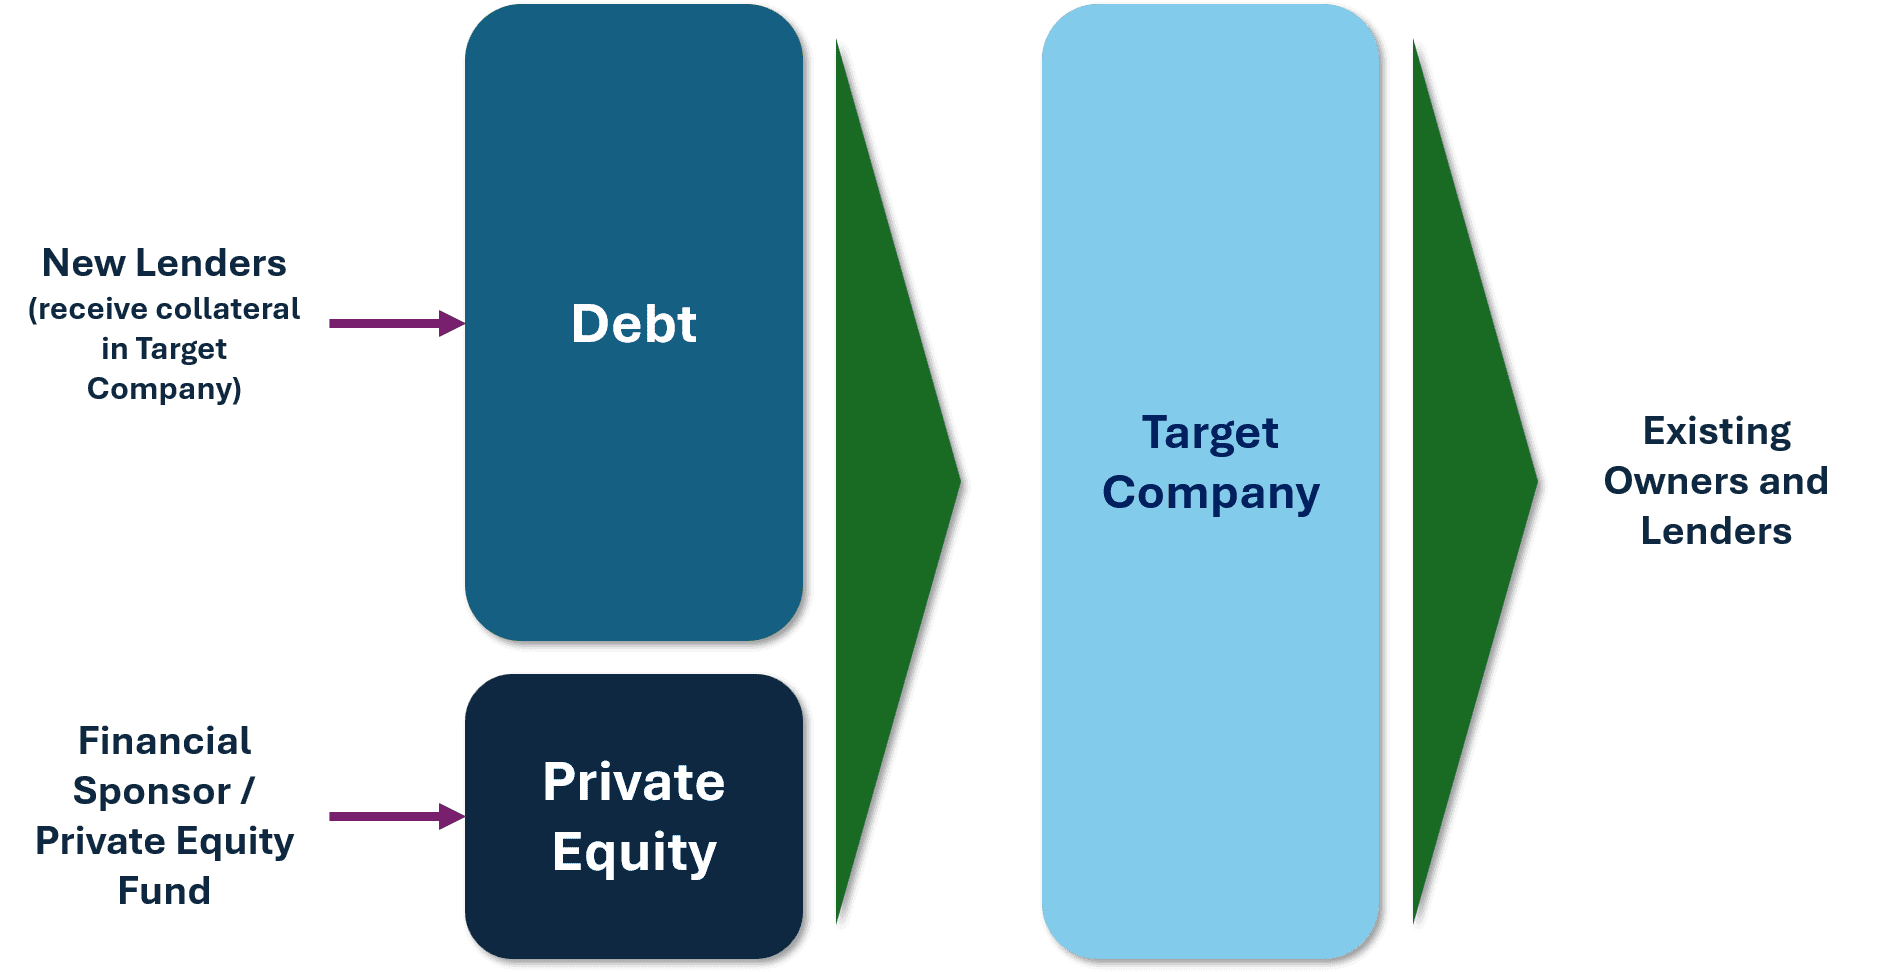
У 2021 році консорціум Blackstone, Carlyle та Hellman & Friedman придбав американського дистриб’ютора медичного обладнання Medline Industries за $34 млрд – з яких $21 млрд становив позиковий капітал, за даними Reuters і Bloomberg від серпня 2021 року. Це найбільша угода з використанням боргового важеля після фінансової кризи 2008 року і класичний приклад leveraged buyout (LBO) – фінансової механіки, яка дозволяє PE-фондам купувати великі компанії, вкладаючи лише 30-40% власного капіталу, а решту позичаючи.
LBO – основний інструмент індустрії приватного капіталу: у 2021 році глобальний PE-ринок закрив угоди на $1,1 трлн, з яких більше половини мали структуру leveraged buyout, за даними звіту PitchBook Global PE & VC Report за IV квартал 2021 року. За даними Bain & Company Global Private Equity Report 2023, середній мультиплікатор входу у LBO-угодах 2021 року досяг 14,1x EBITDA – рекорд з 2007 року.
Борг як паливо угоди: capital stack
В класичному LBO PE-фонд формує вертикальну структуру фінансування – capital stack – де кожен рівень боргу має різний пріоритет при погашенні і різну прибутковість для кредитора. На вершині знаходиться senior secured debt (зазвичай 45-55% загальної суми угоди): банківські синдиковані кредити з першочерговим правом на активи компанії. У 2021-2023 роках ставки senior A/B-траншів становили SOFR + 300-400 bps для інвестиційного рейтингу.
Нижче у стеці розміщується mezzanine debt або high-yield bonds (15-20%): субординований борг з вищою ставкою прибутковості 8-12% річних, що компенсує підвищений ризик. Кредитори mezzanine отримують більше відсотків, але у разі банкрутства задовольняються лише після senior-кредиторів – тому цей інструмент часто називають “junior debt”. Ще нижче – PIK (Payment-in-Kind) (5-10%): найризикованіший борговий рівень, де відсотки не виплачуються готівкою, а нараховуються на тіло боргу, збільшуючи загальну заборгованість з кожним кварталом. На основі стеку розташований equity (30-40%): власний капітал PE-фонду разом з менеджментом придбаної компанії, якому зазвичай виділяють 3-7% для alignment of interests.
Весь борг переноситься на баланс придбаної компанії – в британській і континентальній практиці це юридична особа NewCo або BidCo, яка придбала акції цільової компанії. Погашення відбувається з операційних грошових потоків самого бізнесу, а не з капіталу фонду. Саме ця передача боргового тягаря на придбаний актив є структурною сутністю LBO.
Три канали повернення інвестиції
PE-фонд може заробити на LBO через три незалежні механізми, які діють паралельно протягом типового 5-7-річного утримання активу.
Мультиплікаторний арбітраж: фонд купує компанію за мультиплікатором 8x EBITDA, а через 5 років продає за 11x EBITDA – різниця між 8 і 11 стає equity return, підсиленим борговим важелем. Якщо власний капітал фонду становив лише 35% від вартості угоди, то ROI на цей капітал значно перевищує приріст enterprise value. Bain & Company у звіті PE Report 2022 оцінила мультиплікаторний арбітраж у близько 30% від сукупного PE-доходу за 2000-2020 роки.
Операційне поліпшення: зниження витрат, bolt-on acquisitions (поглинання менших гравців для консолідації), розширення маржі EBITDA. За тим самим звітом Bain, операційний альфа становив близько 40% від загального PE-доходу у 2000-2020 роках. Деякі фонди, як EQT або Thoma Bravo у секторі software, спеціалізуються саме на операційній трансформації: наймають галузевих менеджерів, впроваджують lean-процеси, переводять продукт з perpetual licensing на SaaS-модель.
Погашення боргу: щороку компанія сплачує частину боргу з кешфлоу. При незмінній enterprise value зменшення боргу автоматично збільшує equity-частку фонду. Якщо при вході equity становила 35% ($350 млн на угоді $1 млрд), то через 5 років погашення $150 млн боргу збільшує equity до $500 млн – навіть без зростання компанії. “Фінансовий важіль у PE схожий на іпотеку: вартість будинку зростає, але ви платите лише за початковий внесок,” – пояснив Девід Рубенштейн, співзасновник Carlyle Group, у лекції в Гарвардській бізнес-школі у 2018 році.
Waterfall і carried interest: хто скільки отримує
Коли фонд виходить з інвестиції – через IPO, trade sale або secondary buyout (продаж іншому PE-фонду) – розподіл коштів між учасниками відбувається за суворою черговістю, яку називають waterfall.
Спочатку LP (limited partners – інституційні інвестори: пенсійні фонди, університетські ендаументи, суверенні фонди) повертають вкладений капітал. Далі LP отримують hurdle rate – мінімальну гарантовану дохідність, зазвичай 8% річних, що фонд зобов’язаний забезпечити перед будь-яким розподілом прибутку на користь GP. Після досягнення hurdle GP (general partner – управлінська команда PE-фонду) отримують catch-up: короткий період, протягом якого до 100% надприбутку спрямовується GP, поки їх частка не досягне контрактного відсотка. Нарешті, весь прибуток понад hurdle розподіляється у пропорції 80/20: 80% – LP, 20% – GP. Ці 20% і є carried interest.
При фонді розміром $5 млрд і середній дохідності 2,5x MOIC (money-on-invested-capital) – типовій для top-quartile PE за даними Cambridge Associates Benchmark Report 2023 – carried interest GP становить приблизно $500 млн. Ця сума до 2024 року оподатковувалась у США і Великій Британії за ставкою capital gains (20-28%), а не як звичайний дохід (37-45%), що давало партнерам PE-фондів суттєву перевагу. Американський Inflation Reduction Act 2022 і британська Autumn Budget 2024 частково обмежили це: тепер carried interest з угодами до 3 років утримання оподатковується як звичайний дохід.
Toys”R”Us і Dell: два виходи однієї механіки
Toys”R”Us – найбільш цитований провал LBO в новітній фінансовій історії. У 2005 році KKR, Bain Capital і Vornado Realty Trust придбали мережу за $6,6 млрд, з яких $5,3 млрд становив борг – 80% від вартості угоди. Протягом наступних 12 років компанія виплачувала близько $400 млн на рік тільки у вигляді відсотків. “Ми постійно платили банкам замість того, щоб інвестувати в магазини і онлайн,” – заявила колишня CEO Toys”R”Us Дебора Томас у показаннях перед підкомітетом Конгресу США у 2019 році. У 2017 році компанія подала на банкрутство; 33 000 працівників втратили роботу.
Для порівняння – Dell Technologies у 2013 році пройшов leveraged buyout за $24,4 млрд під керівництвом засновника Майкла Делла і фонду Silver Lake Partners: компанія вийшла з публічного ринку на 5 років. “Публічна компанія не могла б провести ту трансформацію, яку ми провели: ринок щоквартально вимагав прибутку, а нам потрібні були роки збиткових інвестицій у корпоративний сервіс,” – сказав Майкл Делл на прес-конференції у жовтні 2018 року при поверненні Dell на Nasdaq. Через рік після IPO Dell Technologies торгувався з ринковою капіталізацією $38 млрд – на $13,6 млрд більше ніж вартість buyout 2013 року.
Різниця між двома кейсами – не у механіці LBO, а у структурі операційного кешфлоу і здатності компанії обслуговувати борг. Toys”R”Us у 2005 році вже конкурував з Amazon і Walmart за покупців іграшок з маржою, яка не витримувала боргового навантаження. Dell 2013 року мав стабільний B2B-сегмент серверів і корпоративних послуг з передбачуваними контрактними доходами.
LBO – не синонім “рейдерства” і не завжди руйнівна стратегія. Якісний leveraged buyout вимагає точного прогнозування кешфлоу, здатності управляти компанією під борговим навантаженням і операційної експертизи, якої не мають портфельні менеджери публічних фондів. Проблема виникає тоді, коли leverage перевищує здатність бізнесу до обслуговування боргу в умовах, що змінилися – і саме тому ковенанти і LTV-умови у 2024-2026 роках суттєво жорсткіші, ніж у рекордний 2021-й.
За даними PitchBook Global PE Report за I квартал 2026 року, глобальний PE-ринок зафіксував $187 млрд у LBO-угодах – на 23% нижче рекорду 2021 року, проте на 11% вище аналогічного кварталу 2025-го. Середній мультиплікатор входу стабілізувався на рівні 11,2x EBITDA після піку 14,1x у 2021 році.
Джерела: Reuters, “Blackstone, Carlyle, Hellman & Friedman to buy Medline for $34 billion” · Bain & Company, Global Private Equity Report 2023 · PitchBook, Global PE & VC Report Q4 2021