Ринок репо – короткострокових позик під заставу цінних паперів – щоденно забезпечує понад $4 трлн фінансування для банків, хедж-фондів і центральних банків у США та Европі. Коли у вересні 2008 року Lehman Brothers оголосив банкрутство на $600 млрд активів, саме замерзання ринку репо перетворило провал одного банку на загальносистемну кризу – а розслідування конкурсного керуючого Антона Валукаса 2010 року на 2209 сторінках задокументувало, що Lehman роками приховував реальний рівень боргів через бухгалтерський механізм repo-105.
- Репо: overnight-кредит з цінними паперами як заставою
- Repo-105: млрд поза балансом
- Вересень 2008: заморожений міжбанківський ринок
- Звiт Валукаса i вiдповiдальнiсть без вироку
- Більше матеріалів
- Ринок репо: механiка i урок краху Lehman repo-105
- Anthropic виділяє 5% акцій у фонд суспільного блага перед IPO
- Bank of America отримав штраф ,21 млрд за порушення AML
- Silent Ransom Group вимагала 7 млн у 27 адвокатських фірм США
- Трамп скасував санкції закону Гремема, Київ вдарив по Петербургу
- Inverse ETF і Volmageddon 2018: механіка і крах XIV на ,9 млрд
Репо: overnight-кредит з цінними паперами як заставою
Базова репо-угода виглядає так: банк А продає держоблігацію на $100 млн банку Б і одночасно фіксує право викупити її завтра за $100,0028 млн – різниця і є процентом за одноденний кредит. Для банку Б це забезпечена позика; для банку А – спосіб залучити ліквідність без виходу з позиції в облігаціях. Ринок репо дозволяє первинним дилерам фінансувати портфелі держоблігацій обсягом у сотні мільярдів доларів при власному капіталі в десятки мільярдів.
Захистом для кредитора слугує haircut – знижка до вартості застави. Якщо облігація коштує $100, банк Б видає лише $97-98 (haircut 2-3%). За даними Securities Industry and Financial Markets Association (SIFMA), у 2007 році обсяг US repo ринку перевищував $4,5 трлн на добу. Детальніший огляд механізмів боргових ринків – у нашому Аналітичному розділі.
Repo-105: $50 млрд поза балансом
Кожен квартал, перед датою звітності, Lehman Brothers передавав цінні папери на 105% від отриманої готівки – звідси назва «repo-105» – контрагентам у Лондоні і класифікував угоди не як забезпечену позику, а як справжній продаж активів. Це дозволяло тимчасово видаляти $40-50 млрд з балансу, знижуючи показник нетто-левериджу з фактичних 13,9 до 12,1 перед датою публічної звітності.
Американські юристи відмовилися видати true-sale opinion – юридичний висновок про те, що угода є справжнім продажом, а не позикою, – бо US право цього не підтримувало. Натомість Lehman використав лондонську фірму Linklaters, яка надала потрібний висновок за англійським правом. Аудитор Ernst & Young щорічно підписував звітність без застережень.
«Repo-105 дав Lehman можливість тимчасово перемістити активи поза балансом наприкінці квартального звітного периоду, знижуючи коефіцієнт левериджу».
Антон Валукас, конкурсний керуючий Lehman Brothers, звіт у справі про банкрутство, березень 2010
Після закінчення звітного кварталу активи поверталися на баланс – і реальний leveredж відновлювався. Схема діяла щонайменше з 2001 по 2008 рік і була відома щонайменше семи старшим фінансовим директорам Lehman, стверджує звіт Валукаса. Ричард Фулд (Dick Fuld), CEO компанії, пізніше заявляв, що не знав про repo-105 як бухгалтерський прийом – цю позицію Валукас оцінив як непереконливу.
Вересень 2008: заморожений міжбанківський ринок
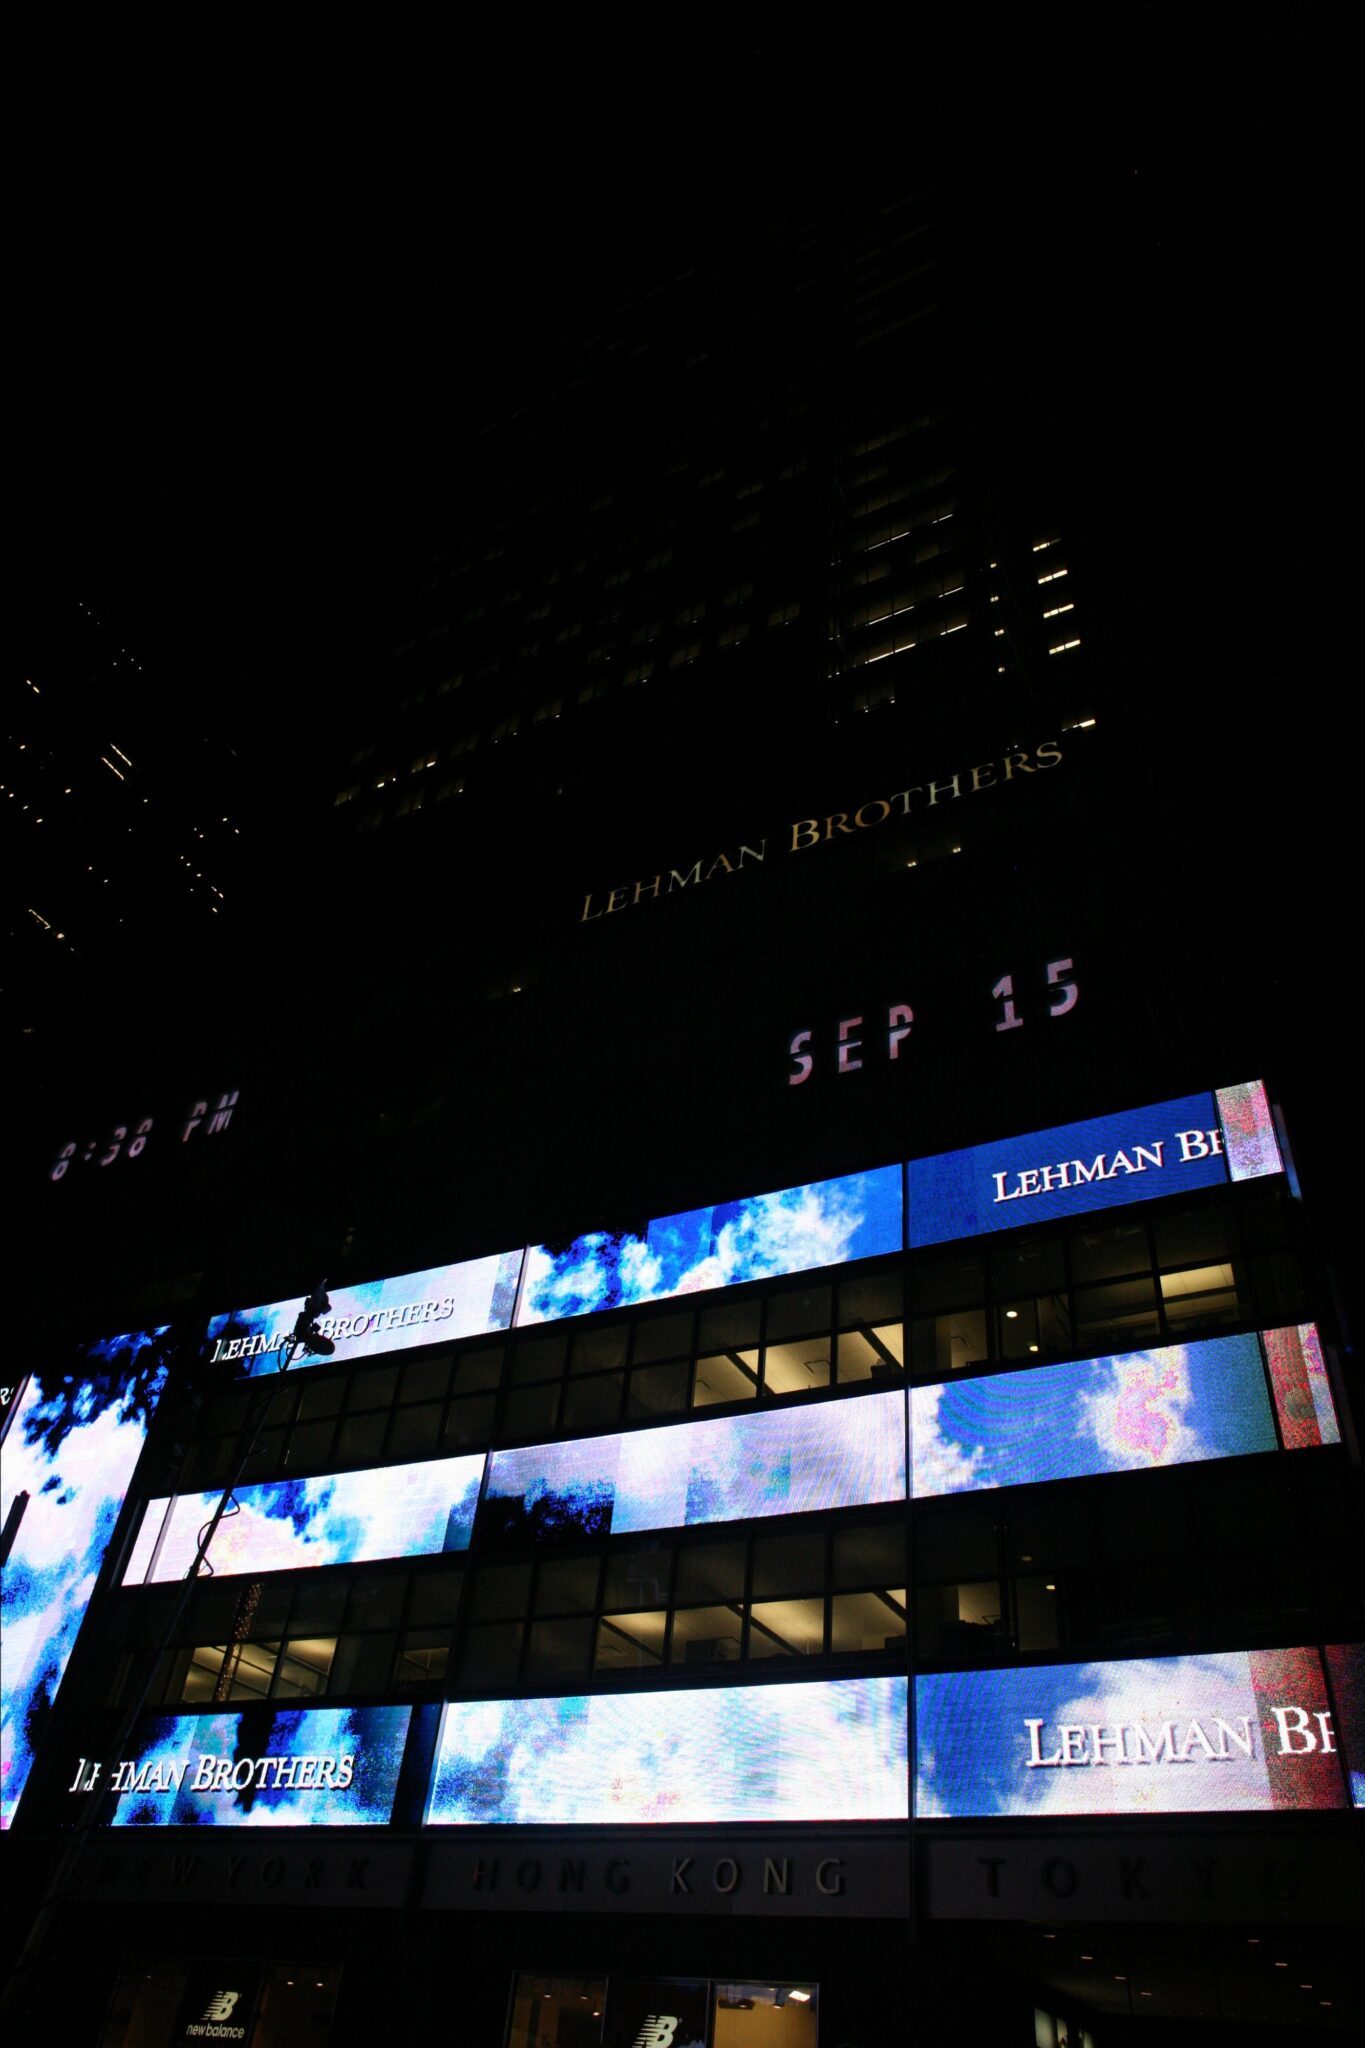
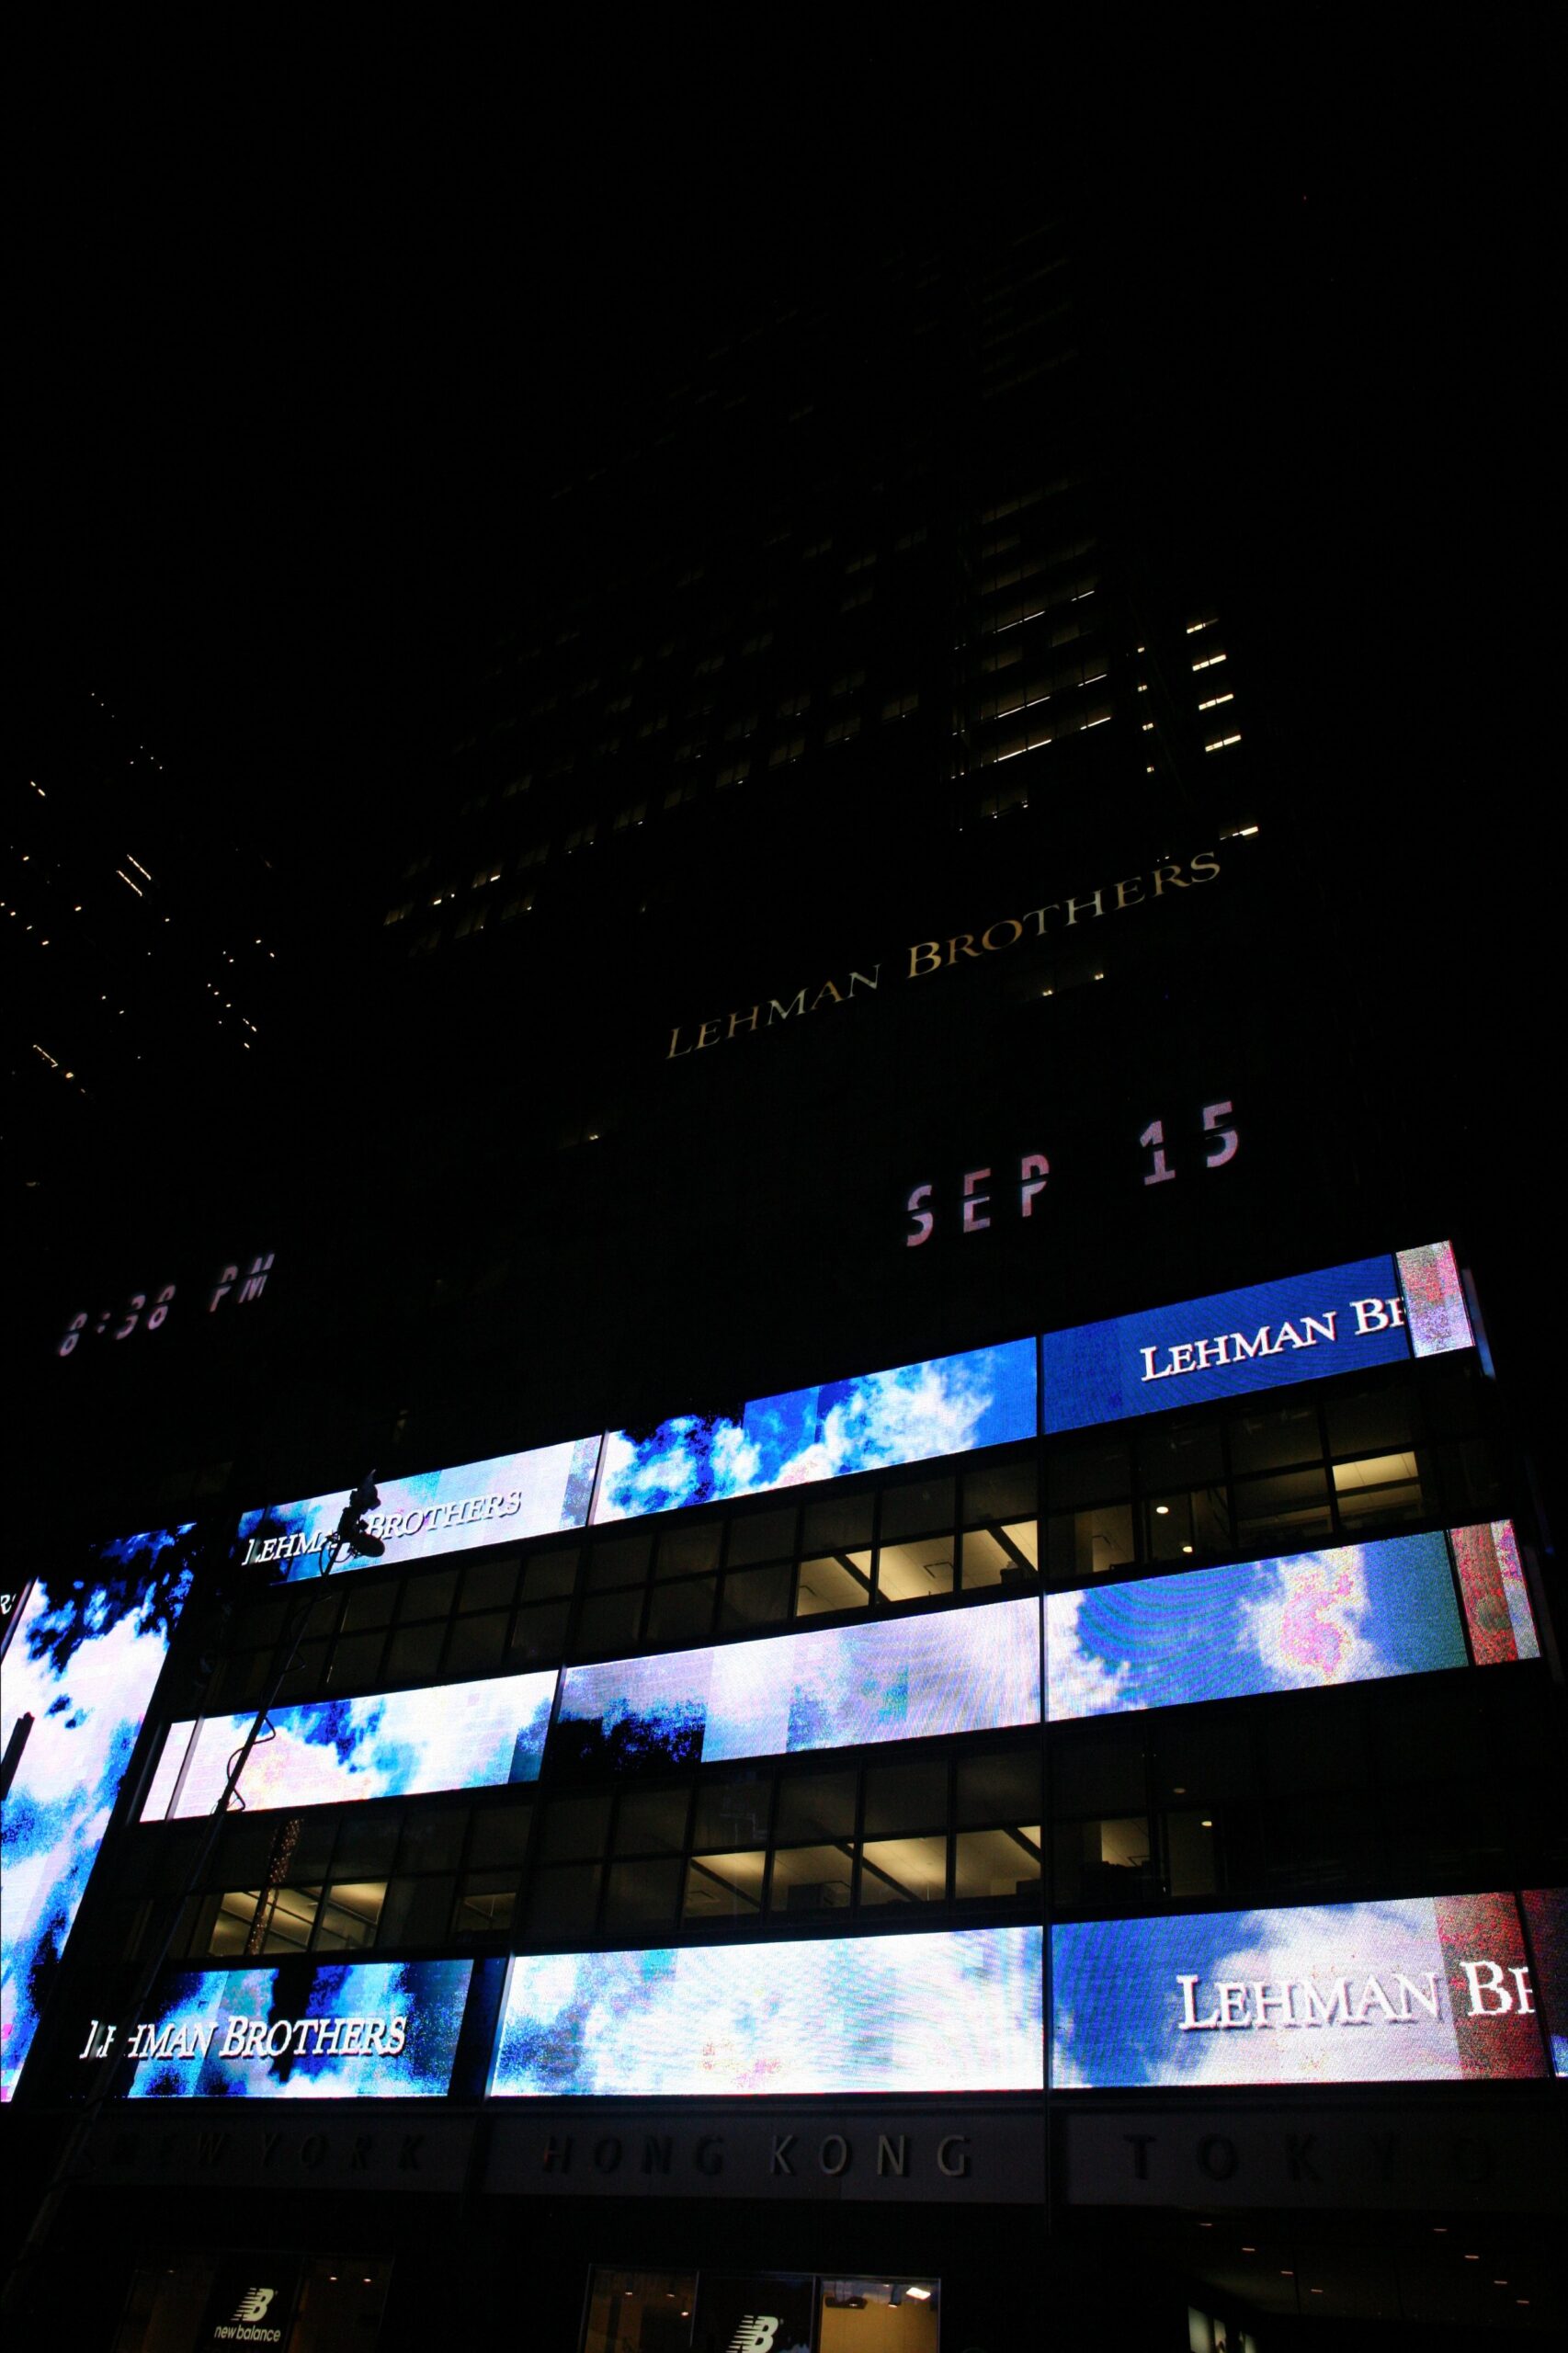
15 вересня 2008 року Lehman Brothers подав заявку про банкрутство за Chapter 11 з $639 млрд активів – найбільше корпоративне банкрутство в американській історії. Репо-контрагенти, що мали право повернути заставу без попереднього повідомлення, почали масово закривати позиції.
Haircut на активи з іпотечним забезпеченням (ABS, CDO) підскочили, за підрахунками Гері Гортона і Ендрю Метрика з Єльського університету, з 6-7% у 2007 до 45-50% у жовтні 2008. Фактично це означало, що банки, які фінансували портфелі через репо під MBS-заставу, мали терміново внести додаткове забезпечення або продавати активи за безцінь.
«Бігаючи на коротких позиках, вся фінансова система стала вразлива до банківської паніки – точно так, як вразливими були індивідуальні банки до панік XIX сторiччя».
Гері Гортон, професор фінансів Єльської школи менеджменту, журнал Journal of Economic Perspectives, 2010
Federal Reserve відреагував: у жовтні 2008 запущено PDCF (Primary Dealer Credit Facility) і TSLF (Term Securities Lending Facility) загалом понад $400 млрд. Без цих програм Merrill Lynch, Citigroup і Morgan Stanley стояли перед аналогічним ризиком замерзання репо-фінансування.
Звiт Валукаса i вiдповiдальнiсть без вироку
У березнi 2010 року звiт Антона Валукаса встановив, що repo-105 давав «пiдстави для висновку про можливi шахрайськi перекази активiв» i що Ernst & Young не виконав стандарти аудиту, не розкривши практику публiчно. Нью-Йоркський штат подав позов проти E&Y; у 2015 роцi аудитор виплатив $99 млн урегулювання – не визнавши провини.
Ричард Фулд уник кримiнального переслiдування. У 2015 роцi вiн заснував iнвестицiйну компанiю Matrix Private Capital Group. Жодному виконавчому директору великого банку не було пред’явлено кримiнальне звинувачення пiсля кризи 2008 року – попри те, що схеми штучного прикраси балансiв були задокументованi в кiлькох установах.
Repo-105 – не виняток, а система. Звiт Валукаса показав: схему знали аудитори, юристи i топ-менеджери. Те, що жоден iз керiвникiв Lehman так i не постав перед кримiнальним судом за документально пiдтверджене хибне розкриття iнформацiї, залишається вiдкритим питанням про межу мiж «агресивним облiком» i шахрайством у регуляторнiй архiтектурi США.
З 2017 року US GAAP (стандарт ASC 860) прямо забороняє repo-105-подiбнi схеми продажу активiв наприкiнцi кварталу. Але ринок репо так i не отримав обов’язкового центрального клiрингу для всiх учасникiв: у вереснi 2019 overnight-ставки пiдскочили з 2% до 10% за одну добу без очевидного зовнiшнього тригера – Federal Reserve проводив термiновi iн’єкцiї по $53-75 млрд на день протягом двох тижнiв. Наступна криза лiквiдностi може прийти через той самий канал, що i в 2008.
Джерела: Anton Valukas, Lehman Brothers Examiner Report, Volume 3, March 2010 · Gary Gorton, Andrew Metrick, “Securitized Banking and the Run on Repo”, NBER Working Paper, 2012 · Reuters, “Ernst & Young to pay $99 million to settle New York Lehman claims”