У груднi 2001 року Аргентина оголосила дефолт на $93 млрд суверенного боргу – найбiльший у свiтовiй iсторiї на той момент – i поклала початок семирiчнiй правовiй бiтвi мiж буенос-айреськими мiнiстерствами та нью-йоркськими хедж-фондами за останнiй цент вiдсоткiв. За двадцять п’ять рокiв цей дефолт перетворився на пiдручниковий приклад того, як юридична клауза pari passu i наполегливiсть одного управляючого активами здатнi заморозити виплати по реструктуризованому боргу i навiть заарештувати вiйськовий фрегат у захiдноафриканському портi.
- Анатомiя суверенного боргу: купони, юрисдикцiї i рейтинги
- Крах convertibility plan: песо, долар i банкiвська панiка
- Реструктуризацiя 2005 i 2010: 93% проти 7%
- Pari passu: як одна клауза заморозила млрд i заарештувала вiйськовий фрегат
- Врегулювання 2016 i нова архiтектура collective action clauses
- Більше матеріалів
- ВАКС зняв браслет з Єрмака через рік після операції «Мідас»
- Кокотт: суд помилився, скасувавши штраф Google €1,49 млрд
- Трамп, Путін і Сі у Шеньчжені: США пропонують Донбас в обмін на НАТО
- UST і Terra Luna: механіка алгоритмічного стейблкоїна і крах млрд
- Італія оштрафувала Meta на €805 млн за доступ до фото Android
- Бениофф купив Cresta: Salesforce витратила млрд на AI за рік
Анатомiя суверенного боргу: купони, юрисдикцiї i рейтинги
Суверенний борг – це зобов’язання держави перед зовнiшнiми кредиторами, оформленi у виглядi облiгацiй з фiксованим купоном i датою погашення. На вiдмiну вiд корпоративного боргу, суверен не може збанкрутiти у класичному розумiннi: немає майна для лiквiдатора, немає суду з юрисдикцiєю над нацiональним урядом. Єдиний реальний важiль кредитора – вiдмова давати новi позики та вiдкликання коштiв iз резервiв, що зберiгаються за кордоном.
Аргентина у 1990-х роках емiтувала облiгацiї переважно пiд нью-йоркським i лондонським правом iз купонами 8-11% рiчних. Це була типова схема для країн, що розвиваються: фiнансуватися у твердiй валютi пiд вищий вiдсоток, нiж могли запропонувати внутрiшнi ринки. До 1999 року зовнiшнiй борг Аргентини досяг $155 млрд – 60% ВВП. Moody’s утримувало рейтинг на рiвнi Ba3, S&P – BB, що автоматично виключало покупцiв iз пенсiйних фондiв i страхових компанiй, зобов’язаних тримати лише iнвестицiйний рейтинг. Власниками були переважно хедж-фонди i роздрiбнi iнвестори з Iталiї та Нiмеччини, яким обiцяли прибутковiсть удвiчi вищу за нiмецьку держоблiгацiю.
Ключовий структурний ризик – currency mismatch: борг у доларах, доходи бюджету в песо. Поки дiяв convertibility plan (1991-2001) i песо було прив’язане 1:1 до долара, обслуговування виглядало стiйким. Але саме ця прив’язка стала пасткою.
Крах convertibility plan: песо, долар i банкiвська панiка
Iз 1998 року Аргентина увiйшла в рецесiю – частково через девальвацiю бразильського реала, частково через змiцнення долара, яке зробило аргентинський експорт неконкурентоспроможним. Iноземнi iнвестори виводили кошти. Щоб утримати прив’язку, Центральний банк витрачав резерви, а уряд президента Фернандо де ла Руа рiзав видатки i пiдвищував податки – класична дефляцiйна пастка, що поглиблює рецесiю замiсть її подолання.
До листопада 2001 року вiдтiк депозитiв iз банкiв досяг $1,3 млрд на добу. Уряд ввiв el corralito – обмеження на зняття готiвки до $250 на тиждень. 19-20 грудня вибухнули масовi протести; де ла Руа втiк iз президентського палацу на вертольотi. 23 грудня тимчасовий президент Адольфо Родрiгес Саа оголосив дефолт на $93 млрд зовнiшнiх облiгацiй – цифра, що вдвiчi перевищувала попереднiй рекорд Росiї 1998 року.
За першим кварталом 2002 року ВВП впав на 20,9%, безробiття сягнуло 25%, а песо девальвувало на 300% пiсля скасування прив’язки до долара. Половина аргентинцiв опинилася за межею бiдностi.
Реструктуризацiя 2005 i 2010: 93% проти 7%
У 2005 роцi Аргентина провела найбiльшу на той момент операцiю iз реструктуризацiї суверенного боргу: 76,15% власникiв облiгацiй обмiняли старi папери на новi з дисконтом близько 70% вiд номiналу. У 2010 роцi ще одна операцiя залучила 16,2% первiсних кредиторiв. Загалом реструктуризацiю прийняли 93,36% тримачiв.
Близько 7% – так зованi holdout creditors або vulture funds – вiдмовились обмiнювати. Серед них – NML Capital Ltd., дочiрня структура Elliott Management Пола Сiнгера, яка купила аргентинськi облiгацiї на вторинному ринку за 48 центiв на долар i збиралась отримати 100 центiв через суд.
«Ми купуємо облiгацiї, де суверени не платять, i примушуємо їх платити. Це не аморально – це ринок.»
Пол Сiнгер, засновник Elliott Management, Financial Times, 2014
Pari passu: як одна клауза заморозила $29 млрд i заарештувала вiйськовий фрегат
NML Capital подала позов у нью-йоркський федеральний суд. Ключовий аргумент – клауза pari passu («на рiвних умовах») з проспектiв 1990-х рокiв: Аргентина зобов’язалась ставитися до всiх власникiв облiгацiй однаково. NML стверджувала: платити exchange bondholders (тим, хто обмiняв) i не платити holdouts – це порушення рiвностi кредиторiв.
У листопадi 2012 року суддя Томас Грiса з Пiвденного окружного суду Нью-Йорка виніс рiшення на користь NML: Аргентина мусить сплатити $1,33 млрд у повному обсязi перш нiж здiйснювати будь-якi виплати по реструктуризованому боргу. Апеляцiйний суд 2-го округу пiдтримав рiшення у 2013 роцi, Верховний суд США вiдмовився розглядати скаргу Аргентини у 2014.
Аргентина вiдмовилась платити. Результат: вона не могла переказати $539 млн купонiв exchange bondholders через американськi банки – Citibank i Bank of New York Mellon заморожували платежi вiдповiдно до ордеру суду. У липнi 2014 Аргентина знову опинилась у «технiчному дефолтi» – цього разу на вже реструктуризованому боргу на загальну суму $29 млрд.
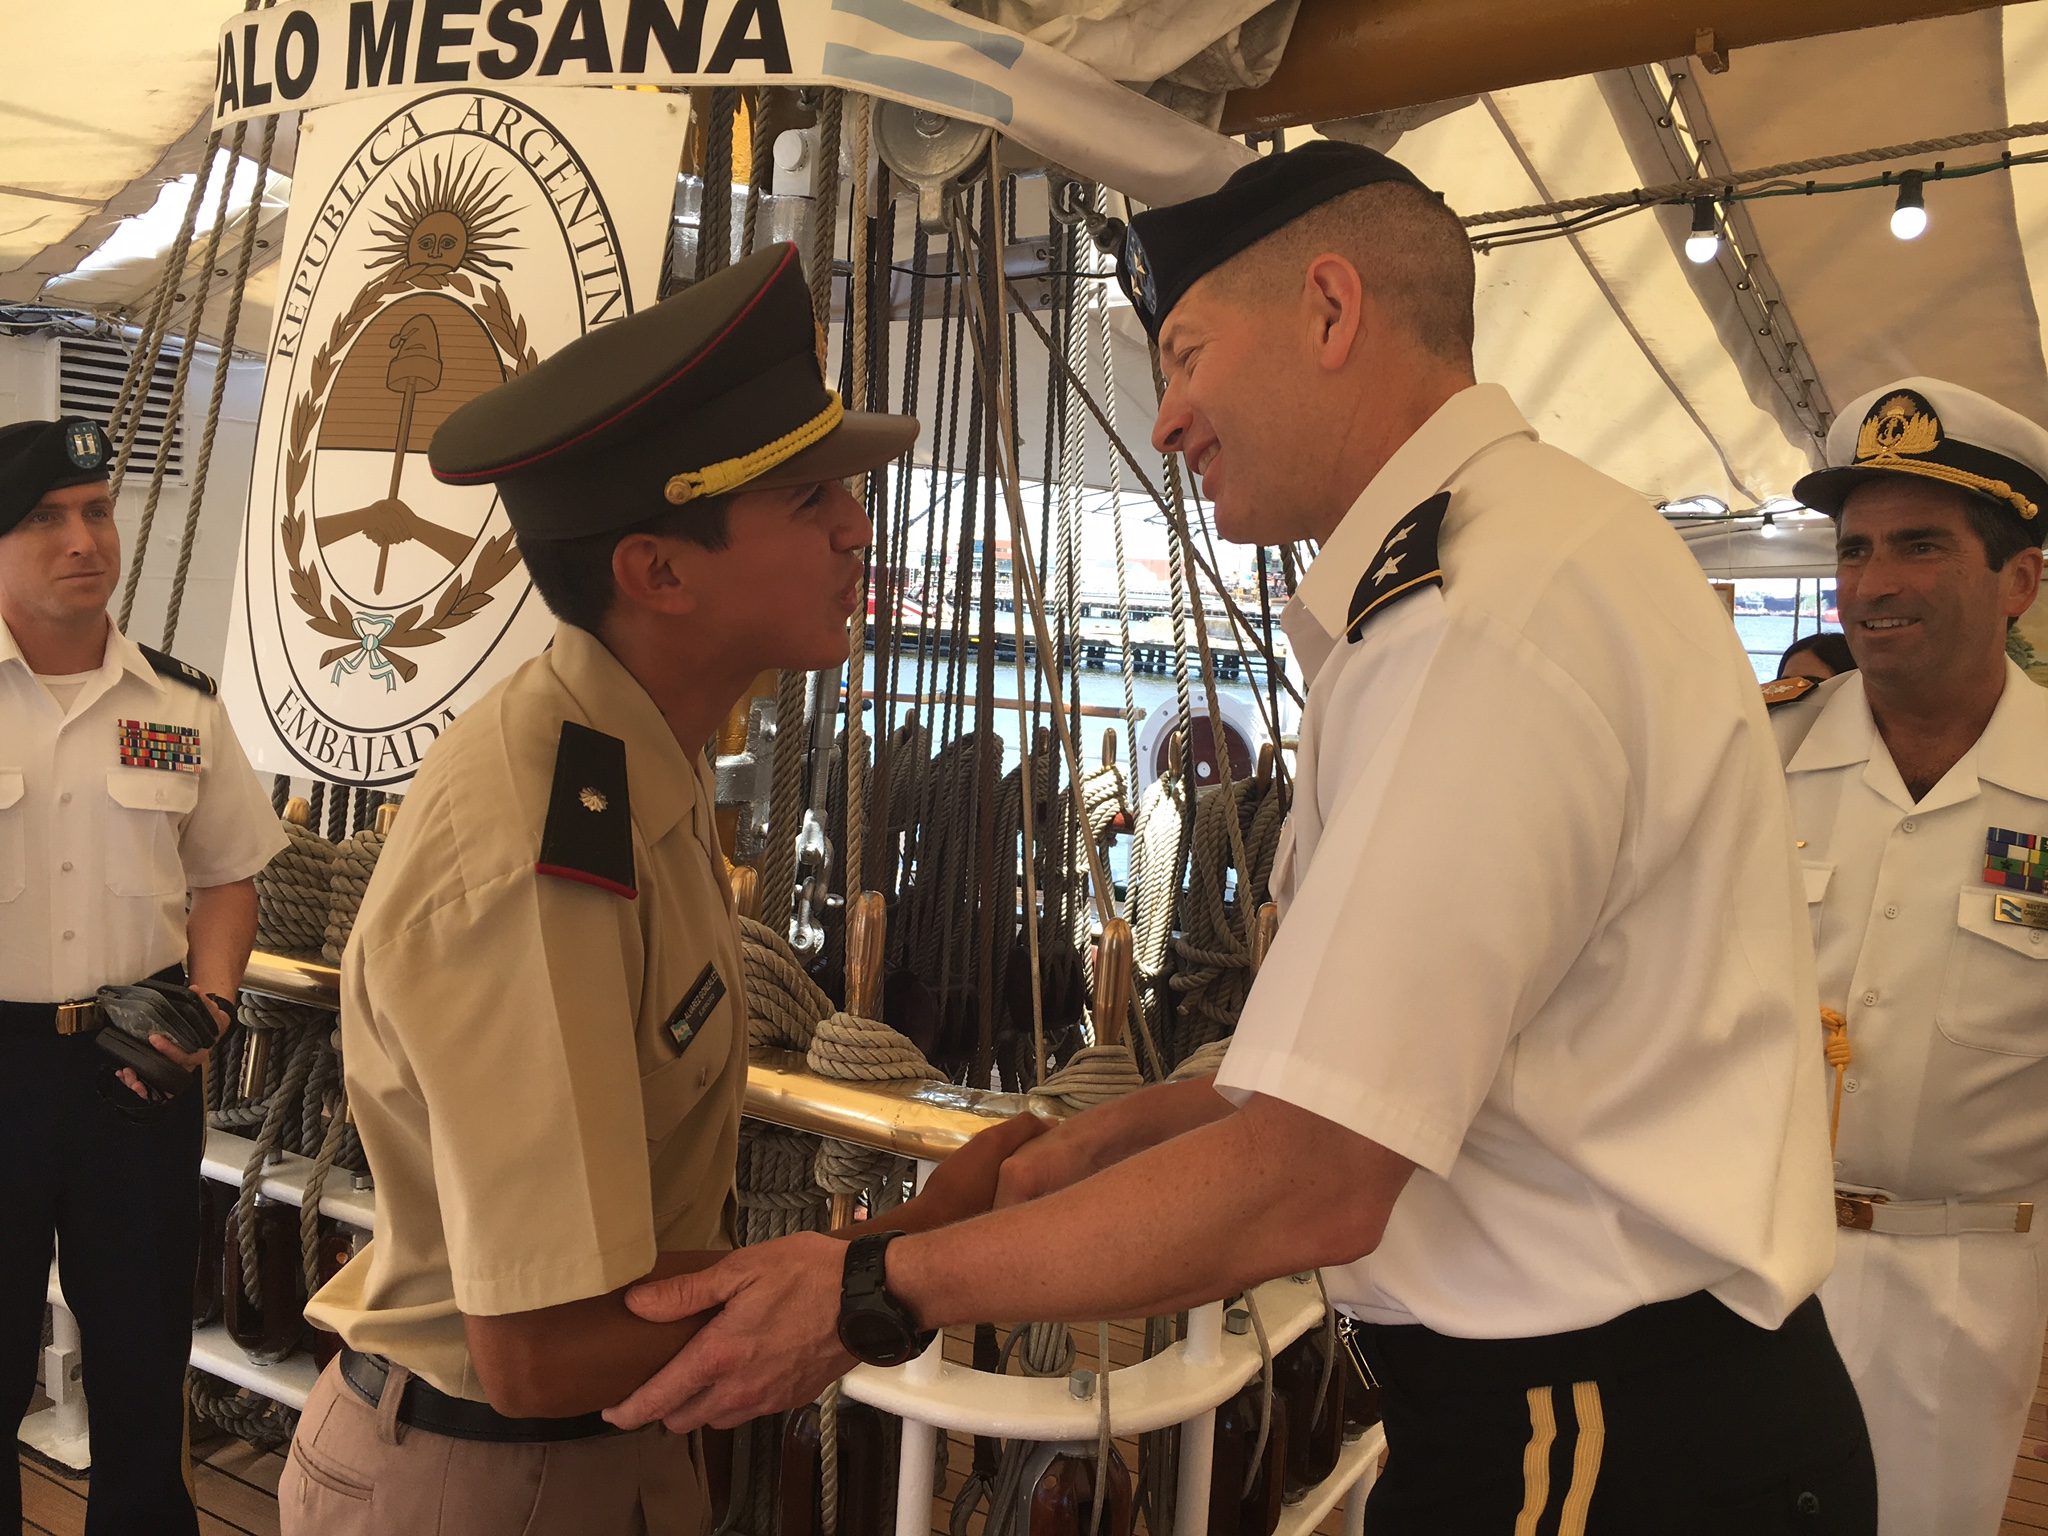
Найгучнiший епiзод: у жовтнi 2012 аргентинський тренувальний фрегат ARA Libertad з 234 курсантами на борту зайшов до порту Тема, Гана. NML Capital отримала ухвалу ганського суду i заарештувала корабель у рахунок боргу. Курсанти провели на борту 11 тижнiв, поки Мiжнародний трибунал ООН з морського права не зобов’язав Гану вiдпустити судно у груднi 2012.
«Це прецедент, що змiнив уявлення про те, яким активам суверена взагалi може загрожувати арешт за межами країни.»
Лi Бучайт, юрист iз суверенного боргу, Cleary Gottlieb, Bloomberg, 2013
Врегулювання 2016 i нова архiтектура collective action clauses
У груднi 2015 до влади прийшов Маурiсiо Макрi з програмою повернення Аргентини до мiжнародних ринкiв. У лютому 2016 пiдписано угоду: NML Capital i iншi holdouts отримали 75 центiв на долар. Загальна сума виплат holdout creditors – $4,65 млрд. Аргентина одразу вийшла на ринок iз емiсiєю облiгацiй на $16,5 млрд – найбiльшою серед країн EM на той момент, iз прибутковiстю 7,5% рiчних.
Правовий наслiдок справи вийшов далеко за межi одного дефолту. МВФ i ЄС зробили collective action clauses (CACs) стандартом для нових суверенних емiсiй пiсля 2003 року. CAC – механiзм, що дозволяє квалiфiкованiй бiльшостi кредиторiв (зазвичай 75%) ухвалити реструктуризацiю, обов’язкову для всiх, включно з holdouts. Без CAC один кредитор iз 7% паперiв здатний заблокувати угоду для 93%.
Аргентина у 2020 знову оголосила дефолт – на $65 млрд COVID-era облiгацiй – i того ж року провела реструктуризацiю вже iз CACs. Pari passu-пастка 2012 року бiльше не спрацювала: облiгацiї мiстили механiзм, що унеможливлював повторення сценарiю Грiси.
Справа NML Capital проти Аргентини показала: суверенний iмунiтет – не абсолютний, нью-йоркське право – потужна зброя навiть проти держав, а облiгацiя з умовами з 1990-х рокiв може виявитися небезпечнiшою за сам дефолт. Шрi-Ланка ($12,6 млрд, дефолт 2022) i Замбiя ($3 млрд, дефолт 2020) провели реструктуризацiї вже за новими правилами – але суперечки мiж офiцiйними (МВФ, Паризький клуб) i комерцiйними кредиторами про справедливий розподiл утрат не припинились.
З $93 млрд первiсного дефолту 2001 року Аргентина врештi виплатила близько $37,8 млрд реструктуризованим кредиторам i ще $4,65 млрд holdouts – разом менше нiж половину вiд номiналу. $50,5 млрд власникам облiгацiй так i не повернули.
Джерела: IMF Working Paper, “Collective Action Clauses and the Restructuring Process” – Reuters, “Argentina reaches deal with holdout creditors” – Financial Times, “NML Capital and the Argentina debt battle”