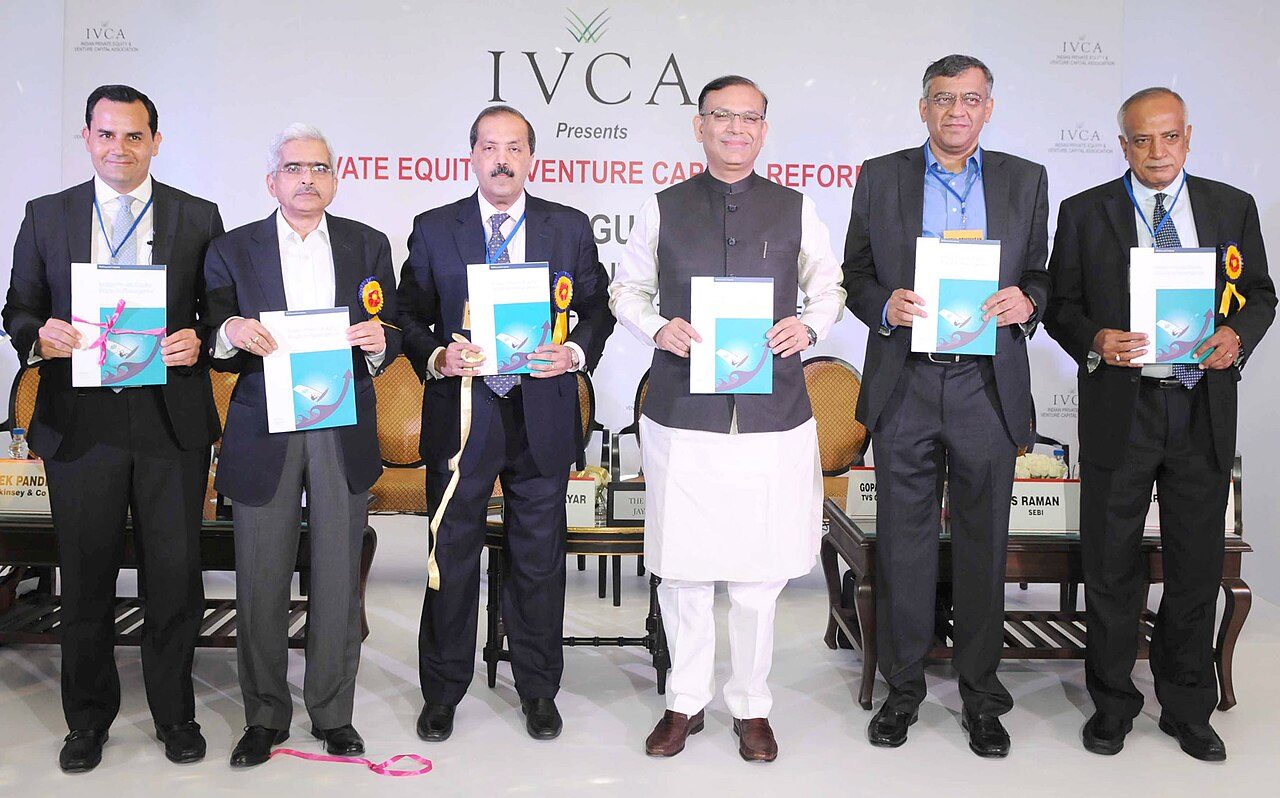
The Minister of State for Finance, Shri Jayant Sinha releasing a report on Indian Private Equity Route to Resurgence, at an event organised by the IVCA (Indian Private Equity and Venture Capital Association), in New Delhi on July 01, 2015.
За даними Preqin, глобальний ринок приватного капіталу – private equity і venture capital – управляв активами на суму $14,8 трлн станом на кінець 2025 року, і значна частина статків управляючих партнерів топових фондів формується не з фіксованих комісій, а через carried interest – право на 20% від прибутку понад встановлений мінімальний поріг. Саме цей механізм пояснює, чому засновники Blackstone, KKR або Apollo Global Management стають мільярдерами навіть без великих власних вкладень у фонд.
Для діаспорної аудиторії, що розглядає участь у VC-раундах або LP-позиціях у фондах, розуміння carry – базова умова для оцінки реальних інтересів управляючих.
- Структура 2-and-20 і звідки береться 20%
- Waterfall і hurdle rate: коли GP отримує carry
- Clawback: повернення надмірно виплаченого carry
- Carry як capital gains: податкова суперечка
- Більше матеріалів
- Carried interest: механіка розподілу прибутку між GP і LP у PE/VC
- Британські MP вимагають перевірки FCA після смерті Андрісза
- Пентагон припинив використання Claude після конфлікту з Anthropic
- Хакери отримали CPR-дані 8,8 млн жителів Данії через підрядника
- Milestone-ескроу в інвестиційних угодах: механіка і ризики
- Micron Q4 FY2026: ,23 млрд виторгу і кастомне HBM від Nvidia
Структура 2-and-20 і звідки береться 20%
Переважна більшість PE і VC фондів працює за моделлю “2-and-20”. Перша цифра – management fee, 2% на рік від committed capital: це операційні витрати фонду (офіс, аналітики, юристи). Друга – carried interest, 20% від чистого прибутку, що розподіляється після повернення капіталу LP (limited partners, інвесторів).
Чому саме 20%? Стандарт склався у 1970-80-х у Кремнієвій долині та на Уолл-стріт без будь-якого законодавчого мандата – як ринкова конвенція між GP (general partner, управляючим) і LP. Окремі top-quartile венчурні фонди з 2020-х беруть 25-30% carry: відомі приклади – Sequoia Capital і Andreessen Horowitz у деяких спеціалізованих структурах. Дрібніші або більш конкурентні фонди опускаються до 15%.
Waterfall і hurdle rate: коли GP отримує carry
Carry не нараховується автоматично з першого прибутку. Стандартний distribution waterfall – каскад виплат – виглядає так: спочатку LP повністю повертають вкладений капітал, потім LP отримують preferred return (hurdle rate), зазвичай 8% річних, як компенсацію за час очікування. Після цього GP отримує catch-up: всі наступні розподіли йдуть йому, поки GP не отримає рівно 20% від загального прибутку. Фінальний split – 80% LP / 20% GP – підтримується до ліквідації фонду.
“Hurdle rate – це ключовий інструмент вирівнювання інтересів. GP не отримує нічого понад management fee, доки LP не заробили 8% на свій капітал”, – пояснювала Кетрін Лаго, директор інвестиційного комітету ILPA (Institutional Limited Partners Association), у виступі на SuperReturn Berlin у лютому 2026 року.
Clawback: повернення надмірно виплаченого carry
Фонди з горизонтом 10-12 років розподіляють прибутки поетапно – після продажу кожного портфельного актива. Ситуація, коли ранні успішні exits приносять GP carry, а пізніші активи виявляються збитковими, є розповсюдженою. Саме для цього у LPA (Limited Partnership Agreement) прописується clawback provision: якщо GP отримав більше carry, ніж належить за підсумком всього фонду, GP зобов’язаний повернути різницю LP.
На практиці стягнення clawback – юридично складний процес. Кошти часто вже розподілені між партнерами фонду, частина GP-команди може змінитися. Blackstone у 2013 році публічно виплатив $85 млн clawback LP за фондами 1990-х – один з найбільш відомих прецедентів у галузі, за даними Wall Street Journal.
Carry як capital gains: податкова суперечка
У США carried interest оподатковується як довгостроковий приріст капіталу (15-20%), а не як звичайний дохід (37% у вищій шкалі). Технічне обгрунтування: GP отримує частку у прибутку партнерства, а не заробітну плату. Закон Tax Cuts and Jobs Act 2017 додав вимогу 3-річного holding period (section 1061 IRC), але не змінив capital gains статус carry.
Великобританія зробила більш рішучий крок. Уряд Лейбористів у жовтні 2024 оголосив: з квітня 2026 carried interest у Великобританії повністю оподатковується як дохід від зайнятості (income tax, ставка до 45%). Це відчутно для лондонського PE-хабу, де зосереджені головні офіси Carlyle, CVC Capital і Permira. Британська асоціація приватного капіталу (BVCA) оцінила потенційний відтік GP-команд до Дубаю, Амстердаму і Люксембургу.
“Реформа carry у UK – не просто фіскальна, це сигнал про зміну пріоритетів. Якщо Лондон втрачає репутацію GP-friendly юрисдикції, Дубай і Люксембург готові заповнити нішу”.
Марк О’Хара, партнер Macfarlanes LLP, Financial Times, листопад 2024
Єврозона не має уніфікованого підходу: Люксембург і Нідерланди зберігають пільгові режими для GP carried interest, що зміцнює їхні позиції як GP-domicile для фондів з глобальними LP. Комісія ЄС у робочому документі вересня 2025 позначила регуляторну фрагментацію carry-оподаткування як “бар’єр для єдиного ринку капіталу”, однак конкретних директив не запропонувала.
Для LP, що оцінюють вхід у PE або VC структури, carried interest – центральна змінна при розрахунку net return. Фонд із hurdle rate 8%, стандартним waterfall і clawback provision захищає LP значно краще, ніж структури без цих механізмів – і саме ці умови варто перевіряти у LPA перед підписанням.
Джерела: Preqin, “Understanding Carried Interest” · ILPA, ILPA Principles 3.0 · Financial Times, “UK carried interest tax overhaul”