Elliott Management придбала аргентинські суверенні облігації номіналом $48 млн за ціною 30 центів на долар у 2001 році – відразу після того, як Аргентина оголосила дефолт на $100 млрд, найбільший суверенний дефолт того часу. Через 12 років судових процесів у США, Великій Британії, Гані та Нідерландах фонд отримав $2,4 млрд – більш як 50-кратний прибуток на вкладені кошти. Це класична механіка distressed debt: ринку, де активи на суму понад $800 млрд щороку змінюють власника за ціною від 10 до 60 центів за долар номіналу.
- Механіка distressed trading: від дефолту до торгів
- Pari passu і RUFO: два пункти, що заблокували 0 млрд
- Аргентина 2001-2016: арешт фрегату і 15 років суду
- Україна 2015: млрд реструктуризація і відмова Росії
- Ринок сьогодні: 0 млрд і нові суверенні дефолти
- Більше матеріалів
- Distressed debt і vulture funds: механіка ринку на 0 млрд
- JFTC обшукала Asahi, Kirin, Sapporo і Suntory за цінову змову
- Skydance завершила злиття Paramount і Warner за 0 млрд
- Schneider Electric підписала угоду про купівлю PTC за ,6 млрд
- Prime brokerage: трлн securities lending і крах Archegos
- S&P 500 вперше закрився вище 7 800 на чолі з AI-ралі Marvell
Механіка distressed trading: від дефолту до торгів
Distressed debt – це боргові зобов’язання, ринкова ціна яких впала нижче 80 центів на долар номіналу, зазвичай через фінансові труднощі емітента. Коли компанія або держава оголошує реструктуризацію чи дефолт, ціна облігацій обвалюється: первісні кредитори – пенсійні фонди, страховики – хочуть вийти за будь-яку ціну. Distressed-фонди купують з протилежного боку.
Базовий сценарій: первісний власник придбав облігації за 100 центів. Після оголошення реструктуризації ринок оцінює ймовірність повернення грошей у 30-40%. Distressed-фонд купує ті ж папери за 25-35 центів. Якщо реструктуризація дає 50 центів на долар – фонд заробив 50-100% навіть погодившись на часткове списання.
Але vulture funds обирають іншу стратегію: відмовляються від реструктуризації і вимагають 100 центів плюс накопичений відсоток через суд. Саме тому в галузі існують дві категорії: distressed investors, що беруть участь у реструктуризації і отримують помірний прибуток, та holdout creditors – vulture funds, що блокують угоди і судяться до повного стягнення. Детальніше про механіку складних фінансових інструментів – в Розділі аналітики NewsGroup.
Pari passu і RUFO: два пункти, що заблокували $120 млрд
Ключовий інструмент vulture funds – стаття pari passu (рівний серед рівних) у більшості суверенних облігаційних угод. Вона забороняє емітенту платити одним кредиторам більше ніж іншим. Тобто якщо Аргентина платила реструктурованим кредиторам, вона юридично зобов’язана була платити і holdout-кредиторам Elliott Management – у повному розмірі.
Федеральний суддя Томас Грієса у Нью-Йорку у 2012 році ухвалив саме таке рішення: Аргентина не може обслуговувати реструктуровані облігації, поки не виплатить holdout-кредиторам $1,33 млрд. Це заблокувало всі виплати Аргентини через американську фінансову систему – технічний дефолт за реструктурованим боргом у 2014 році, навіть попри те що Аргентина мала готівку для виплат.
Інший механізм – RUFO (Rights Upon Future Offers): положення, яке гарантує попереднім кредиторам право на кращі умови, якщо нові кредитори отримають їх. Аргентина стверджувала, що виплата Elliott Management повної вартості до грудня 2014 року зобов’язала б її запропонувати ті ж умови всім реструктурованим кредиторам – що коштувало б $120 млрд. Саме тому Аргентина чекала до 2016 року.
Аргентина 2001-2016: арешт фрегату і 15 років суду
У грудні 2001 року Аргентина оголосила дефолт і почала переговори про обмін облігацій. У 2005 і 2010 роках відбулися обміни: 93% кредиторів погодились прийняти 30-35 центів на долар. Elliott Management під торговельною назвою NML Capital відмовилась і продовжила судовий процес.
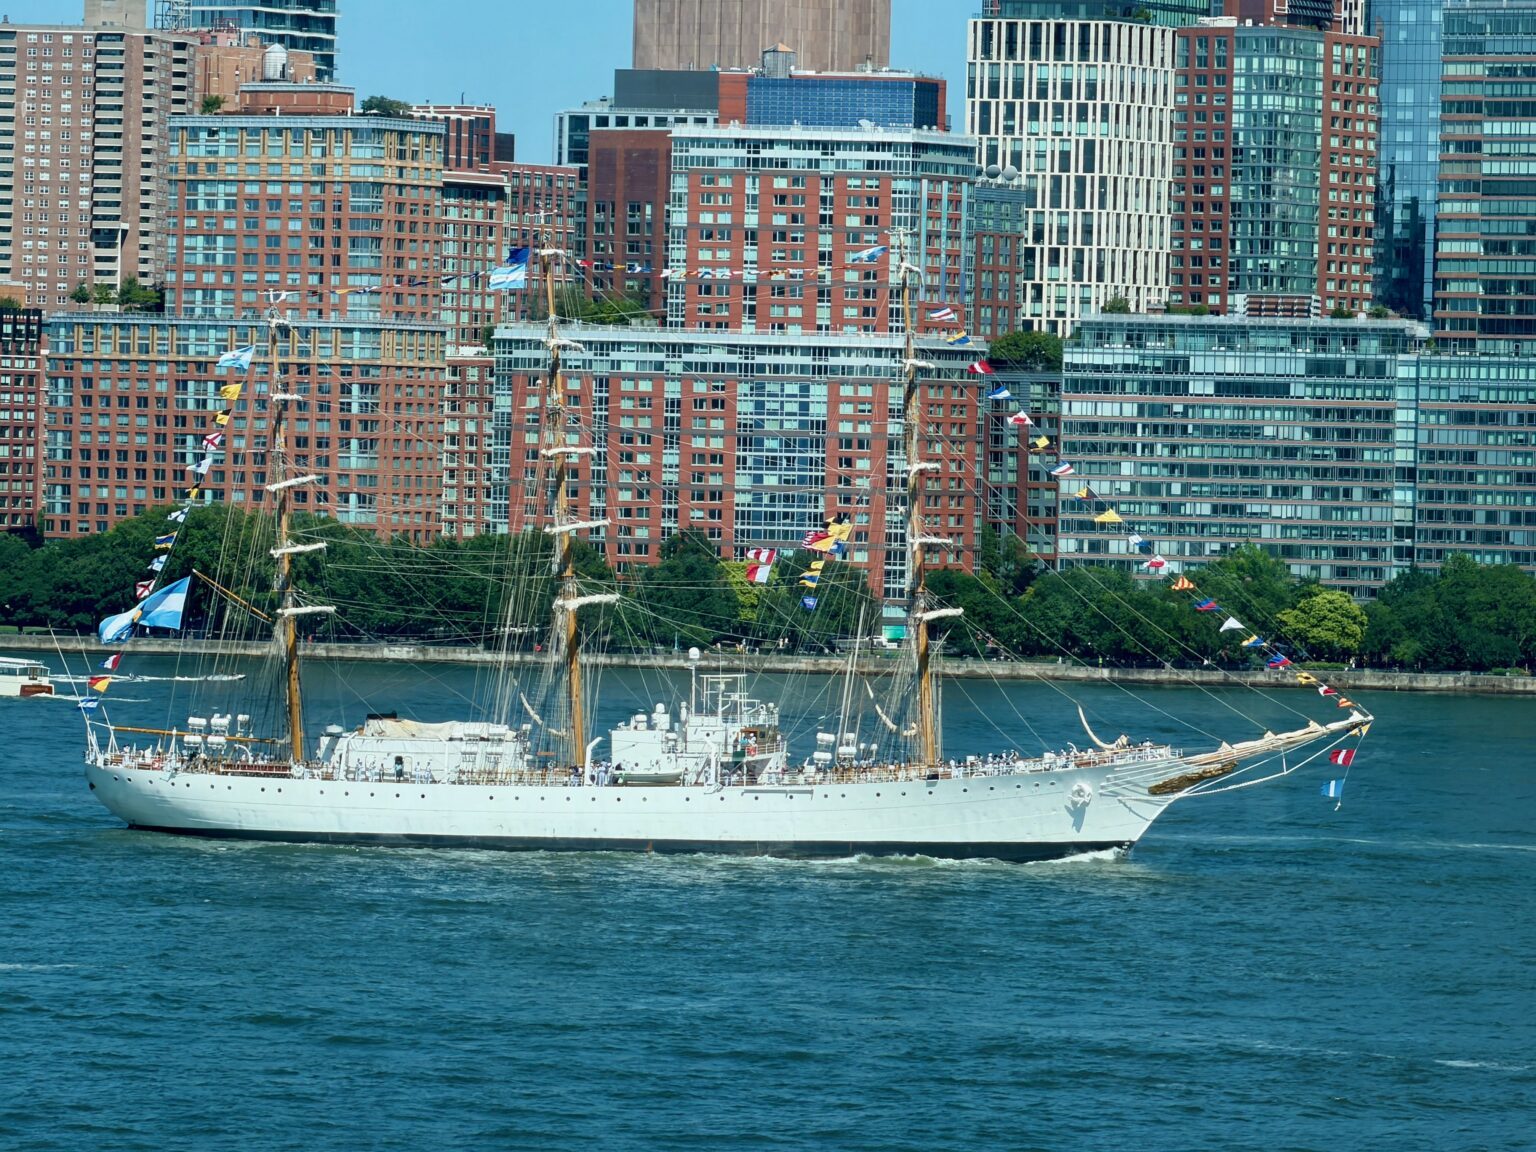
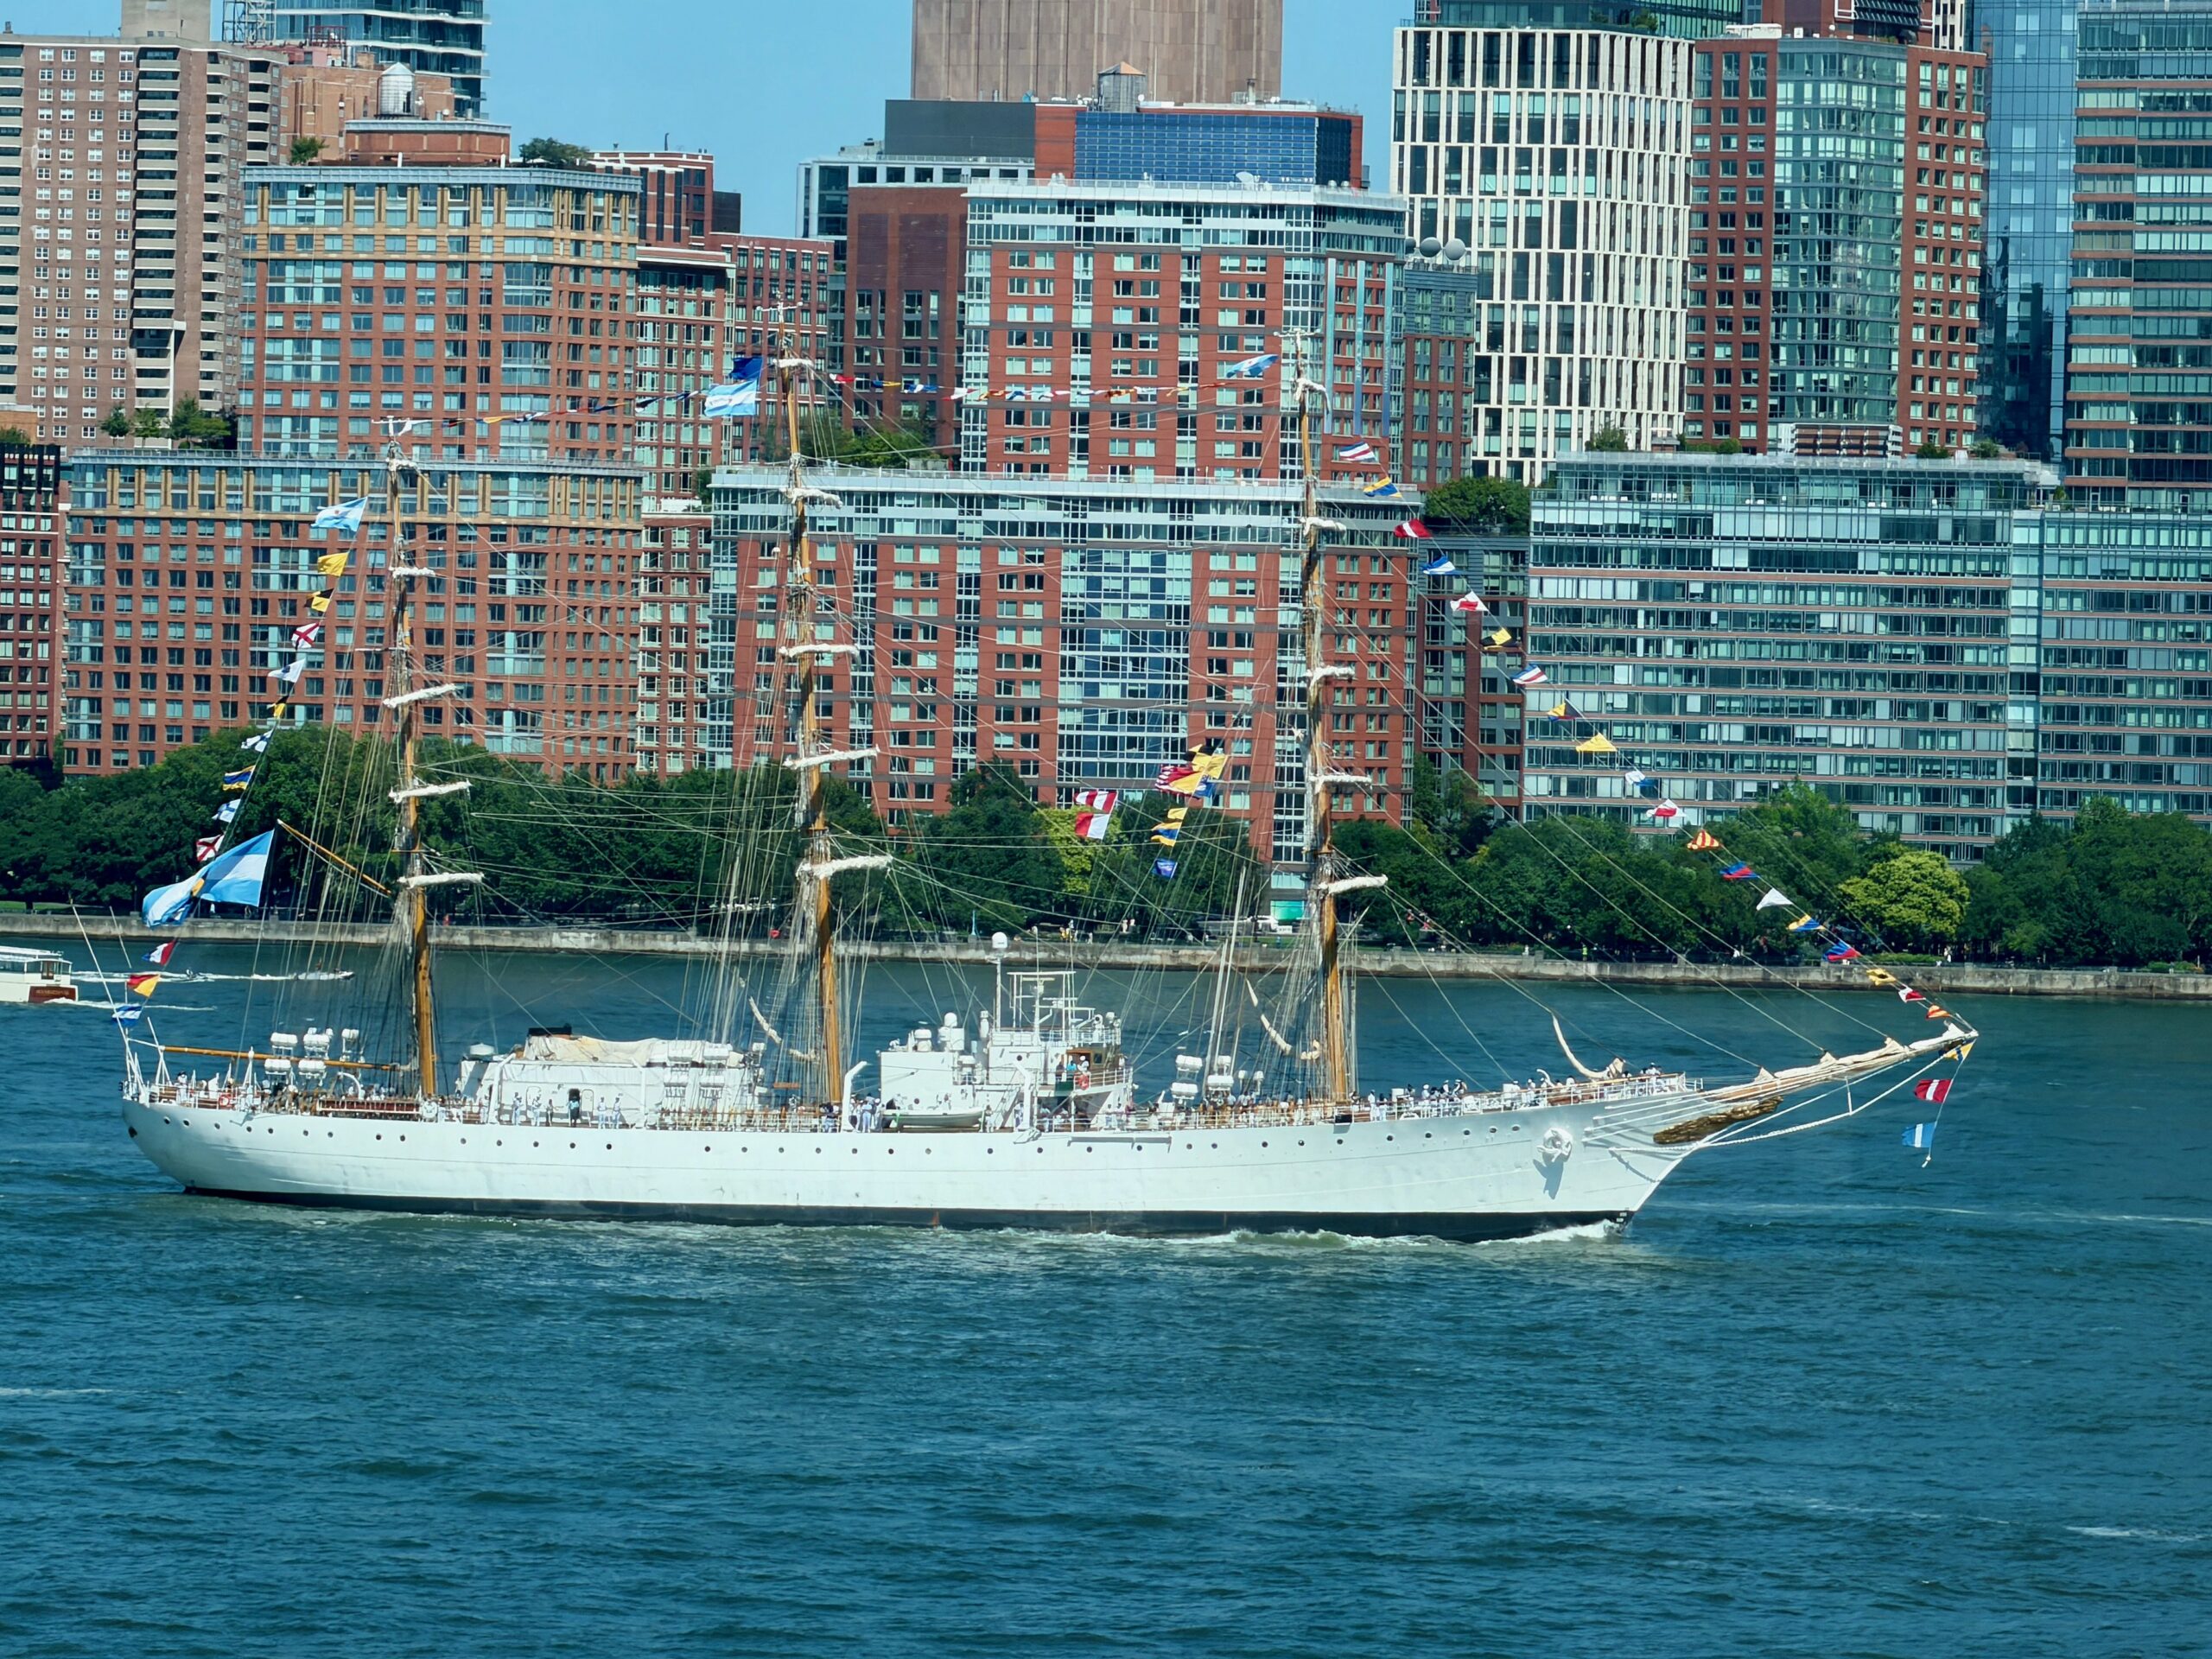
У жовтні 2012 року адвокати NML Capital знайшли аргентинський тренувальний фрегат ARA Libertad у порту Тема в Гані. Суд Гани заарештував судно на підставі невиконаного судового рішення проти Аргентини. Матроси перебували на борту заарештованого корабля 77 днів – міжнародне морське право зрештою змусило Гану звільнити судно, але інцидент набув розголосу на кількох континентах.
«NML Capital незаконно привласнила аргентинські активи і тепер утримує наш флот у заручниках»
Ерік Симон, міністр економіки Аргентини, жовтень 2012 року, Reuters
У квітні 2016 року уряд Маурісіо Макрі підписав угоду: Аргентина виплатила NML Capital і п’ятьом іншим holdout-кредиторам у сукупності $4,65 млрд, з яких $2,4 млрд отримала Elliott Management. Вихідна інвестиція NML Capital становила близько $177 млн – з урахуванням ринкових покупок на вторинному ринку протягом 2001-2008 років. Прибуток перевищив $2,2 млрд за 15 років.
Україна 2015: $15 млрд реструктуризація і відмова Росії
Під час кризи у 2015 році Україна провела реструктуризацію суверенного боргу на $15 млрд. Ключовим кредитором виступив американський Franklin Templeton, який тримав українські облігації на суму близько $7 млрд – найбільша позиція серед приватних кредиторів. Угода передбачала 20-відсотковий haircut і продовження термінів погашення на чотири роки. Переговори від імені України вела команда на чолі з міністром фінансів Наталею Яресько.
Росія тримала окремий $3 млрд євробонд, випущений у грудні 2013 року за уряду Януковича. Москва відмовилась брати участь у реструктуризації і вимагала повного погашення, кваліфікуючи свій статус як офіційного, а не приватного кредитора – що змінювало б юридичну рамку всієї угоди і фактично включало б Україну до категорії позичальників МВФ, які порушили зобов’язання перед офіційними кредиторами.
«Це комерційний борг, випущений на стандартних ринкових умовах, і ми не бачимо підстав для будь-якого списання»
Антон Силуанов, міністр фінансів Росії, грудень 2015 року, ТАСС
Після відмови Росії Україна зупинила виплати по цьому бонду у грудні 2015 року. Судові процеси у британських судах тривали до 2022 року, коли після початку повномасштабного вторгнення провадження фактично завмерло. У 2024 році Велика Британія ухвалила законодавство, яке дозволяє заморожувати активи суверенних держав-агресорів – частково у відповідь саме на цей прецедент.
Ринок сьогодні: $800 млрд і нові суверенні дефолти
За даними Preqin і Bloomberg, глобальний ринок distressed debt налічує від $750 млрд до $850 млрд в активах під управлінням. Серед найбільших гравців – Elliott Management ($65 млрд загального AUM), Oaktree Capital Management ($170 млрд, де дистрес-стратегії займають значну частку), Apollo Global Management і Cerberus Capital Management.
Починаючи з 2020 року ринок отримав нову хвилю суверенних позичальників у скруті. Замбія оголосила дефолт у листопаді 2020 року – угода підписана у квітні 2023 року після 2,5 років переговорів за участі Китаю як найбільшого кредитора. Шрі-Ланка оголосила дефолт у квітні 2022 року – угода з кредиторами закрита у вересні 2024 року з haircut близько 28%. Гана оголосила дефолт у грудні 2022 року – угода з euroholder у 2024 році передбачала 37-відсоткове списання.
Після аргентинської справи більшість суверенних облігацій включає положення CAC (Collective Action Clauses): згода 75% за номіналом кредиторів стає обов’язковою для всіх, включаючи holdout. Це ускладнює vulture-стратегію, але не унеможливлює. Elliott Management у 2012 році успішно блокувала реструктуризацію Греції, купивши грецькі облігації, випущені за британським правом – на які CAC не поширювався.
Distressed debt виконує реальну ринкову функцію: дає первісним кредиторам – пенсійним фондам, страховикам – вихід з неліквідних позицій без очікування завершення реструктуризації роками. Але конфлікт між законними вимогами holdout-кредиторів і можливістю країни провести впорядковану реструктуризацію залишається фундаментальним протиріччям ринку суверенного боргу, яке жоден механізм – ні CAC, ні SDRM МВФ – ще не вирішив остаточно.
Elliott Management досі тримає позиції в аргентинських облігаціях. Аргентина у 2024 році уклала угоду з МВФ про реструктуризацію $44 млрд кредитної лінії. Ринок стежить за тим, чи повториться цикл.
Джерела: Financial Times, Argentina sovereign debt · Reuters, Ukraine $15 billion debt restructuring · Bloomberg, Distressed debt market overview