Мовна платформа Preply, заснована українськими підприємцями, закрила раунд Series D на $150 млн 21 січня 2026 року під керівництвом фонду WestCap, досягши оцінки $1,2 млрд і ставши восьмим українським юнікорном. Угода відбулась того самого місяця, що й $22 млн Series A компанії HOLYWATER – і це не збіг: перші дев’ять місяців 2026-го принесли українським стартапам €282 млн у 50 раундах, більш ніж учетверо перевищивши показник аналогічного відрізку 2025-го, коли 70 угод сукупно дали лише €65 млн, за аналітикою bad ideas fund. Сумарний венчурний потік, динаміка активних інвесторів і конкретні умови угод – у матеріалі нижче.
- Ринок у цифрах: чотириразове прискорення за рік
- Три угоди, що визначили характер 2026-го
- Карта активних інвесторів: логіка відбору і розміри чеків
- Defense tech: окрема гравітаційна яма для капіталу
- Від гранту USF до Series A: реальна послідовність кроків
- Що хочуть інвестори: умови, сигнали і підводні камені
- Де шукати капітал у 2026-му: канали і нові платформи
- Часті питання: Series A в Україні
- Яка мінімальна виручка потрібна для Series A в Україні?
- Чи можна залучити Series A з українською юридичною особою?
- Де знайти українських VC-менеджерів для першого контакту?
- Скільки часу займає закриття Series A в умовах 2026-го?
- Більше матеріалів
- Series A в Україні 2026: хто фінансує і на яких умовах
- Apple Q4 FY2026: перший звіт Терноса і тест реальної маржі
- Binance відновила виведення після злому: покрито ,34 млрд
- Нью-Мексико присудив Meta млрд у справі Cambridge Analytica
- Студентський рух скинув Вучича, США голосують 3 листопада
- Prime brokerage: механіка прихованого левериджу і крах Archegos
Ринок у цифрах: чотириразове прискорення за рік
Vestbee, CEE-платформа для стартапів і венчурних фондів, рахує перший квартал 2026-го інакше, ніж bad ideas fund: €228,9 млн у 16 раундах – і за цим показником Україна посіла друге місце у Центральній та Східній Європі після Польщі. Розбіжність між двома джерелами виникає через методологію: Vestbee включає раунди, оголошені у грудні 2025-го але закриті у 2026-му, та враховує угоди із зарубіжною реєстрацією засновників-українців. Bad ideas fund використовує суворішу країнову прив’язку – дата закриття й реєстрація юридичної особи в Україні або засновник з українським паспортом як обов’язковий критерій.
Startup Genome у своєму Global Startup Ecosystem Report 2026 оцінює обсяг венчурного фінансування українських стартапів у 2025-му в $526 млн – зростання на 8% рік до року. Ця цифра включає Preply, Grammarly і кілька інших компаній з першочергово українськими командами, але з основними юридичними особами поза країною. Якщо включати лише ці компанії, Україна входить до 10 найбільш активних екосистем Центральної та Східної Європи – що для країни в умовах повномасштабної війни є безпрецедентним результатом.
Для контексту: Ізраїль із схожою war-economy специфікою залучив понад $9 млрд у 2025-му, але виходив до цього рівня понад 20 років і має розвинену мережу LP-зв’язків через NASDAQ-виходи. Україна стартувала практично з нуля у 2014-му і за 12 років побудувала екосистему, що у 2026-му вже виробляє unicorn-exits і transatlantic Series A угоди. Startup Genome у своєму звіті 2026-го назвав цю динаміку безпрецедентною для будь-якої країни, що перебуває в активному збройному конфлікті.
Якісне зрушення важливіше суперечки між цифрами. Bad ideas fund фіксує: кількість угод Series A в Україні зросла з 3 до 7 рік до року. Це невелике число, але воно позначає структурний перехід – від seed-стадії, де раніше концентрувалась більшість транзакцій, до mid-stage, де оцінки вищі і угоди вимагають глибшого due diligence. AVentures Capital у своєму річному огляді 2025 року встановила: seed-раунди дали лише $89 млн із ~$498 млн загального потоку, тобто 18% від загального обсягу. У 2026-му ця частка продовжує падати – гроші змістились у пізніші стадії.
Серед окремих угод – Haiqu ($11 млн seed, лютий 2026, квантові обчислення), Farsight Vision (€7,2 млн від SmartCap) і кілька анонімних оборонних угод, що не потрапили у відкриті реєстри. Включаючи ці транзакції, реальний обсяг іноземного капіталу в українській tech-екосистемі за перше півріччя 2026-го, за оцінкою The Recursive, перевищує €300 млн.
Паралельно виник новий тип капіталу: стратегічні вкладення американських оборонних компаній безпосередньо в українські стартапи без венчурного посередника. Axon Enterprise, виробник тазерів і поліцейської техніки з виторгом $2,4 млрд у 2025-му, стала прямим інвестором Buntar Aerospace у березні 2026-го. Такі угоди не завжди відображаються у стандартних венчурних реєстрах, тому агрегатори потенційно занижують реальний обсяг іноземного капіталу в українській технологічній екосистемі.
Три угоди, що визначили характер 2026-го
Перші два тижні 2026 року принесли два раунди, що задали тон усьому ринку.
HOLYWATER, $22 млн Series A, 15 січня 2026. Компанія розробляє мобільні застосунки для вертикального відеоконтенту – зокрема My Drama, стримінгову платформу мікродрам. Horizon Capital очолив раунд; до угоди приєднались Endeavor Catalyst і Wheelhouse – американські медіа- та продюсерські структури. За даними Axios і Kyiv Post, які першими повідомили про угоду, Fox Entertainment Studios зобов’язалась виробити понад 200 оригінальних вертикальних серіалів для платформ HOLYWATER протягом наступних двох років. Це перетворює інвестиційний раунд із суто фінансової транзакції на стратегічний партнерський контракт – формат, який у 2026-му стає нормою для консьюмерських стартапів із реальною дистрибуцією. EY Ukraine консультувала Horizon Capital щодо угоди – факт, підтверджений офіційним прес-релізом компанії від 15 січня.
«Богдан і Анатолій побудували щось, що дійсно заходить американській аудиторії – і це вимірюється ретеншном і монетизацією, а не просто завантаженнями»
Horizon Capital, прес-реліз від 15 січня 2026 року
Preply, $150 млн Series D, 21 січня 2026. Шість днів після HOLYWATER Preply закрила рекордний для українського стартап-ринку раунд. WestCap виступив лід-інвестором; до синдикату увійшли ЄБРР (European Bank for Reconstruction and Development), Horizon Capital, Indico Capital Partners і Siena Capital. Загальне фінансування Preply досягло ~$299 млн, хоча різні агрегатори наводять цифри від $299 до $320 млн через розбіжності у методології обліку конвертованих нот. Компанія фіксує 12 послідовних місяців EBITDA-прибутковості – сигнал, що у 2026-му суттєво впливає на оцінку, оскільки більшість венчурних фондів перейшла від логіки «growth at all costs» до вимоги видимого шляху до прибутковості. У Києві продовжують працювати близько 150 співробітників.
Buntar Aerospace, $10,4 млн, 20 березня 2026. Київський виробник розвідувальних безпілотників і програмного забезпечення Buntar Copilot залучив $10,4 млн у раунді, де лідером виступила американська Axon Enterprise. До синдикату увійшли UA1 VC, норвезький консорціум Munkene AS, Nezlamni Fund і Rosc. Axon отримала стратегічну частку з метою комерційної та технологічної інтеграції – Buntar Copilot збиратиме дані з бойового середовища, Axon обробляє їх і транслює оперативним командам. Пізніше Buntar залучила ще $16 млн від Freedom Fund і нерозкритого міжнародного PE-фонду, довівши загальне фінансування до $30 млн.
Структура Preply Series D варта окремої уваги: CB Insights фіксує розподіл між власне Series D ($100 млн) і Series D-1 (~$20,9 млн) – тобто раунд закривався у два транші. Така структура дозволяє залучити першу велику частину від якірного інвестора, а другий транш розмістити серед стратегічних ко-інвесторів (у цьому випадку – ЄБРР із геополітичним мандатом) без необхідності погоджувати один спільний term sheet. Для засновників інших масштабних компаній це корисна техніка для пришвидшення закриття раунду.
Четвертий значущий кейс початку 2026-го – Haiqu, $11 млн seed, січень 2026. Квантово-обчислювальний стартап, заснований у Торонто командою з українськими коренями, залучив кошти для розвитку квантових алгоритмів оптимізації. Haiqu не є чисто українською компанією в строгому сенсі, але регулярно потрапляє у звіти про українську екосистему – і є прикладом нової категорії deep tech, що виходить за межі defensе і знаходить міжнародний капітал.
Карта активних інвесторів: логіка відбору і розміри чеків
Horizon Capital – київсько-вашингтонська PE-компанія, інвестувала у HOLYWATER як lead і приєдналась до синдикату Preply. Це нетипова комбінація: PE-фонди рідко очолюють Series A у консьюмерських компаніях. Логіка Horizon – купувати за ціною стартапу компанії, що вже демонструють unit economics. За даними Seedtable, Horizon Capital взяв участь щонайменше у трьох угодах Series A і growth у 2026-му. Фонд відомий довгим горизонтом інвестування (7-10 років) і активним залученням до операційного розвитку портфельних компаній.
WestCap – американський growth equity фонд, що очолив Preply Series D. Відомий агресивними ставками у фінтеху і EdTech з акцентом на підприємства з доведеною прибутковістю. WestCap не спеціалізується на CEE, що підтверджує: у 2026-му глобальні фонди шукають прибуткові компанії незалежно від географічного ризику.
ЄБРР (European Bank for Reconstruction and Development) з’явився у синдикаті Preply – паттерн, характерний для 2026-го: розвиткові банки входять до пізніх раундів компаній зі стратегічним значенням для регіону. ЄБРР має мандат підтримки компаній у країнах операцій, тому участь у раунді Preply – це водночас фінансовий і геополітичний сигнал ринку. Для засновників присутність ЄБРР у синдикаті знижує сприйнятий ризик для інших інституційних інвесторів.
Axon Enterprise прийшла до Buntar не як класичний VC, а як корпоративний стратег. Axon виробляє обладнання для правоохоронних органів і активно розширює пропозицію у бік military adjacent ринків. Стратегічна частка у Buntar дає Axon технологічну складову – дрони і програмний аналіз – без внутрішніх витрат на R&D. Для Buntar це означає не лише $10,4 млн готівкою, а й потенційний контракт на постачання через мережу клієнтів Axon у NATO-країнах.
Angel One Venture Fund оголосив план вкласти $3 млн у 12 українських стартапів у 2026-му. Розмір чека (~$250 тис.) вказує на pre-seed і seed, але фонд формує пул потенційних майбутніх Series A-кандидатів. Генеральний директор Юрій Педченко публічно заявив, що фокус – на командах, які можуть вийти на зарубіжні ринки впродовж двох років після першого вкладення.
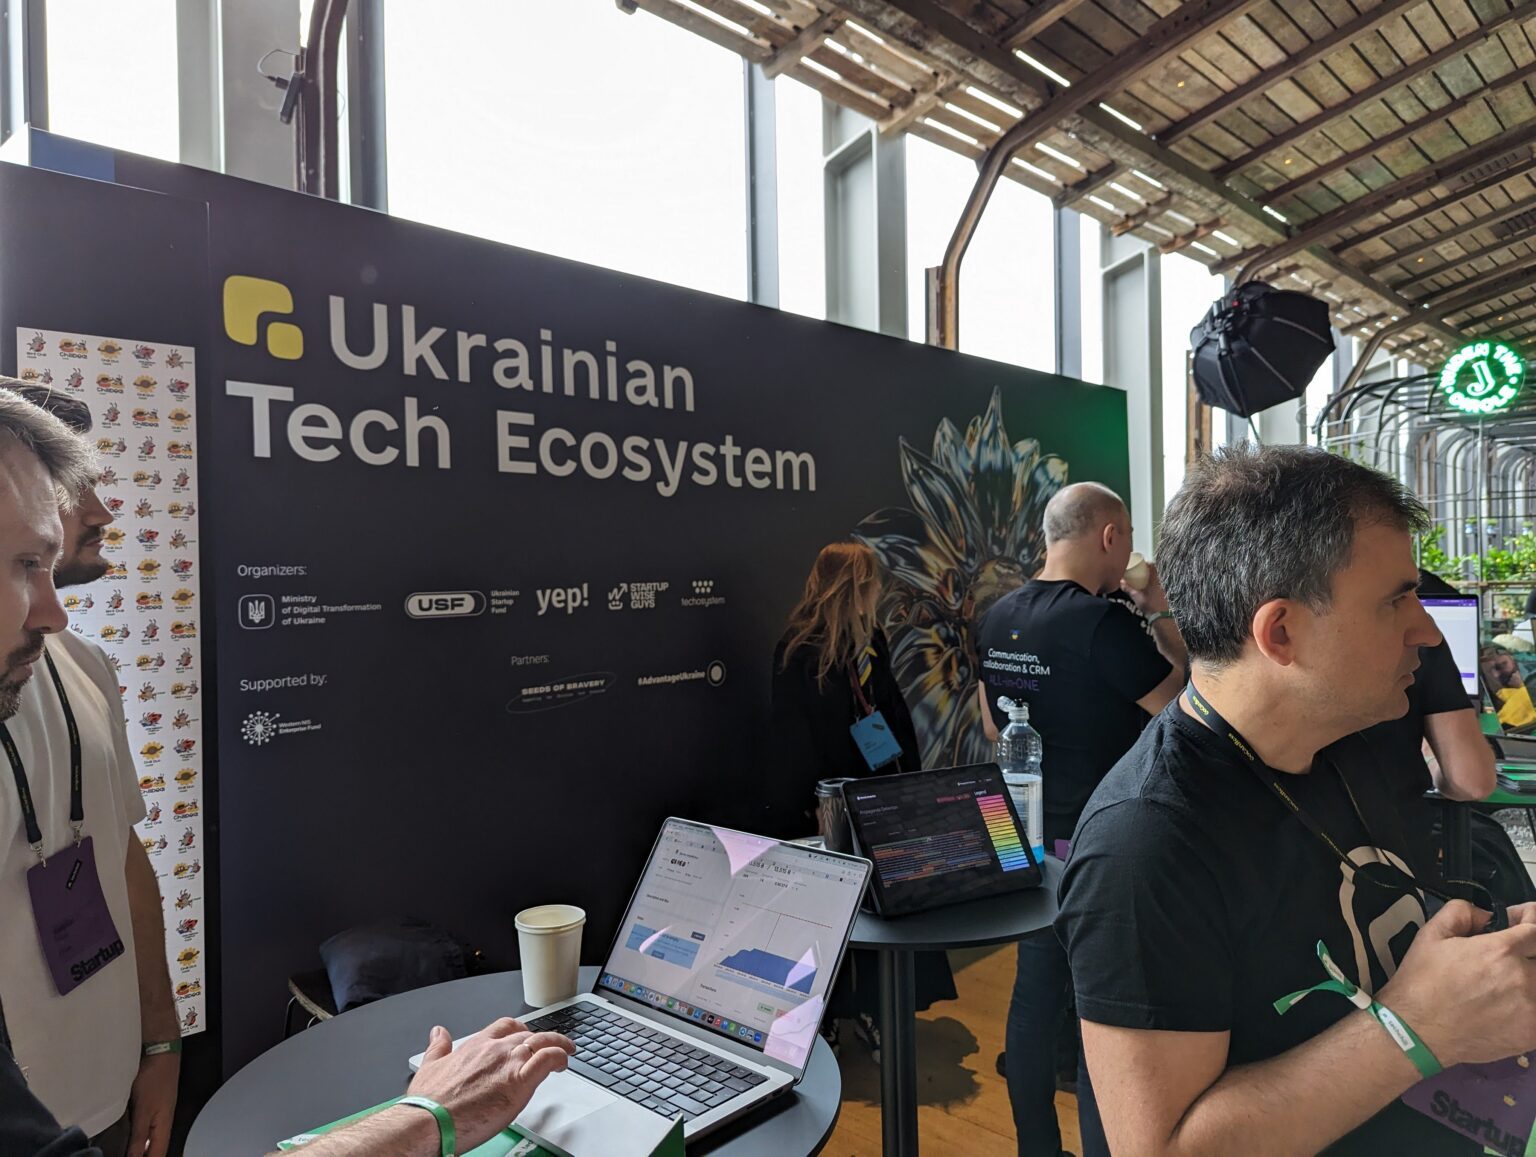
Ukrainian Startup Fund (USF) – державна програма, що видала понад $9 млн у грантах і допомогла підтримуваним командам залучити $50,9 млн зовнішнього фінансування. У серпні 2025-го USF дав 13 стартапам $475 000 у поточному раунді; окрема програма з UMAEF підтримала 57 компаній на $2 млн. У травні 2026-го запустив Startup EDGE з €1 млн першого траншу. USF виступає не прямим інвестором, а каталізатором: команди з грантом USF легше проходять перший фільтр у закордонних акселераторах, оскільки отримали базову інституційну валідацію.
TA Ventures – ранньостадійний фонд Вікторії Тіхіпко зі check size $300 тис.-$1,5 млн. У 2026-му TA Ventures активно інвестує за межами України – в Європі, США, MENA і Південно-Східній Азії. Це відбиває загальну тенденцію: провідні українські VC-менеджери диверсифікують портфелі географічно, знижуючи країновий ризик, але зберігаючи доступ до українського deal flow. AVentures Capital, SMRK і Roosh Ventures діють у тому самому сегменті $500 тис.-$5 млн, здебільшого на seed і pre-Series A стадіях.
Defense tech: окрема гравітаційна яма для капіталу
European defense tech залучив рекордні $7,4 млрд у венчурні інвестиції за 2026 рік – у чотири рази більше, ніж роком раніше, за даними Forbes Україна. Частина цих грошей прямує в українські компанії безпосередньо або через CEE-фонди з defense-мандатом.
Buntar Aerospace – найдокументованіший приклад. Компанія робить ISR-дрони (intelligence, surveillance, reconnaissance) і програмний шар Buntar Copilot, що агрегує дані з різних джерел спостереження. Після $10,4 млн у березні і наступного раунду від Freedom Fund загальне фінансування досягло $30 млн. За даними inventure.com.ua, Axon отримала стратегічну частку – конкретна частка у відсотках не розкрита. CEO Богдан Сас в коментарях для ЗМІ підкреслив: американський стратегічний інвестор дає не лише гроші, а й доступ до каналів закупівель у структурах союзників.
Swarmer – стартап, що розробляє рої автономних дронів, – у жовтні 2025 року закрив $15 млн Series A, на той момент рекордний для українського defense tech. Оцінка компанії, за підрахунком Forbes, становила від $35 до $70 млн. Після раунду Swarmer оголосив намір виходу на Nasdaq. Точних строків поки не зазначено, але декларація IPO-амбіцій підвищила профіль компанії серед інституційних інвесторів, що традиційно уникають вкладень у private defense без чіткого ліквідного виходу.
UForce – найнезвичніший кейс: компанія залучила $50 млн у раунді, який Vestbee класифікує як seed, досягши оцінки понад $1 млрд. Bloomberg повідомив про угоду 5 березня 2026 року, назвавши Shield Capital і Lakestar лід-інвесторами. Різні джерела наводять суперечливі цифри: від $50 млн до €43,6 млн, а окремі звіти згадують обговорення наступного раунду на $500 млн при оцінці $5 млрд. Незалежно від точних параметрів, UForce – перший приклад, коли seed-раунд в Україні перевищив позначку оцінка $1 млрд. Це змінює уявлення про те, якою може бути точка входу для пізніх фондів у defense tech.
Що об’єднує Buntar, Swarmer і UForce – конкурентна перевага, яку неможливо відтворити у мирних умовах: технологія пройшла бойове тестування в реальних операціях. Для американських і британських оборонних підрядників і фондів із defense-мандатом це критичний фактор due diligence – вони платять premium за «combat-proven» продукт, якого у жодної швейцарської чи фінської drone-компанії немає. United24 Media цитувала кількох venture-партнерів у квітні 2026-го: «Ми ніколи не зможемо відтворити такий test environment десь ще – тому й платимо вищу оцінку».
Поруч із названими компаніями варто згадати кілька стартапів у сфері C4ISR (командування, управління, зв’язок, комп’ютери, розвідка), що залучили капітал у закритих угодах. За оцінкою Y7 Capital, загальний обсяг задокументованих і незадокументованих defense-інвестицій в українські компанії у 2026-му перевищує $200 млн – але значна частина з них проходить через програми DOD Other Transaction Authority (OTA) або прямі державні контракти NATO, що не реєструються у публічних венчурних базах.
Farsight Vision зібрала €7,2 млн від SmartCap, естонського держфонду, зробивши Естонію першою прибалтійською країною, що взяла пряму участь у фінансуванні українського defense tech. Цей раунд – сигнал для інших CEE-держфондів: логіку забагато ризику у воєнний час замінює логіка «забагато ризику не вкладати у технологію, що може захистити нас наступними».
Від гранту USF до Series A: реальна послідовність кроків
Для більшості українських стартапів Series A – не перший контакт з інституційним капіталом. Типова траєкторія виглядає так: грант USF або Brave1 ($25-50 тис.) – перша точка валідації; потім pre-seed від Angel One або Roosh Ventures ($200-400 тис.); після цього seed від AVentures, SMRK або UA1 VC ($1-3 млн); і нарешті Series A від Horizon Capital, WestCap або стратегічного іноземного інвестора ($7-25 млн). Кожна стадія займає 12-24 місяці і вимагає специфічного набору метрик для наступного раунду.
USF важливий не тому, що дає великі гроші, а тому, що виступає сигналом відбору. Фонд відібрав 57 стартапів pre-seed і seed рівня для фінансування в рамках програми UMAEF на $2 млн. Ключова цифра: частка команд, що перейшли від USF-гранту до зовнішнього раунду протягом 18 місяців, перевищує 50% – рідкісний показник ефективності для державних програм підтримки. За даними офіційного сайту USF, загальний обсяг залученого зовнішнього фінансування портфельних компаній перевищив $50,9 млн.
Brave1, державний хаб для defense tech, запущений у 2023-му, змінив логіку відбору в секторі. Акселератор не лише видає гранти, але й відіграє роль гарантії якості для іноземних інвесторів: компанії з Brave1 проходять перший фільтр у Shield Capital, Axon Ventures і британських defense-фондах значно швидше. За прогнозом Brave1, у 2026-му очікується принаймні один Series B вище $50 млн серед випускників програми.
Принципова складність для засновників на стадії між seed і Series A – проблема трекшн-доказу в умовах активного конфлікту. Традиційний B2B-SaaS показник MRR або ARR складно екстраполювати, якщо ключовий ринок збуту – уряди або армії, а цикл продажу займає 12-18 місяців. У 2026-му ряд інвесторів розробив альтернативні метрики: кількість задокументованих бойових використань продукту, контрактний pipeline із NATO або американськими структурами, підтверджені пілоти з ідентифікованим кінцевим покупцем. Axon, за даними Kyiv Post, застосовувала саме такий підхід при аналізі Buntar.
Одна зі структурних проблем – корпоративна юрисдикція. Переважна більшість українських стартапів, що розраховують на Series A від американських або британських фондів, проводить реінкорпорацію у Delaware або Нідерландах до початку fundraising. Ця операція займає 3-6 місяців і коштує $10-30 тис. У юридичних витратах – для seed-stage команди з обмеженим runway це суттєва перешкода. Частина VC-фондів, що фокусуються на Україні, – зокрема UA1 VC – готові інвестувати у компанії з українською реєстрацією, але для американських і британських LP-орієнтованих фондів реінкорпорація залишається практично обов’язковою умовою.
Що хочуть інвестори: умови, сигнали і підводні камені
Конкретні term sheet умови – ліквідаційні преференції, розподіл голосів, розмір option pool – залишаються непублічними у більшості угод, закритих в Україні. Утім, кілька паттернів видно із структури оголошених угод і коментарів учасників ринку.
Перший паттерн – синдикат із strategic lead. І HOLYWATER ($22 млн, лід – Horizon Capital із стратегічним партнером Fox Studios), і Buntar ($10,4 млн, лід – Axon Enterprise) показують: Series A в Україні 2026-го рідко є чистим фінансовим раундом. Лід-інвестор майже завжди несе додаткову стратегічну цінність – дистрибуцію, партнерський контракт або доступ до клієнтів. Це знижує тиск на оцінку: компанія може отримати нижчу pre-money оцінку, якщо стратегічний партнер забезпечує еквівалент $5-10 млн у безкоштовній дистрибуції або R&D-ресурсах.
Другий паттерн – вимога глобального ринку з першого дня. Horizon Capital у прес-релізі про HOLYWATER виокремлює США як цільовий ринок – компанія технічно заснована в Україні, але продає продукт американській аудиторії вертикального відео. WestCap вклав $150 млн у Preply, що обслуговує корпоративних клієнтів на 5 континентах і генерує виторг переважно поза Україною. Жоден із лідів 2026-го Series A не вкладав у компанію, що орієнтувалась виключно на внутрішній ринок.
Третій паттерн – EBITDA або чіткий шлях до неї. Preply задокументувала 12 місяців EBITDA-прибутковості до закриття $150 млн раунду. Це нетипово для Series D у EdTech – більшість компаній на цій стадії ще реінвестує у зростання. Swarmer прямо зв’язала $15 млн залучення з оголошенням Nasdaq-амбіцій: публічний ринок вимагає прозорості фінансових показників, і Series A стає першою точкою калібрування під цю вимогу.
Підводні камені, що обговорюються офлайн: тривалий due diligence через складнощі із верифікацією даних в умовах воєнного стану; закритість частини операцій defense tech, яка ускладнює обмін матеріалами з потенційними інвесторами; і ризик так званого VC tourism – закордонних фондів, що приходять на ознайомчі зустрічі, але не роблять чеків через внутрішні LPA-обмеження на країни з активним конфліктом. Y7 Capital у брифінгу від 7 квітня 2026-го зазначив: «Американські фонди зараз активно змагаються за доступ до українських mid-stage компаній» – що знижує переговорну позицію фондів і підвищує позицію засновників у компаніях із задокументованим трекшном.
Де шукати капітал у 2026-му: канали і нові платформи
Традиційний шлях до іноземного інвестора – тепле знайомство через акселераторну мережу або conference pitch – залишається актуальним, але більше не єдиним. У 2026-му виникли кілька паралельних каналів.
Vestbee і Dealroom агрегують відкриті профілі фондів і стартапів у CEE. Dealroom публікує публічну карту country profile України з фільтрами за стадією і сектором – включаючи дані про конкретних партнерів фондів, що закрили угоди у схожих компаніях за останні 12 місяців. AIN.UA підтримує власну базу rounds, де частина угод верифікується редакцією.
Паралельно розвиваються Федеративні платформи для інвест-комунікації, що працюють на основі протоколу ActivityPub. Замість LinkedIn, де алгоритм приховує більшість публікацій стартапів від потенційних LP і партнерів фондів, федеративна мережа дозволяє інвестору підписатись безпосередньо на стрічку конкретного проекту і отримувати оновлення у режимі реального часу – без посередництва корпоративного алгоритму. Для early-stage фаундерів, що будують публічний трекшн до раунду, це знижує залежність від посередників і теплих знайомств.
Brave1 проводить регулярні defense-демо-дні для міжнародної аудиторії – офлайн і у форматі закритих Zoom-сесій для попередньо відібраних фондів. Angel One оголосив відкритий конкурс заявок для стартапів pre-seed і seed на 2026-й. USF приймає заявки на Startup EDGE через офіційний портал usf.com.ua. Усі три канали відкриті без необхідності попереднього знайомства через портфельну мережу.
Перед розмовами із Series A фондами засновники все частіше проходять через публічний документований трекшн: публікації у спеціалізованих медіа (AIN.UA, Euromaidanpress, The Recursive), виступи на Open Innovation Summit або DLD Kyiv. У defense tech – задокументовані польові результати, що поширюються через NDA-режим із потенційним інвестором. Іноді перший контакт відбувається не через pitch deck, а через звіт незалежного дослідника або OSINT-публікацію, що відображає реальні результати роботи системи.
Horizon Capital у 2026 році взяв участь у двох великих раундах в одній екосистемі – HOLYWATER і Preply. Це нетиповий крок для PE-фонду, що традиційно спеціалізується на growth equity пізніх стадій. Найімовірніша причина: зрілість портфелю Horizon дозволяє йому виступати лідом навіть у Series A, якщо компанія вже демонструє достатню unit economics. Для засновників це сигнал: у 2026-му не варто виключати традиційні PE-фонди з воронки потенційних Series A-партнерів.
З €282 млн, залучених за перші дев’ять місяців 2026-го, і кількістю угод Series A, що зросла вдвічі рік до року, структура українського стартап-ринку перестала нагадувати early-stage бульбашку з дрібними pre-seed чеками. Наступна точка відліку – коли перша з компаній, що закрила Series A у 2026-му, оголосить Series B або конкретну дату виходу на публічний ринок. Swarmer задекларувала Nasdaq-амбіції; Buntar залучила $30 млн і публічно говорить про масштабування поставок. Від того, чи реалізуються ці плани впродовж 2027-го, залежить, чи стане Україна самостійним вузлом на глобальній венчурній карті.
Часті питання: Series A в Україні
Яка мінімальна виручка потрібна для Series A в Україні?
Точного порогу немає, але за аналізом угод 2026-го видно кілька ринкових орієнтирів. Для B2B SaaS-компаній без defense-компоненти більшість лід-інвесторів чекає ARR від $1-2 млн із місячним зростанням 10-15%. Для defense tech – пріоритет не ARR, а наявність підтверджених державних або союзницьких контрактів або LOI (Letters of Intent) на загальну суму від $3-5 млн. Preply до Series D мала мільйони платних користувачів і EBITDA-прибутковість; HOLYWATER – задокументовану дистрибуцію і угоду з Fox; Buntar – підтверджені бойові застосування і стратегічний інтерес Axon. Спільний знаменник – доказ, що неможливо відтворити у spreadsheet, а тільки в реальному використанні.
Чи можна залучити Series A з українською юридичною особою?
Технічно так – UA1 VC і ряд CEE-фондів інвестують в українські юридичні особи. Але для американських, британських або глобальних LP-орієнтованих фондів реінкорпорація у Delaware або Нідерландах залишається практично обов’язковою. Більшість лід-інвесторів 2026-го – WestCap, Axon, Horizon Capital у ролі ко-інвестора у пізніх раундах – вимагають Delaware C-Corp або Dutch BV як умову підписання term sheet. Витрати на реінкорпорацію: $10-30 тис. І 3-6 місяців, тому починати процес варто на стадії seed, не чекаючи Series A воронки.
Де знайти українських VC-менеджерів для першого контакту?
Чотири практичних канали: Vestbee має відкриту базу з фільтрами за стадією, чеком і сектором – можна ідентифікувати конкретного партнера фонду, що закрив схожі угоди; Dealroom публікує публічний country profile України з деталями по кожній угоді; AIN.UA веде базу rounds, де частина угод верифікована редакцією і містить ім’я партнера-ведучого; LinkedIn показує, хто з партнерів фондів відвідував Brave1 Demo Day або DLD Kyiv – це тепліший контакт, ніж холодний email. Усі чотири канали безкоштовні і не вимагають попереднього знайомства через мережу.
Скільки часу займає закриття Series A в умовах 2026-го?
За коментарями засновників, що закрили раунди у 2026-му, – від першого pitch до підписання term sheet в середньому 4-6 місяців; від term sheet до wire transfer ще 6-10 тижнів. Загалом від початку fundraising до закритого раунду – 6-9 місяців. Defense tech угоди з американськими стратегами часто йдуть швидше на стадії LOI (2-4 тижні), але довше на стадії due diligence – через ITAR (International Traffic in Arms Regulations) і CFIUS-перевірки. Компаніям з war-zone операціями варто закладати додатковий 1-місячний буфер на юридичні процедури.
Джерела: bad ideas fund, “Ukraine startup funding report Q3 2026” · Vestbee, “Ukraine’s startup ecosystem in 2026” · Axios, “Holywater raises $22M for microdramas” · Bloomberg, “Ukraine Battlefield Tech Firm UForce Tops $1 Billion Valuation” · InVenture, “Ukrainian DefenceTech company Buntar Aerospace raises $10.4 million from Axon Enterprise”