Аргентинський міністр економіки Адольфо Родрігес Сáа оголосив 23 грудня 2001 року мораторій на виплату $93 млрд зовнішнього боргу – найбільший суверенний дефолт в історії на той момент, що торкнувся 700 000 приватних кредиторів у 152 країнах і поставив під питання механізм, завдяки якому держави взагалі позичають гроші на міжнародних ринках. Через 15 років судових битв у Нью-Йорку хедж-фонд NML Capital Пола Сінгера, який купив частину дефолтних паперів за 30 центів на долар, отримав від уряду Маурісіо Макрі $2,28 млрд – і цей прецедент переписав правила суверенних реструктуризацій до сьогодні.
- Суверенні облігації: як держава позичає у ринку
- Currency board, МВФ і «corralito»
- NML Capital: 15 років у суді і ,28 млрд прибутку
- CAC-клаузи і нові правила після Аргентини
- Більше матеріалів
- Суверенний дефолт Аргентини 2001: млрд і фонди-стерв’ятники
- Нью-Мексико: Meta мусить сплатити млрд за Cambridge Analytica
- Getty Images подала на банкрутство з боргом ,1 млрд
- Олтмен особисто у позові за Тамблер-Рідж: OpenAI знала 8 місяців
- Silicon Valley Bank: як duration risk знищив 9 млрд за 48 годин
- Маск підтвердив комітети для злиття SpaceX і Tesla
Суверенні облігації: як держава позичає у ринку
Суверенні облігації (sovereign bonds або government bonds) – боргові цінні папери, за якими держава зобов’язується виплачувати фіксований відсоток (купон) і наприкінці терміну повернути основну суму (номінал). Для міжнародних запозичень уряди випускають єврооблігації – папери, номіновані в іноземній валюті (зазвичай USD або EUR) і розміщені поза внутрішнім ринком.
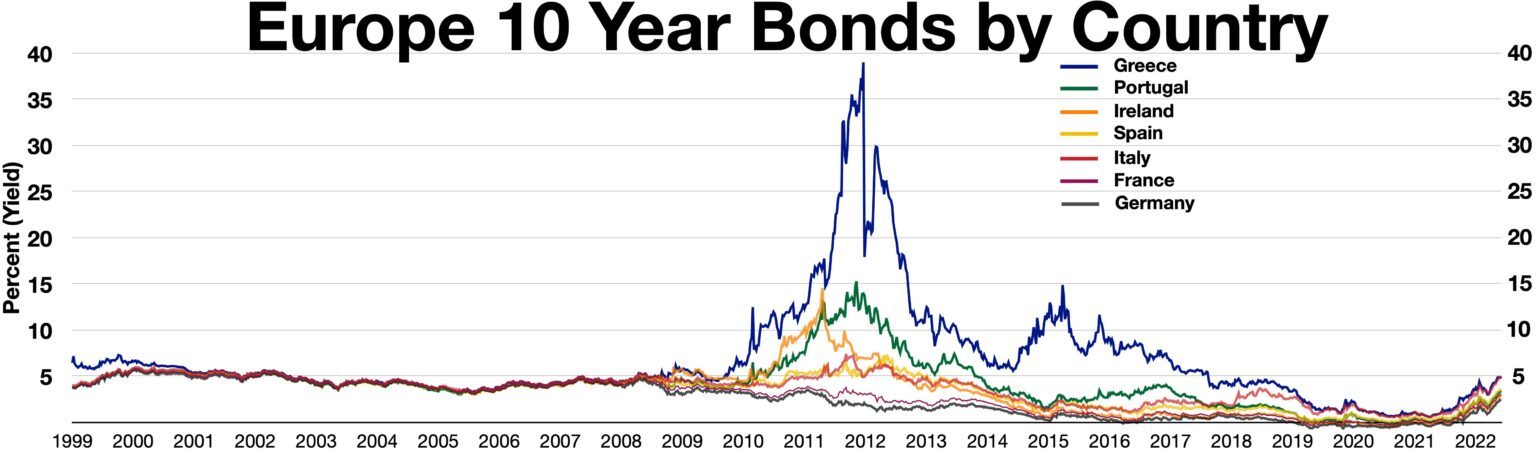
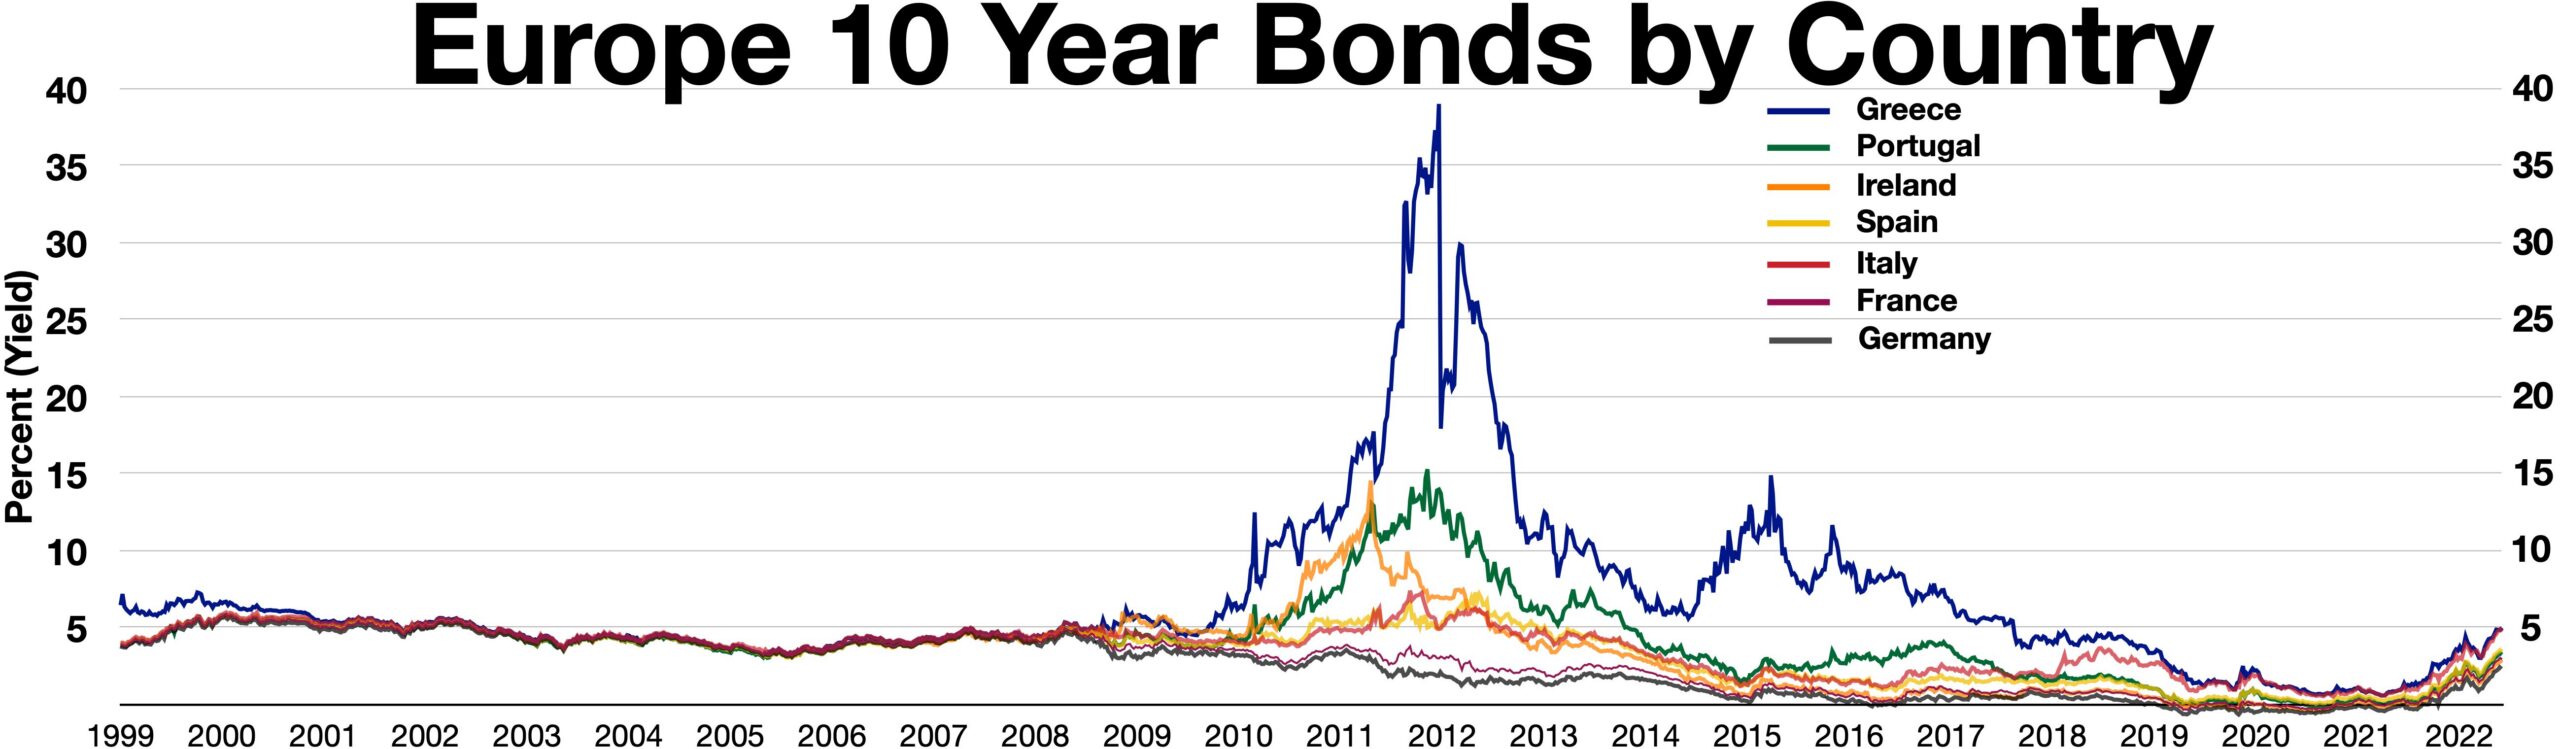
Ціна позики для країни залежить від кредитного рейтингу Moody’s, S&P і Fitch: від AAA (США, Німеччина) до SD (selektivnyy default). Спред – різниця між прибутковістю державних паперів країни і безризикового орієнтиру (US Treasuries або German Bunds) – є ринковою оцінкою ймовірності неплатежу. Аргентина у 2001 сплачувала понад 1 600 базисних пунктів (16%) премії – ринок передбачав дефолт за місяці до оголошення.
Currency board, МВФ і «corralito»
З 1991 року Аргентина жила під currency board: 1 песо = 1 долар США, конвертація гарантована законом. Реформа міністра Домінго Кавальо зупинила гіперінфляцію (3 000% на рік до 1991) і запустила зростання ВВП на 34% за 1991-1997. Але прив’язка мала вбудований недолік: коли сусідня Бразилія девальвувала реал у 1999 і долар зміцнів, аргентинський песо автоматично дорожчав разом з ним, роблячи експорт неконкурентоспроможним. Рецесія розпочалась у 1999.
МВФ у грудні 2000 надав кредит $40 млрд за умови жорстких скорочень бюджету – але й це не зупинило відплив капіталу. 1 грудня 2001 уряд Фернандо де ла Руа запровадив corralito: заморожування вкладів до $250 на тиждень. Аргентинці вийшли на вулиці. За 10 днів змінилось 5 президентів. Новопризначений Родрігес Сáа оголосив дефолт на шосту добу свого перебування на посаді і через тиждень подав у відставку.
«Ми платимо зарплати і пенсії, але припиняємо обслуговування зовнішнього боргу.»
Адольфо Родрігес Сáа, промова перед Конгресом Аргентини, 23 грудня 2001
У лютому 2002 currency board скасували. Песо за два місяці впало з 1:1 до 4:1 до долара. Ті, хто зберігав заощадження у доларах на аргентинських рахунках, отримали виплати в песо за примусовим курсом – фактично втративши 75% вартості. ВВП країни скоротився на 10,9% у 2002 році.
NML Capital: 15 років у суді і $2,28 млрд прибутку
У 2005 і 2010 роках Аргентина провела двоетапний обмін: кредиторам запропонували нові облігації зі знижкою 65-70% від номіналу. 93% власників погодились. Але 7% так звані holdouts відмовились і подали позови до американських судів – адже аргентинські облігації містили нью-йоркське право і стандартний пункт pari passu (рівним кроком): емітент не може ставити одних кредиторів у привілейовану позицію порівняно з іншими.
NML Capital – підрозділ Elliott Management Пола Сінгера – придбав дефолтні аргентинські облігації приблизно за $49 млн. Стратегія проста: купити у паніці по 30 центів, відмовитись від реструктуризації і судитись до перемоги. Нью-йоркський суддя Томас Гріеса у 2012 році погодився з трактуванням pari passu: Аргентина не може здійснювати виплати реструктурованим кредиторам, доки не розрахується з holdouts у повному обсязі.
Наслідки виявились абсурдними. У жовтні 2012 NML Capital домігся арешту аргентинського навчального фрегата ARA Libertad у порту Тема (Гана) – корабель простояв там 77 днів, поки Міжнародний трибунал ООН з морського права не зобов’язав Гану його звільнити. Це перший і досі єдиний задокументований випадок, коли кредитор секвестрував актив суверенної держави за межами її кордонів.
«Вони купили облігації по 30 центів за долар з єдиною метою – судитися роками і отримати 100 центів. Це не інвестиція, це юридичний арбітраж.»
Аксель Кісільоф, міністр економіки Аргентини, Financial Times, лютий 2014
У лютому 2016 новопризначений президент Маурісіо Макрі уклав угоду: NML Capital отримав $2,28 млрд – при купівельній ціні $49 млн, прибуток склав понад 4 500%. Загальна виплата всім holdout-кредиторам перевищила $4,65 млрд. Аргентина вперше з 2001 вийшла на міжнародний ринок запозичень і розмістила єврооблігації на $16,5 млрд.
CAC-клаузи і нові правила після Аргентини
Справа NML Capital v. Argentina змусила ринок суверенного боргу переписати правила. З 2003 року Мексика першою ввела Collective Action Clauses (CAC) у свої єврооблігації: якщо 75% власників облігацій конкретного випуску погоджуються на реструктуризацію, умова стає обов’язковою для всіх, включаючи holdouts. ЄС зробив CAC обов’язковими для нових єврооблігацій держав-членів з 2013 року. МВФ опублікував оновлені стандарти CAC у 2014 і 2022 роках.
Але навіть нові правила не роблять суверенні дефолти швидкими. Шрі-Ланка оголосила дефолт у квітні 2022 на $51 млрд – і реструктуризація завершилась лише у 2024 після двох років переговорів між МВФ, офіційними кредиторами (Китай, Японія, Індія) і приватними банками. Замбія погодила реструктуризацію $13 млрд у 2023 після трирічних переговорів. Україна у серпні 2024 завершила обмін близько $20 млрд єврооблігацій зі знижкою 37% – за участю ~80% власників паперів.
Судова тактика Elliott Management вплинула на кожну суверенну реструктуризацію після 2001 і змусила і боржників, і кредиторів передивитись кожен рядок у кожному контракті. Реальним підсумком Аргентини-2001 стало не банкрутство, а зміна архітектури ринку: CAC сьогодні є обов’язковим у будь-якому новому суверенному випуску – і саме тому Аргентина залишається у підручниках як кейс, що вартував $4,65 млрд.
Джерела: IMF Working Paper, Sovereign Debt Restructuring (2013) · Reuters, “Argentina reaches deal with holdout creditors” (2016) · Financial Times, Argentina debt crisis archive · BIS Working Paper, Collective Action Clauses in sovereign bond contracts (2019)