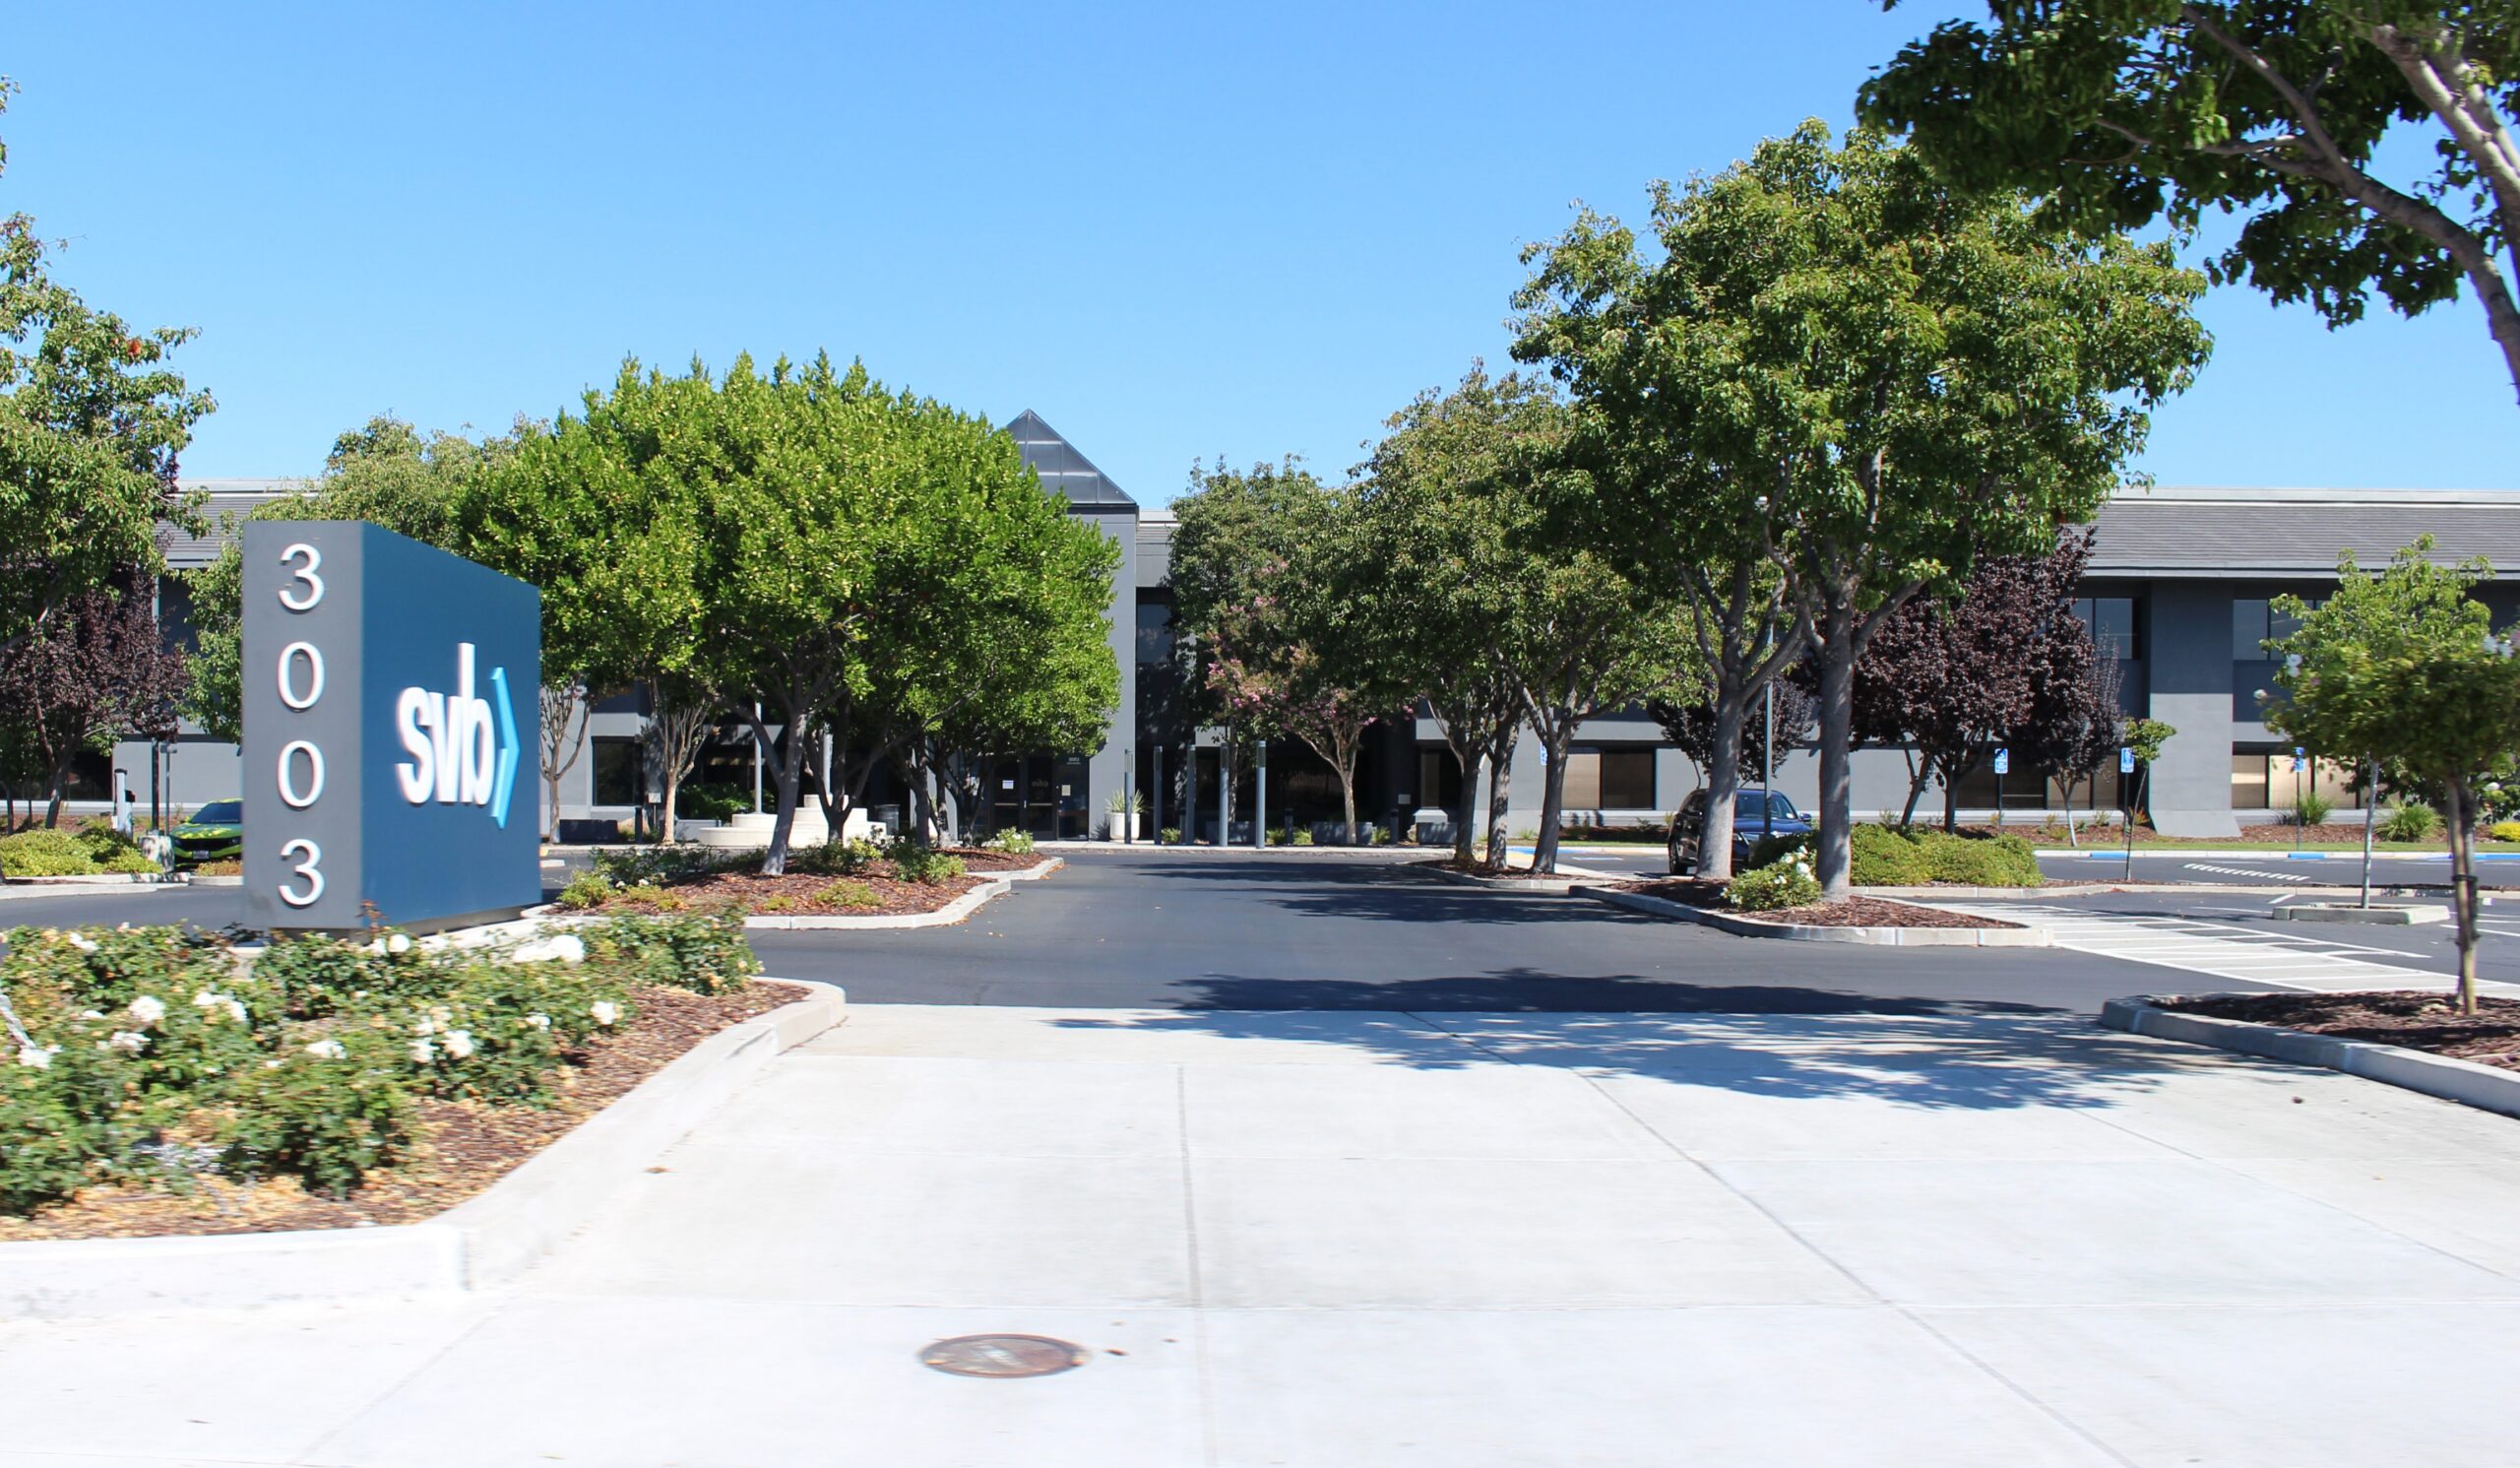
10 березня 2023 року Федеральна корпорація страхування депозитів США (FDIC) взяла під контроль Silicon Valley Bank – 16-й за розміром активів банк країни з $209 млрд на балансі – через 48 годин після того, як керівництво оголосило про $1,8 млрд реалізованого збитку від продажу облігацій. Це стало другим за масштабом банківським крахом в американській історії після Washington Mutual 2008 року, і першим спричиненим виключно duration risk – задокументованою, видимою в балансі проблемою, яку федеральні регулятори спостерігали щонайменше шість місяців.
SVB тримав $91 млрд у held-to-maturity (HTM) облігаціях – довгострокових паперах, куплених при ставках поблизу нуля у 2020-2021 роках. Коли ФРС за 14 місяців підняла ставки з 0,25% до 4,75%, ринкова вартість цього портфелю впала приблизно на $15 млрд. Бухгалтерський стандарт FASB ASC 320 дозволяв банку не відображати цей збиток у звітності – до того моменту, поки тиск на ліквідність не змусив продавати.
- Портфель у пастці: млрд HTM-облігацій при нульових ставках
- Duration: як 1% підвищення ставки знищує 8% вартості облігації
- 48 годин: від прес-релізу до закриття регулятором
- 93% депозитів поза лімітом FDIC і рішення Байдена
- Більше матеріалів
- Silicon Valley Bank: як duration risk знищив 9 млрд за 48 годин
- Маск підтвердив комітети для злиття SpaceX і Tesla
- NYDFS оштрафував SEB на млн за AML-порушення у Балтії
- Samsung, SK Hynix і Micron під позовом за картель на ринку DRAM
- Archegos 2021: TRS-свопи, прайм-брокер і ,5 млрд Credit Suisse
- Intel звітує 29 жовтня: відновлення Lip-Bu Tan під мікроскопом
Портфель у пастці: $91 млрд HTM-облігацій при нульових ставках
У 2020-2021 роках SVB пережив різке зростання депозитів – технологічний бум і федеральні стимули COVID-19 збільшили депозитну базу банку з $62 млрд у 2019 році до $189 млрд на піку 2022 року. Банк інвестував надлишки переважно у довгострокові казначейські облігації США і іпотечні цінні папери (MBS) з рейтингом AAA. Середньозважена дохідність HTM-портфелю становила 1,78% при дюрації 5,6 років.
Станом на кінець 2022 року нереалізований збиток SVB за HTM-активами складав $15,1 млрд – суму, яку банк не відображав у власному капіталі завдяки FASB ASC 320. Це правило дозволяє класифікувати облігації як утримувані до погашення і не переоцінювати їх за поточною ринковою ціною. На практиці HTM-класифікація перетворила баланс SVB на оптичну ілюзію: власний капітал на папері становив $16,3 млрд, але з урахуванням нереалізованих збитків банк де-факто наближався до нульового буфера.
Власна звітність SVB за Q4 2022 показувала сигнали, які аналітики описували відкрито: Bloomberg ще у грудні 2022 зазначав нетипово високу концентрацію довгострокових паперів для регіонального банку. Moody’s і S&P не знижували рейтинг SVB до лютого 2023 року включно.
Duration: як 1% підвищення ставки знищує 8% вартості облігації
Duration (дюрація) вимірює чутливість ціни облігації до зміни процентних ставок. Облігація з дюрацією 8 років втрачає приблизно 8% ринкової вартості при зростанні ставок на 1 відсотковий пункт і навпаки. Довгострокові 30-річні MBS, куплені SVB у 2020-2021 при купоні 1,5-2%, мали ефективну дюрацію 7-9 років. Цикл підвищення ставок ФРС у 2022-2023 роках – найагресивніший за чотири десятиліття – генерував для таких паперів теоретичний ринковий збиток 30-35% від номінальної вартості.
Проблема поглиблювалась збоку пасивів: технологічні стартапи – основна клієнтська база SVB – самі переживали тиск. Венчурне фінансування у 2022 році скоротилось на 35% порівняно з рекордним 2021 роком, компанії витрачали кеш-резерви на операційні витрати і не поповнювали депозити. З піку 2022 до початку березня 2023 SVB втратив близько $30 млрд депозитів. Щоб фінансувати відтік, банк змушував продавати AFS-папери – і кожен такий продаж виявляв нові ринкові збитки.
Архів звітності SVB, доступний через FDIC, показує: банк не хеджував відсотковий ризик по HTM-портфелю – це підтвердив пізніший аналіз Федерального резервного банку Сан-Франциско від квітня 2023 року, який зафіксував «неадекватне управління ризиком ліквідності» і «недостатній нагляд з боку ради директорів».
48 годин: від прес-релізу до закриття регулятором
8 березня 2023 року SVB оголосив про продаж AFS-портфелю на $21 млрд зі збитком $1,8 млрд і одночасне розміщення нових акцій на $2,25 млрд для поповнення капіталу. Реакція ринку була негайною: акції SVB впали на 60% у першу годину торгів 9 березня, а Goldman Sachs – андеррайтер нового розміщення – фактично не зміг знайти інституційний попит.
«Я прошу всіх зберегти спокій і підтримати нас так, як ми підтримували вас під час кризи COVID», – написав генеральний директор Грег Бекер у листі клієнтам 9 березня 2023 року. Того ж ранку Founders Fund Пітера Тіля і Coatue Management розіслали портфельним компаніям повідомлення з рекомендацією негайно вивести кошти. Venmo-повідомлення, Slack-канали венчурних спільнот і Twitter (зараз X) розповсюдили інформацію за кілька годин – до кінця дня клієнти намагались вивести $42 млрд, що дорівнювало приблизно 25% усіх депозитів банку за один день.
10 березня о 8:00 за тихоокеанським часом California Department of Financial Protection and Innovation закрило SVB і призначило FDIC receivership manager. Британська дочірня компанія SVB UK того ж тижня була придбана HSBC за символічний 1 фунт стерлінгів – операцію організував Банк Англії і Казначейство Його Величності за 72 години, щоб захистити близько 3 500 британських технологічних компаній. Паралельно того ж тижня закрились Signature Bank і Silvergate Bank, а Credit Suisse – системно важливий глобальний банк – перейшов під екстрену купівлю UBS 19 березня за 3 млрд швейцарських франків.
93% депозитів поза лімітом FDIC і рішення Байдена
FDIC страхує депозити в США до $250 000 на одного вкладника на один банк. SVB обслуговував переважно технологічні стартапи, венчурні фонди і біотехнологічні компанії – клієнтів, які зберігали на рахунках кілька мільйонів доларів операційного кешу після закриття інвестиційних раундів. Станом на 31 грудня 2022 року 93,8% від загального обсягу депозитів SVB були незастрахованими: $151,5 млрд з $161,5 млрд перевищували ліміт FDIC.
Серед постраждалих компаній: Roku зберігав у SVB $487 млн – 26% усіх власних грошових коштів; Roblox тримав $150 млн; платіжна компанія BlockFi – $227 млн. Серед клієнтів були сотні стартапів з українськими засновниками, що мали американські юридичні структури і рахунки через SVB. Зберігати весь операційний кеш в одному банку – стандартна, але некерована з погляду ризику практика для стартапів на стадії Series A-B.
13 березня 2023 року президент Байден оголосив, що всі депозити SVB, включаючи незастраховані, будуть захищені – технічно не як «bailout» (акціонери і власники субординованого боргу зазнали повних збитків), а через системний виняток FDIC, фінансований зборами з банківської індустрії. ФРС одночасно запустила Bank Term Funding Program (BTFP) – механізм, що дозволяв банкам отримувати кредити під HTM-облігації за номінальною ціною, щоб уникнути аналогічних примусових продажів у решти регіональних банків.
Для стартапів і фондів, що мали гроші у SVB, вікно між 10 і 13 березня було критичним: ті, хто не встиг вивести кошти до закриття, три дні не мали доступу до рахунків і не могли виплачувати зарплати. Цей досвід змусив корпоративних скарбників і CFO переглянути підхід до концентрації банківських ризиків – тема, яку розглядають, зокрема, у розділі Фінансового планування Orvella.
Захист незастрахованих депозитів залишається дискусійним: критики з обох партій у Конгресі назвали це фактичним bailout, що підриває ринкову дисципліну. Якщо банки знають, що держава врятує незастраховані депозити при кризі, стимул до обережного управління ризиком зникає – проблема moral hazard, задокументована ще після кризи S&L 1980-х років.
SVB – не аномалія і не результат некомпетентності одного менеджменту. Це системна ілюстрація трьох регуляторних прогалин: HTM-облігації дозволяють юридично приховувати ринкові збитки від капітальних вимог; стрес-тести ФРС не моделювали сценарій різкого підвищення ставок для банків з активами нижче $250 млрд (регуляторне послаблення введено у 2018 році за підтримки обох партій); відсотковий хеджинг не був обов’язковим для регіональних банків. Усі три недоліки видно у балансі SVB щонайменше за два роки до краху.
BTFP завершив операції 11 березня 2024 року – рівно через рік після краху SVB. До закриття програми банки взяли через неї понад $165 млрд кредитів. Регуляторні зміни, запропоновані ФРС у відповідь – зокрема вимога поширити щорічні стрес-тести на банки з активами від $100 млрд – у Конгресі США досі не ухвалено.
Джерела: FDIC, Silicon Valley Bank receivership materials · Federal Reserve, Review of the Federal Reserve’s Supervision and Regulation of Silicon Valley Bank, April 2023 · Bloomberg, “SVB Financial Sought to Raise Capital After Bond Portfolio Loss”