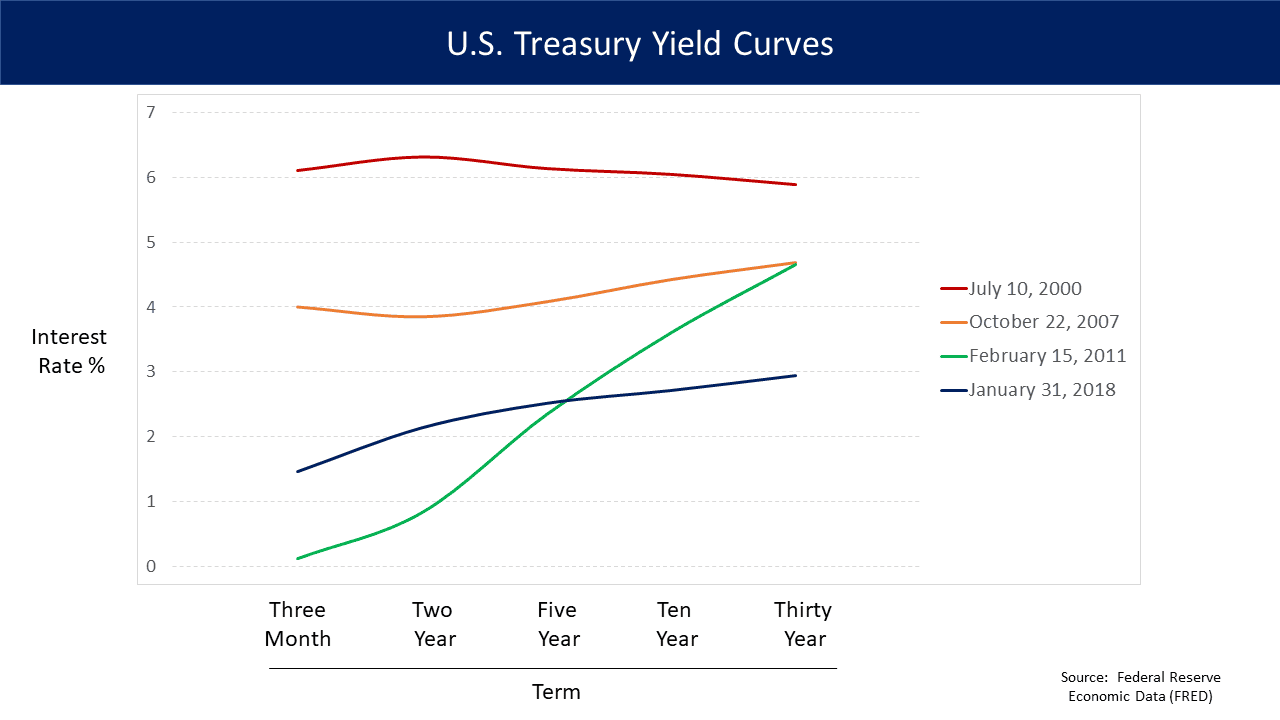
Крива дохідності (yield curve) – графік ставок за державними облігаціями одного емітента залежно від строку погашення – інвертувалася перед усіма восьма рецесіями у США з 1969 по 2020 рік, з медіанним випередженням 14 місяців, згідно з робочим документом Федерального резервного банку Сан-Франциско (Bauer, Mertens, серпень 2018). Механіка цього сигналу не є інтуїтивно зрозумілою: вона відображає конкретні стимули комерційних банків, страхових компаній і пенсійних фондів – і саме тому ринок облігацій реєструє зміну задовго до того, як ВВП показує перший квартал скорочення.
- Нормальна крива і строкова премія
- Спред 2s10s і механіка інверсії
- Три канали від інверсії до уповільнення
- Duration risk і практика для інвестора в ЄС
- Більше матеріалів
- Крива дохідності облігацій: механіка і сигнали рецесії
- 20 країн і ЄС закликали створити глобальний орган нагляду за ШІ
- Ірландський DPC оштрафував Google на €403 млн за збір даних геолокації
- Casgevy через два роки: 29 з 29 без серпоподібних кризів
- AI-аналітика ринку для інвесторів: що змінилось у 2026
- Anthropic: користувачі запитували AI про виробництво біозброї
Нормальна крива і строкова премія
За нормальних умов крива дохідності виглядає як пологий нахил угору: 3-місячні казначейські білети США (T-bills) торгуються з дохідністю нижчою, ніж 2-річні ноти, а 10-річні облігації дають ще більше. Різниця – строкова премія (term premium) – компенсує інвестору три ризики одночасно: процентний (ставки можуть змінитись), інфляційний (інфляція знецінює фіксований купон) і ризик ліквідності (довгострокові папери важче продати без втрат у ціні).
Ключова асиметрія влади: центральний банк – ФРС або ЄЦБ – безпосередньо контролює лише короткостроковий кінець кривої через ставку overnight (Fed Funds Rate у США, ESTR у єврозоні). Довгостроковий кінець формує ринок через попит і пропозицію. Коли японська або норвезька пенсійна система купує 30-річні бонди для покриття зобов’язань перед майбутніми пенсіонерами, вона погоджується на нижчу ставку в обмін на передбачуваність грошового потоку. Що більший попит на тривалі папери – то нижча їх дохідність, і то крутіший від’ємний нахил кривої на довгому кінці.
Спред 2s10s і механіка інверсії
Спред 2s10s – різниця між дохідністю 10-річних і 2-річних казначейських зобов’язань США – є найбільш відстежуваним індикатором форми кривої. Коли центральний банк агресивно підвищує ставки для боротьби з інфляцією, короткий кінець кривої зростає швидко: він прив’язаний до прямого рішення комітету. Довгий кінець реагує повільніше – ринок дивиться вперед і вважає, що жорстка монетарна політика зрештою охолодить економіку і ставки знизяться. Ця розбіжність між поточним і очікуваним є механізмом інверсії.
У жовтні 2022 року спред 2s10s у США досяг -84 базисних пунктів – найнижчого рівня з 1981 року – після того як ФРС підняла ставку з 0,25% у лютому до 3,25% у вересні, тобто на 300 б.п. за вісім місяців. Аналогічна картина проявилась у єврозоні: спред між дохідністю 2-річних і 10-річних Bunds опустився нижче нуля у першому кварталі 2023 року на тлі агресивного підвищення депозитної ставки ЄЦБ з -0,5% до 4% за 14 місяців.
Три канали від інверсії до уповільнення
Банківська рентабельність. Комерційні банки фундаментально побудовані на трансформації строків: вони позичають коротко (депозити до запитання, overnight на міжбанківському ринку) і видають кредити довго (іпотека на 20 років, корпоративні позики на 5-7 років). Чиста процентна маржа (NIM) – різниця між ставкою, яку банк отримує за кредитами, і ставкою, яку він платить за депозитами – безпосередньо залежить від нахилу кривої. Коли крива інвертується, NIM стискається або стає від’ємною, і банки скорочують видачу нових позик. Наслідок: корпорації й домогосподарства отримують менше кредиту для інвестицій і споживання.
Очікування бізнесу. Фінансові директори великих компаній відстежують криву як барометр вартості капіталу на горизонті 12-24 місяців. Інвертована крива сигналізує: короткострокові запозичення дорожчі за довгострокові, а горизонт планування ненадійний. Це відкладає рішення про розширення виробництва, злиття та поглинання, наймання нових співробітників. Інвестиції в основний капітал (capex) типово починають скорочуватися через 2-3 квартали після стійкої інверсії.
Перерозподіл капіталу. Інверсія підштовхує інституційних інвесторів до ребалансування між класами активів. Якщо 2-річна нота США пропонує 5,2%, а S&P 500 дає дивідендну дохідність 1,5% при невизначеному зростанні прибутків, раціональний вибір пенсійного фонду – перекласти частину акцій у облігації. Цей flight to safety відбирає ліквідність у ринку акцій і кредиту: IPO сповільнюються, кредитні спреди зростають, компанії з низьким рейтингом втрачають доступ до ринку облігацій.
Duration risk і практика для інвестора в ЄС
Приватний інвестор у Євросоюзі, що тримає UCITS-ETF на єврозонні облігації, стикається з конкретним ризиком – дюрацією (duration). Modified duration показує, на скільки відсотків змінюється ціна облігації при зміні ставки на 1 процентний пункт. Облігація з modified duration 9 подешевшає приблизно на 9% при зростанні ставки на 1 б.п.п. Саме з цієї причини у 2022 році iShares EUR Govt Bond 10-15yr UCITS ETF (тікер IS04 на Deutsche Börse) впав на 23,1% попри те, що портфель складається з «безпечних» державних облігацій єврозони.
Серед аналітичних інструментів для моніторингу – дані ECB Statistical Data Warehouse (sdw.ecb.europa.eu) і FRED Федерального резервного банку Сент-Луїса (fred.stlouisfed.org, серія T10Y2Y для спреду 2s10s). Відновлення спреду з від’ємної зони після тривалої інверсії – класично не сигнал «чисто», а, навпаки, початок реалізації ризику: центральний банк починає знижувати ставки саме тоді, коли ознаки рецесії стають очевидними для офіційної статистики, і короткий кінець кривої падає швидше за довгий.
Інверсія сама по собі не є підставою для виходу з ринку – вона є сигналом переоцінки ризику. Купівля 2-річних облігацій при дохідності 4,5-5% замість акцій з форвардним P/E вище 20 є раціональним ребалансуванням, а не панікою.
Спред 2s10s для єврозони повернувся до позитивних значень у другій половині 2024 року на тлі циклу зниження депозитної ставки ЄЦБ з 4% до 2,5%. Наступний переломний момент для кривої залежатиме від траєкторії інфляції в єврозоні і того, наскільки ЄЦБ зможе утримати «нейтральну» ставку – діапазон, який сам регулятор оцінює у 1,75-2,5%. Засідання Ради управляючих призначено на 30 жовтня 2026 року.
Джерела: Federal Reserve Bank of San Francisco, “The Yield Curve as a Leading Indicator” (Bauer, Mertens, 2018) · ECB Statistical Data Warehouse – Euro area yield curves · FRED – 10-Year Treasury Constant Maturity Minus 2-Year (T10Y2Y)