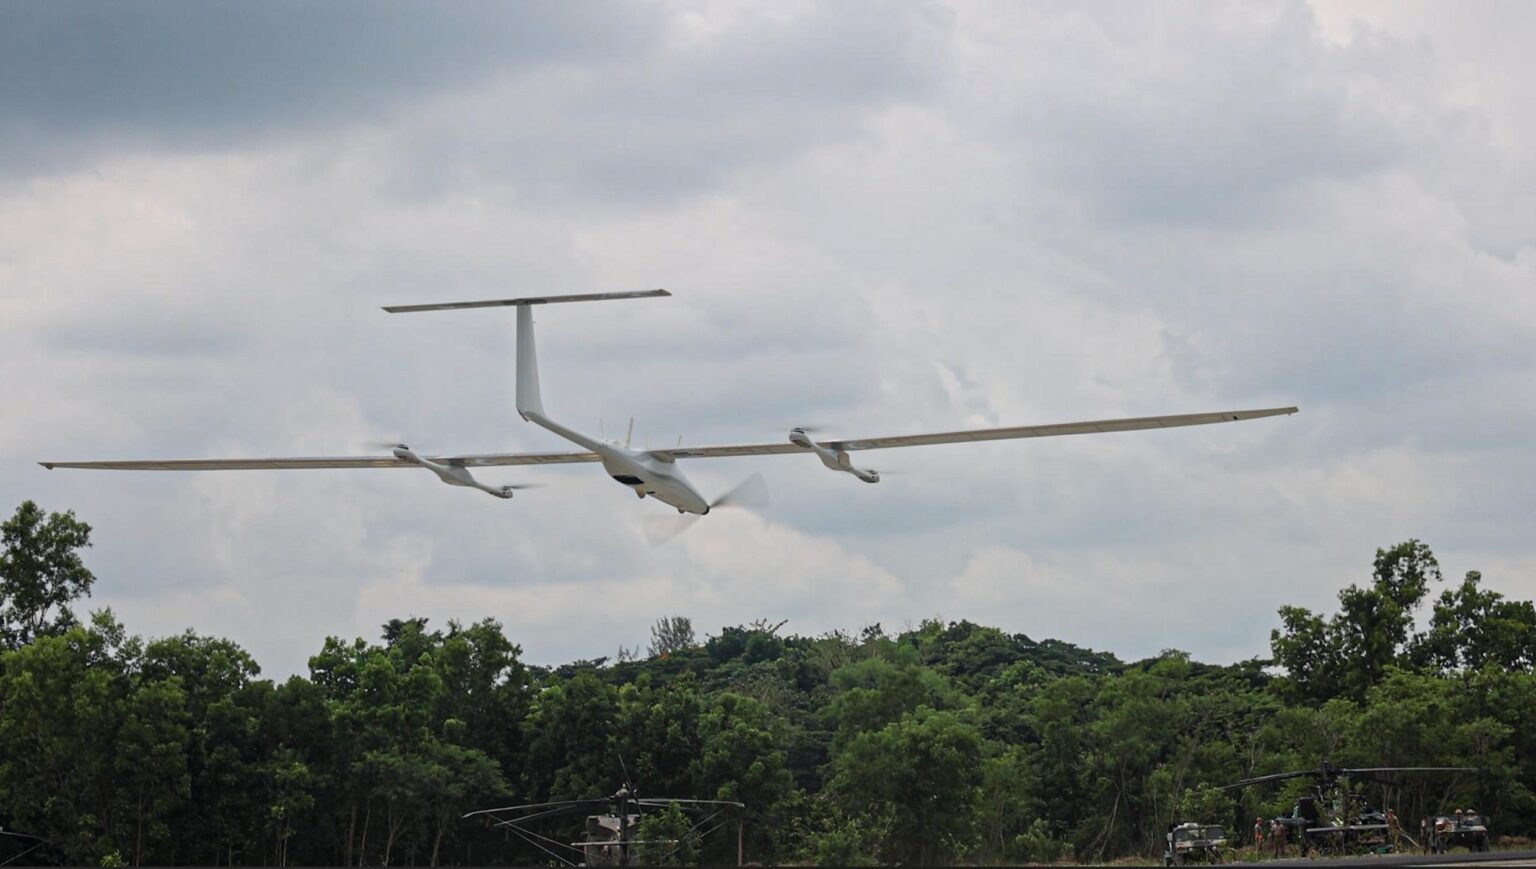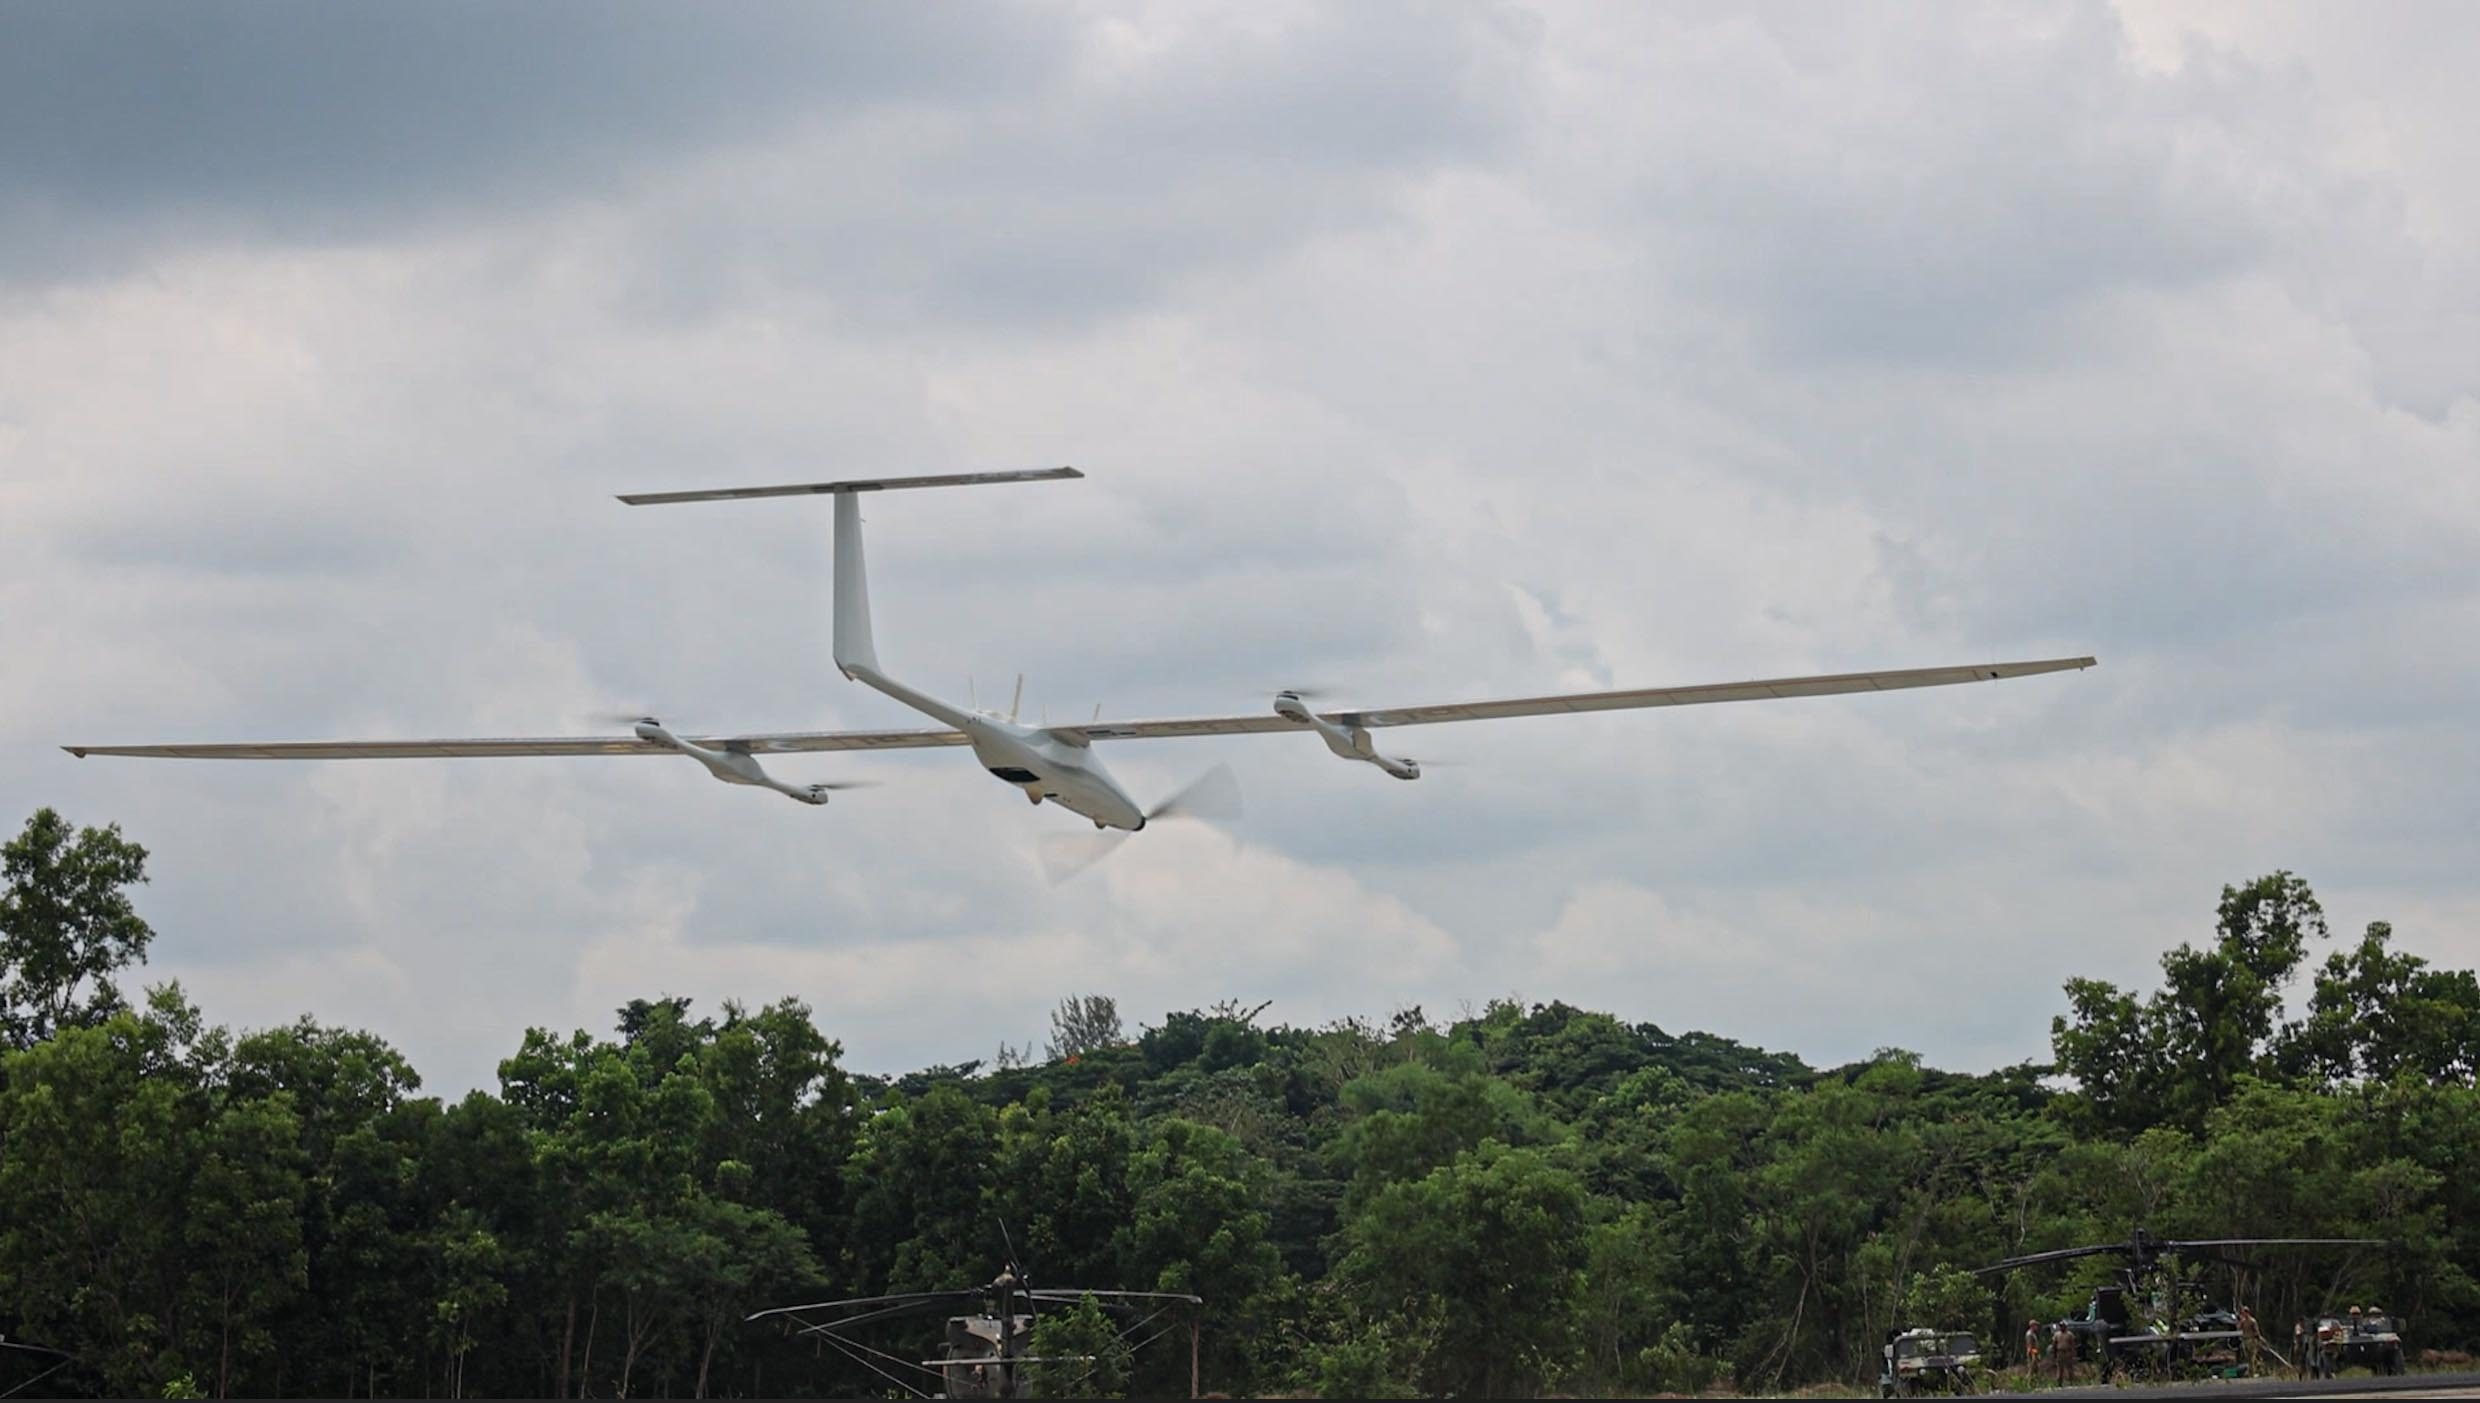
A U.S. Army K1000 drone assigned to 1st Multi-Domain Task Force, U.S. Army Pacific (USARPAC), surveys the area with the use of Full Motion Video (FMV), and Intelligence, Surveillance, and Reconnaissance (ISR), in support of Salaknib 25 at Fort Magsaysay, Philippines, May 29, 2025. FMV and ISR increase bilateral maritime domain awareness and provide command teams with live situational awareness through area, zone, and route recon.This iteration of the Joint PacificMultinational Readiness Center Exportable (JPMRC-X) during Salaknib Il marks the second Combat Training Center (CTC) rotation conducted in the Philippines. As part of the Army's premier regional CTC, JPMRC-X enables the U.S. Army, joint force, allies, and partners to develop skills in realistic environments and conditions. Through exportable capabilities, JPMRC-X strengthens warfighting readiness, enhances multilateral relationships, and contributes to regional security and stability in the Indo-Pacifc. (U.S. Army photo by Pfc. Jose Nunez)
Dealroom і Resilience Media у звіті від 5 жовтня 2026 року задокументували рекорд: European defense-tech залучила $7,4 млрд венчурного капіталу станом на кінець вересня – у 2,9 рази більше від $2,6 млрд за весь 2025 рік – і прямує до прогнозних $10,5 млрд до грудня. Defense-tech вперше перевищила 11,1% від загального European VC і 15% у межах ЄС-27, тоді як рік тому ця частка становила 6,2%.
- Сім мегараундів і структура потоків капіталу
- Мюнхен: 40% European defense VC в одному місті
- Американський капітал і парадокс стратегічної автономії
- Технологічні розриви і уповільнення ринку виходів
- Більше матеріалів
- European defense-tech залучила ,4 млрд, де 47% – від US-фондів
- Greg Lui заарештований за Nvidia-сервери до Китаю на 0 млн
- Carried interest: механіка розподілу прибутку між GP і LP у PE/VC
- Британські MP вимагають перевірки FCA після смерті Андрісза
- Пентагон припинив використання Claude після конфлікту з Anthropic
- Хакери отримали CPR-дані 8,8 млн жителів Данії через підрядника
Сім мегараундів і структура потоків капіталу
Мегараунди – по $1 млрд і більше – сформували понад 85% усього European defense VC у 2026 році. Dealroom зафіксував сім таких раундів: Anduril, Helsing, Saronic, Shield AI, Quantum Systems, ICEYE і Castelion. Дрони та автономні системи поглинули 74% EU defense VC і 77% UK defense VC – порівняно з 57% у США. Безпілотні авіасистеми залучили $4,7 млрд у 40 раундах, earth-observation і супутникові знімки – $1,8 млрд, anti-drone рішення і launch vehicles – по $1,2 млрд кожен, морські автономні системи – $796 млн. Наземна робототехніка залишається структурним аутсайдером: лише $77,6 млн за дев’ять місяців.
Кількість інвесторів у European defense зросла з 99 у 2020 році до 310 активних учасників станом на вересень 2026-го. Dealroom прогнозує 620 інвесторів за повний рік – у шість разів більше від показника шість років тому. Найактивніший – NATO Innovation Fund з дев’ятьма раундами, за ним Project A з вісьмома.
Мюнхен: 40% European defense VC в одному місті
Мюнхен – найбільший хаб European defense-tech за обсягом залученого капіталу: $3 млрд станом на 20 вересня, попереду Гельсінкі, Лондона, Берліна, Кембриджа і Парижа. Місто займає лише 4,1% стартапів у European defense, але концентрує 39% їхньої сукупної вартості і 40% European defense VC у 2026 році.
Дві компанії формують цю концентрацію. Helsing закрив Series E на $1,8 млрд 13 липня 2026 року: оцінка компанії досягла приблизно $18 млрд, порівняно з €12 млрд у червні 2025-го. Раунд co-led американські фонди Lightspeed Venture Partners і General Catalyst. Рада директорів залишилась незмінною: Daniel Ek і Tom Enders як співголови, колишній Верховний головнокомандувач НАТО з трансформації генерал Denis Mercier і три співзасновники. Flagship-продукт компанії – ударний дрон HX-2 вагою 12 кг і дальністю до 100 км із GPS-незалежною AI-навігацією, розробленою проти засобів РЕБ, широко застосованих Росією в Україні.
Quantum Systems закрив Series D на $1,2 млрд 2 липня 2026 року: оцінка – близько $8 млрд post-money. Раунд co-lead: Blackstone, Noteus, Airbus і Advent; серед учасників – Fidelity, Wellington Management і A.P. Moller Holding. CEO Florian Seibel, колишній льотчик Бундесверу, підтвердив CNBC, що компанія прибуткова. Дрони Quantum Systems – виключно ISR (розвідка і спостереження, без ударних функцій): умови фонду забороняють розробку зброї.
Американський капітал і парадокс стратегічної автономії
US-інвестори забезпечили 47% European defense-tech funding у 2026 році – порівняно з 12% у 2020-му. Найактивніші американські фонди: Axon, Accel, Founders Fund, Y Combinator, General Catalyst і Lightspeed. Вся інвестиційна теза European defense-tech будується на ідеї стратегічної автономії – незалежності від американських постачальників і рішень. Проте вперше в історії European defense VC іноземні інвестори фінансують галузь більше, ніж місцеві.
«Lack of exits is indeed an issue here in Europe, but I think it’s a problem in the US as well. One issue is that, unlike categories of enterprise software where there are many acquirers, in defense tech there are only a small number [of acquirers].»
Alex Ferrara, партнер Bessemer Venture Partners (Лондон), Resilience Media, жовтень 2026
У ширшому НАТО-контексті: defense-tech стартапи в країнах Альянсу залучили $27,1 млрд станом на кінець вересня – 1,9x більше від $14,5 млрд за весь 2025 рік. Dealroom прогнозує $38,5 млрд до грудня, а включно з PE, боргом і грантами – $42,7 млрд. Детальніший аналіз великих VC-раундів і deal mechanics – у Бізнес-аналітиці NewsGroup.
Технологічні розриви і уповільнення ринку виходів
Dealroom окреслив карту сильних і слабких позицій. Європа домінує або близька до лідерів у квантовій криптографії, earth-observation супутниках, дронах і двох сегментах квантових обчислень. Відставання залишається в AI-чіпах і процесорах, launch vehicles, гуманоїдах і комунікаційних супутниках – технологіях, критичних для суверенної оборонної системи. European VC-backed quantum стартапи – понад 160 компаній – залучили понад $1,6 млрд у 2025 році.
Ринок виходів прискорюється: у 2026 році прогнозується 28 exits у країнах НАТО – порівняно з середніми 8 щорічно в 2021-2024 роках. Вартість виходів досягла рекорду $55,4 млрд у 2025 році, але залишається сконцентрованою у США. European VC-backed defense компанії коштують сукупно $44 млрд – удвічі більше, ніж рік тому; 77% цієї вартості припадає на компанії, засновані після 2020 року.
Dealroom характеризує феномен точно: «This is Europe catching up rather than the U.S. slowing. EU 27 funding more than doubled in a year.» Ця констатація приховує структурний ризик: 85% капіталу сконцентровано у мегараундах поодиноких компаній, а ринок виходів для European defense залишається вузьким – і це, як прямо визнає Bessemer, проблема не лише Європи.
Прогноз Dealroom на $10,5 млрд – екстраполяція поточної динаміки, а не оголошений таргет. Ані Helsing, ані Quantum Systems не повідомляли про нові раунди, заплановані до кінця 2026 року.
Джерела: Tech.eu, “European defencetech hits record $7.4B as investment nearly triples in 2026” · Defense News, “European defense startups to raise record $10.5 billion in 2026, Dealroom forecasts” · Primary Ignition, “European Defense Startup Funding Races Toward $10.5 Billion Record in 2026”