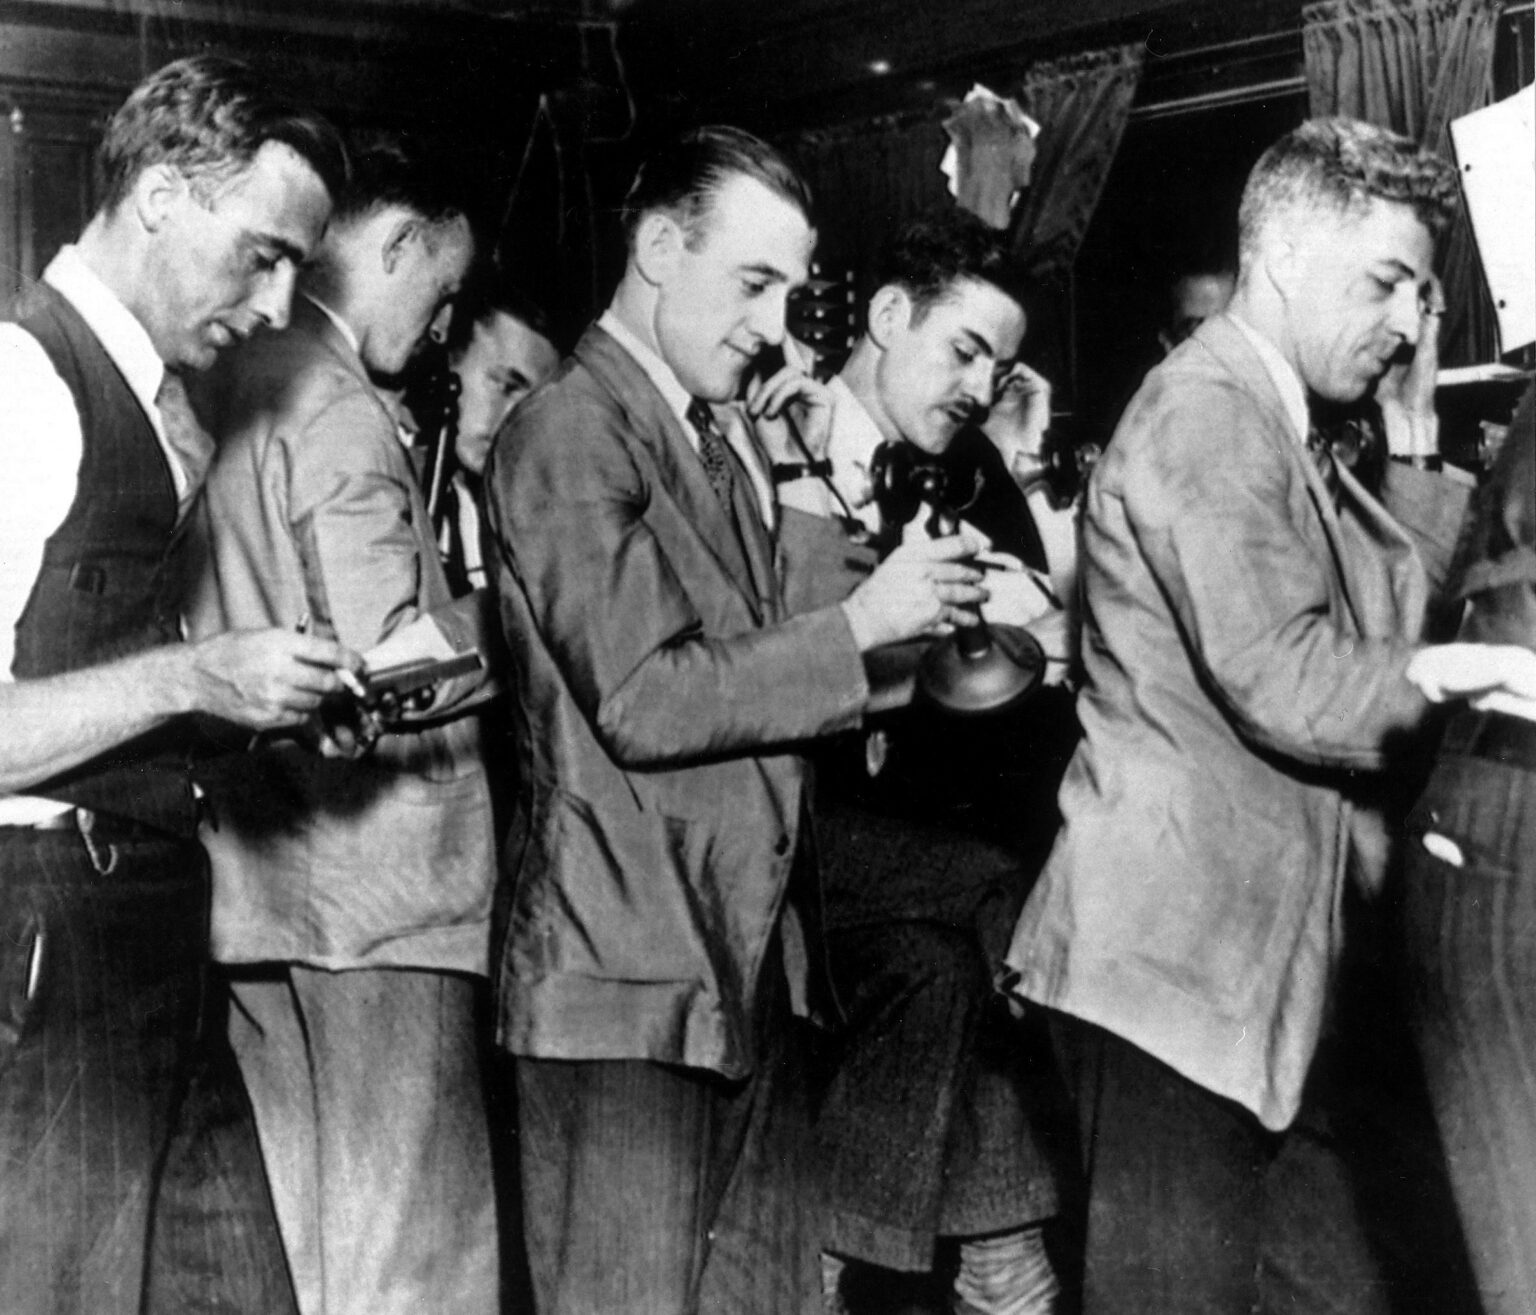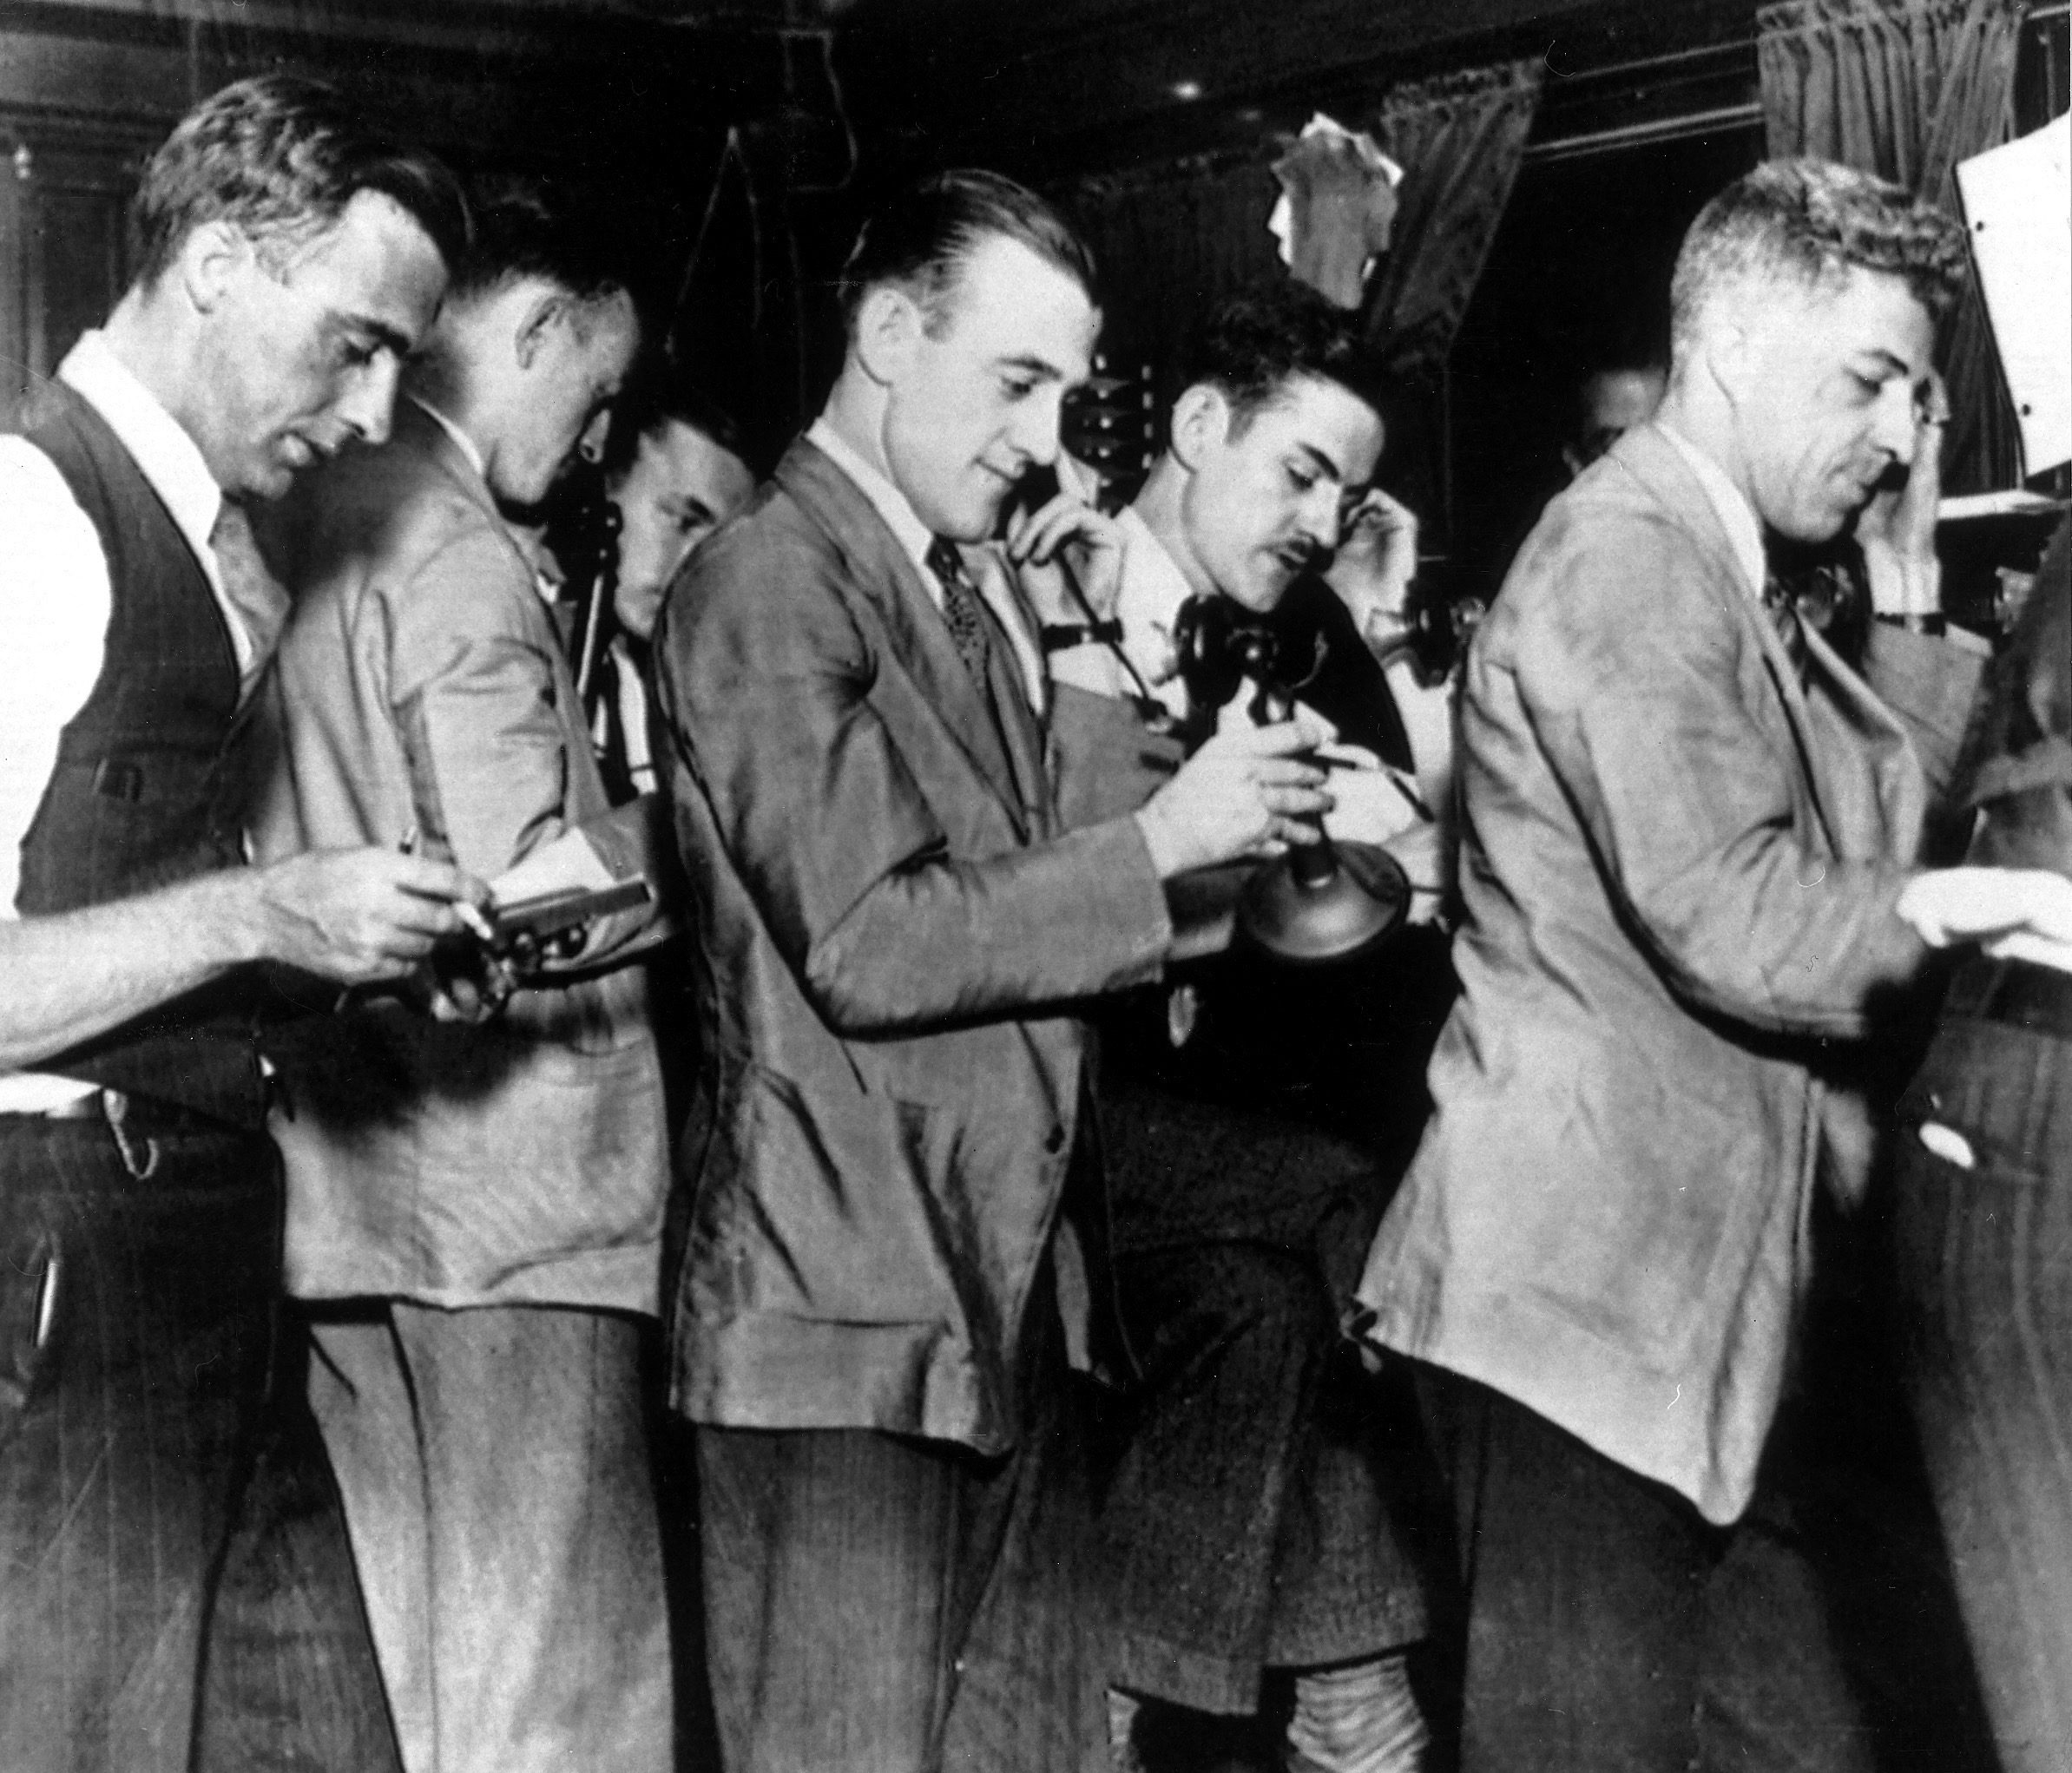
Stock brokers are seen at the stock exchange in New York, USA, Friday Oktober 25, 1929 as panic shares selling continues from the previous day. It was the day the stock exchange crashed and broke loose a world wide recession and financial crisis and thus was termed 'Black Friday'. (AP Photo/Str) --- Broker in der New Yorker Boerse waehrend des Boersenkrachs, der die Weltwirtschaftskrise einleitete ('Schwarzer Freitag') am 25. Oktober 1929. (AP Photo/Str)
У березні 2010 року адвокат Антон Валукас подав до суду Манхеттена 2200-сторінковий звіт про банкрутство Lehman Brothers, у якому задокументував схему Repo 105 – щоквартальне виведення до $50,38 млрд активів з балансу банку з метою приховати реальний рівень боргового навантаження від регуляторів і акціонерів. Щоб зрозуміти, як така схема взагалі стала можливою, слід розглянути інструмент, без якого Lehman Brothers – як і всі великі інвестиційні банки – не міг би відкрити двері наступного ранку: ринок репо.
- Ринок репо: трлн на добу і кому він потрібен
- Угода репо: позика, оформлена як продаж
- Bear Stearns: чотири дні між млрд і продажем за на акцію
- Repo 105: британська юрисдикція і млрд на папері
- Valukas, Ernst Young і розслідування без обвинувачень
- Більше матеріалів
- Репо-ринок: механіка і урок краху Lehman Brothers
- Пулідо Варгас заарештований у США у схемі Мадуро на млрд
- Deloitte підписала фіктивні рахунки на 2 млн активів Абрамовича
- SpaceX купує 800 МГц-спектр у Grain Management за млрд
- Ф’ючерси на Nikkei: крах Barings Bank і ,3 млрд на рахунку 88888
- Man City подала апеляцію після вироку про £900 млн фіктивних угод
Ринок репо: $12 трлн на добу і кому він потрібен
Repurchase agreement – угода зворотного продажу, скорочено “репо” – це базовий механізм короткострокового фінансування, на якому тримається ліквідність сучасного банківського сектору. У 2008 році загальний обсяг ринку оцінювався приблизно у $12 трлн; лише у системі tri-party repo, яка щодня обробляла розрахунки між позичальниками і кредиторами через клірингові банки JPMorgan Chase і Bank of New York Mellon, щоденний оборот перевищував $2,8 трлн – за даними Комісії зі зслідування фінансової кризи США (FCIC, 2011).
Учасниками ринку є три сторони. Банк або брокер-дилер, якому потрібна ліквідність для фінансування позицій. Фонд грошового ринку або інституційний кредитор, якому потрібна коротка дохідність на тимчасово вільні кошти. І клірингова структура, що веде облік застави. Для Goldman Sachs, Morgan Stanley, Lehman Brothers, Bear Stearns і Merrill Lynch репо було основним способом фінансування позицій у CDO, MBS та іпотечних портфелях – часто на сотні мільярдів доларів overnight.
«Брокер-дилер, який не може перекрутити свою книгу репо, не може відкритися в понеділок»
Комісія зі розслідування фінансової кризи США, фінальний звіт, 2011
Для українського інвестора або фінансиста, що працює у Берліні чи Варшаві, ринок репо існує у двох формах: через фонди грошового ринку (money market funds) в UCITS-оболонці, де фонд виступає кредитором, і через брокерів, що використовують репо для маржинального фінансування клієнтських позицій. Детальний розбір таких інструментів публікує зокрема VIR.GROUP – українська інвестиційна платформа для діаспори.
Угода репо: позика, оформлена як продаж
Базова структура угоди репо така: банк A продає пакет цінних паперів – казначейські облігації США на $100 млн – банку B за $99,9 млн і одночасно підписує зобов’язання викупити їх наступного ранку за $100 млн. Різниця у $100 тис. – вартість одноденного кредиту, тобто ставка репо. З точки зору бухгалтерського обліку це кредит під заставу, не продаж: банк A отримав готівку, але активи і відповідні зобов’язання залишаються на балансі.
Саме ця деталь – залишення активу на балансі – є ключовою. Стандартна угода репо не змінює важелевого коефіцієнта (net leverage): банк отримав $99,9 млн кешу і одночасно записав $99,9 млн зобов’язань. Якщо ж угоду репо перекваліфікувати з “кредиту” на “продаж” – активи зникають з балансу разом із зобов’язаннями, і важелевий коефіцієнт падає. Саме на цьому Lehman і побудував Repo 105.
Терміни угод варіюються від overnight (одна ніч) до term repo (тижень, місяць). Ставка прив’язана до базових ставок центрального банку: у 2008 році ставки overnight репо для первинних дилерів в США коливалися між 1,5% і 5,25% річних залежно від якості застави та контрагента. Найнижча ставка – на казначейські папери США (general collateral), найвища – на іпотечні CDO або папери з ознаками дистресу (special collateral).
Bear Stearns: чотири дні між $18 млрд і продажем за $2 на акцію
Перш ніж Lehman Brothers оголосив банкрутство 15 вересня 2008 року, ринок вже спостерігав, як криза репо знищила Bear Stearns – буквально за чотири робочих дні. Це стало і прецедентом, і попередженням, яке Lehman відмовився почути.
10 березня 2008 року керівництво Bear Stearns оцінювало ліквідні резерви у $18,3 млрд – за будь-якими стандартами достатній буфер. Наступні 96 годин розгорталися за схемою, яку економіст Єльського університету Гарі Гортон описав як “набіг на ринок репо”: контрагенти почали відмовлятися поновлювати overnight-позиції, вимагаючи повернення застави і відмовляючись приймати іпотечні папери як прийнятний колатерал. До 14 березня 2008 року резерви впали до $4,8 млрд, за даними матеріалів FCIC. Bear Stearns очікував, що 17 березня 2008 року знадобиться профінансувати від $60 млрд до $100 млрд у рамках репо-зобов’язань – якщо контрагенти відмовляться поновлювати.
16 березня 2008 року Федеральна резервна система гарантувала JPMorgan угоду придбання Bear Stearns за $2 за акцію – порівняно з $170 за акцію роком раніше. 85-річний банк перестав існувати за вихідні.
«Неконтрольоване банкрутство Bear Stearns заморозило б ринок tri-party repo, у якому щодня розраховувалося близько $2,8 трлн»
FCIC, «Фінальний звіт Комісії зі розслідування фінансової кризи», 2011, с. 287
Bear Stearns наочно довів: за лічені дні втрата довіри на ринку репо здатна зупинити навіть великий банк із формально пристойним балансом. Lehman Brothers вивчив цей урок – але зробив з нього хибний висновок: замість зниження реального важеля вирішив приховати його за допомогою бухгалтерської техніки.
Repo 105: британська юрисдикція і $50 млрд на папері
Схема Repo 105 ґрунтувалася на правилі FAS 140, яке дозволяло кваліфікувати угоду репо як “справжній продаж” (true sale), якщо активи, що передаються, оцінені на 105% або більше від отриманих коштів – звідси і назва. У такому разі активи залишали баланс разом із відповідними зобов’язаннями, знижуючи важелевий коефіцієнт.
Проблема полягала в тому, що американські юридичні фірми відмовилися підписати висновок про кваліфікацію цих угод як “справжніх продажів” за законодавством США. Тому Lehman направив їх через британський підрозділ, отримавши висновок лондонської фірми Linklaters. Операційна схема виглядала так: наприкінці кожного кварталу Lehman продавав цінні папери через британську “дочку” з умовою зворотного викупу протягом 7-10 днів – і класифікував угоди як продаж, а не запозичення.
Масштаб операцій зростав квартал за кварталом. У IV кварталі 2007 року через Repo 105 з балансу виводилося $38,6 млрд. У I кварталі 2008 року – $49,1 млрд. У II кварталі 2008 року – $50,38 млрд. За рахунок цих операцій важелевий коефіцієнт Lehman знижувався з 13,9 до 12,1 – що у звітах виглядало як ознака фінансової дисципліни.
«Repo 105 – це бухгалтерський трюк… Лінивий спосіб управляти балансом замість справжнього досягнення цільових показників»
Внутрішнє листування співробітників Lehman Brothers, цит. За: Valukas, «Report of Examiner», том III, березень 2010, с. 732
Ця цитата з’явилася у звіті не як переказ – Валукас долучив до матеріалів справи внутрішні листи Lehman, де власні юристи і бухгалтери банку використовували саме такі формулювання. Це означало, що менеджмент розумів сумнівність схеми задовго до банкрутства.
Valukas, Ernst Young і розслідування без обвинувачень
Lehman Brothers оголосив банкрутство 15 вересня 2008 року із загальним боргом $619 млрд – найбільший корпоративний крах в американській історії на той момент. 26 000 співробітників банку втратили роботу протягом тижня. Пенсійні фонди і фонди грошового ринку, що тримали папери Lehman, зафіксували збитки на мільярди доларів.
11 березня 2010 року Антон Валукас, призначений судовий екзаменатор у справі про банкрутство, подав 2200-сторінковий звіт у дев’яти томах. Серед ключових висновків: зовнішній аудитор Lehman Brothers, Ernst & Young, знав про схему Repo 105 і про внутрішнє обвинувачення у тому, що банк виводив таким чином понад $50 млрд активів щокварталу. У грудні 2010 року Генеральний прокурор Нью-Йорку подав позов проти Ernst & Young. У 2015 році фірма погодилася на мирову угоду на $10 млн без визнання провини.
Жоден з топ-менеджерів Lehman Brothers – ані генеральний директор Річард Фулд, ані фінансовий директор Ерін Калан – не зазнав кримінального переслідування за застосування Repo 105. FASB у 2011 році закрив лазівку в правилах обліку (ASU 2011-03), усунувши можливість переведення репо в категорію продажу на підставі 105%-ного порогу. Зміна набула чинності для фінансових звітів після 15 грудня 2011 року.
Справа Repo 105 не про Lehman Brothers як виняток. Вона про те, що ринок репо за своєю природою вразливий до паніки: коли довіра контрагентів зникає, overnight-кредитори перестають поновлювати позиції – і будь-який банк, незалежно від того, чи маніпулював він балансом, чи ні, стикається з тією самою проблемою ліквідності за 96 годин.
З $619 млрд боргів Lehman Brothers кредитори отримали близько 41 центу на долар у рамках тривалого процесу ліквідації. $10 млн, якими Ernst & Young розрахувалася з прокуратурою Нью-Йорку у 2015 році, становлять 0,02% від суми, яку банк тимчасово приховував з балансу у II кварталі 2008 року.
Джерела: Wikipedia, “Repo 105” – Stanford GSB, “The Role of Repo in the Financial Crisis” – FasterCapital, “Uncovering the Secrets of Repo 105”