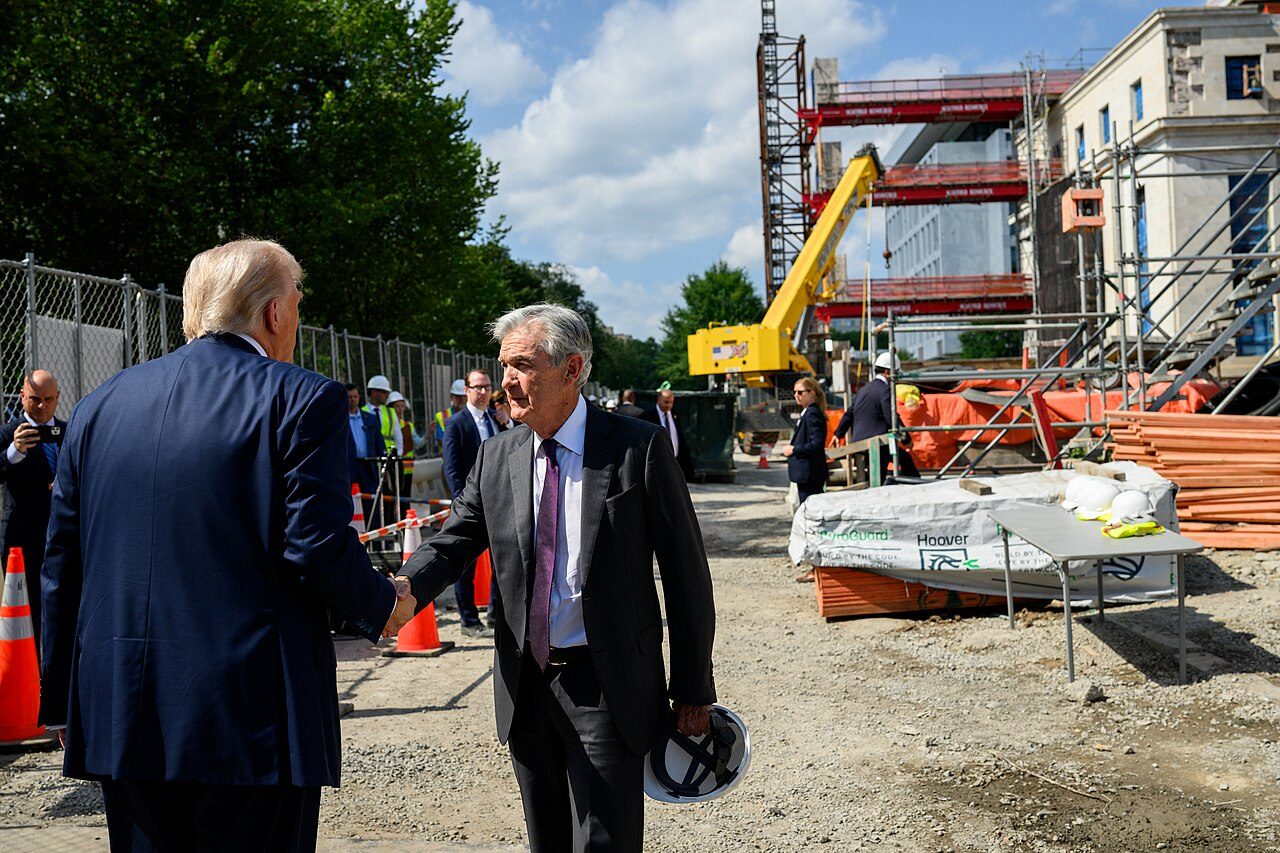
President Donald Trump speaks to Fed Chair Jerome Powell during a tour of the Federal Reserve in Washington, D.C., Thursday, July 24, 2025. (Official White House Photo by Daniel Torok)
Президент Федерального резервного банку Нью-Йорка Джон Вільямс заявив 30 вересня, що немає потреби поспішати з підвищенням ставки на жовтневому засіданні ФРС – після публікації даних PCE за серпень, де річна інфляція склала 3.4% при консенсус-прогнозі аналітиків у 3.7%. Ймовірність жовтневого підвищення за CME FedWatch скоротилась з понад 70% тижнем раніше до 37%.
- PCE за серпень: 3.4% нижче консенсус-прогнозу
- Підсумки вересня: Dow -4.9%, Russell 2000 -5.4%
- UBS: AI-витрати – 80% зростання США, прогноз .4 трлн
- Більше матеріалів
- Джон Вільямс з ФРС відкинув жовтневе підвищення після PCE 3.4%
- Apple скорочує команди: CEO Тернус реструктурує під тиском чіпів
- Зберігання енергії в США: 20,2 ГВт·год у Q2 2026
- GameStop через п’ять років: механіка шорт-сквізу і ,75 млрд збитків
- Трамп і технологічні CEO підписали добровільний AI-пакт
- Manchester City визнана винною у 114 фінпорушеннях Прем’єр-ліги
PCE за серпень: 3.4% нижче консенсус-прогнозу
Бюро економічного аналізу США (BEA) оприлюднило 30 вересня дані про особисті доходи і витрати за серпень 2026 р. (реліз BEA 26-43, опублікований о 8:30 за часом Вашингтону). Річний показник PCE-індексу становив 3.4%, базовий PCE – без урахування енергоносіїв та продовольства – 3.0% при консенсус-прогнозі 3.3%.
У місячному вимірі PCE зріс на 0.3%, базовий – на 0.2% (прогноз аналітиків: 0.3%). Реальні особисті витрати збільшились на 0.6% – найбільший місячний приріст з березня попереднього року. Особисті доходи зросли на $66.6 млрд (+0.2%), норма заощаджень склала 4.1% від наявного доходу. Приріст доходів забезпечили передусім компенсації приватного сектору та урядові соціальні виплати – Medicare і Social Security.
Рівень 3.4% залишається суттєво вище цільового показника ФРС у 2.0%, однак дані вийшли значно холоднішими за очікування – і саме це змусило ринки переосмислити жовтневий сценарій. Наступний реліз PCE – за вересень 2026 р. – BEA оприлюднить 29 жовтня.
Підсумки вересня: Dow -4.9%, Russell 2000 -5.4%
Nasdaq Composite завершив вересень єдиним серед основних індексів у зеленій зоні: +1.8% за місяць. Dow Jones Industrial Average впав на 4.9%, Russell 2000 (індекс малої капіталізації) – на 5.4%. S&P 500 закрив вересень майже без змін, -0.4%, за даними Yahoo Finance (аналіз ринків за 1 жовтня 2026 р., автор David Hollerith).
Саме 30 вересня Nasdaq закрився з приростом 0.2% – єдиний великий індекс у плюсі. Dow впав на 0.9% (понад 400 пунктів), S&P 500 – на 0.3%. Прибутковість 10-річних держоблігацій США стрибнула до 5.29% – після короткочасного падіння одразу після публікації PCE ринок облігацій розгорнувся вгору. Ціни на нафту стабілізувались у районі $90 за барель на тлі сьомого місяця іранської кампанії.
Головний стратег Interactive Brokers Стів Соснік у коментарі для Yahoo Finance 1 жовтня описав вересень формулою: “It’s AI or bust” – вказавши на розрив між результатами технологічного сектору і рештою ринку. “If you look under the surface, there’s a lot not to like,” – додав він.
UBS: AI-витрати – 80% зростання США, прогноз $1.4 трлн
Головний економіст UBS Аренд Каптейн заявив, що AI-пов’язані інвестиції та ефект багатства від зростання акцій AI-компаній “now accounts for 80% or more of US economic growth.” Банк підвищив прогноз капітальних витрат у сфері AI на 2027 р. На $200 млрд – до $1.4 трлн. При цьому Каптейн наголосив: non-AI інвестиції “running at zero.” Формулювання жорстке: “It just looks like AI is neutralizing everything, at least on an aggregate level.”
Nvidia закрила Q3 2026 з приростом 17%, зростання з початку року – 23%. Alphabet додала 3% у торгах 30 вересня безпосередньо після виходу PCE. Anthropic, за повідомленнями Yahoo Finance, перенесла IPO з жовтня на листопад – одна з небагатьох великих технологічних подій кварталу, що не відбулась за планом. Читачі, які стежать за Аналітичними оглядами ринків, знайдуть ширший контекст кварталу там.
ADP chief economist Нела Річардсон, коментуючи дані приватних зарплат того ж дня: “It’s a strong report. After a three-month slowdown, job creation rebounded and pay growth remained solid.” Трудовий ринок залишається в тонусі попри підвищений рівень ставки.
Дані PCE за серпень підтверджують: американська економіка входить у четвертий квартал із двошвидкісним поділом. AI-сектор нейтралізує дефляційний тиск від ослаблення у промисловості та традиційному ритейлі, а ФРС змушена відкладати нормалізацію ставки значно довше, ніж передбачала цьогорічна консенсус-модель. Ринок уже закладає грудневе підвищення як більш імовірне, ніж жовтневе.
Наступний реліз PCE за вересень 2026 р. Виходить 29 жовтня – до цього часу ймовірність жовтневого підвищення залишається близько 37%, грудневого – вище 50%.
Джерела: BEA, “Personal Income and Outlays, August 2026” · Yahoo Finance, “AI or Bust: Tech Trade Powered Stocks Through Volatile September”