default
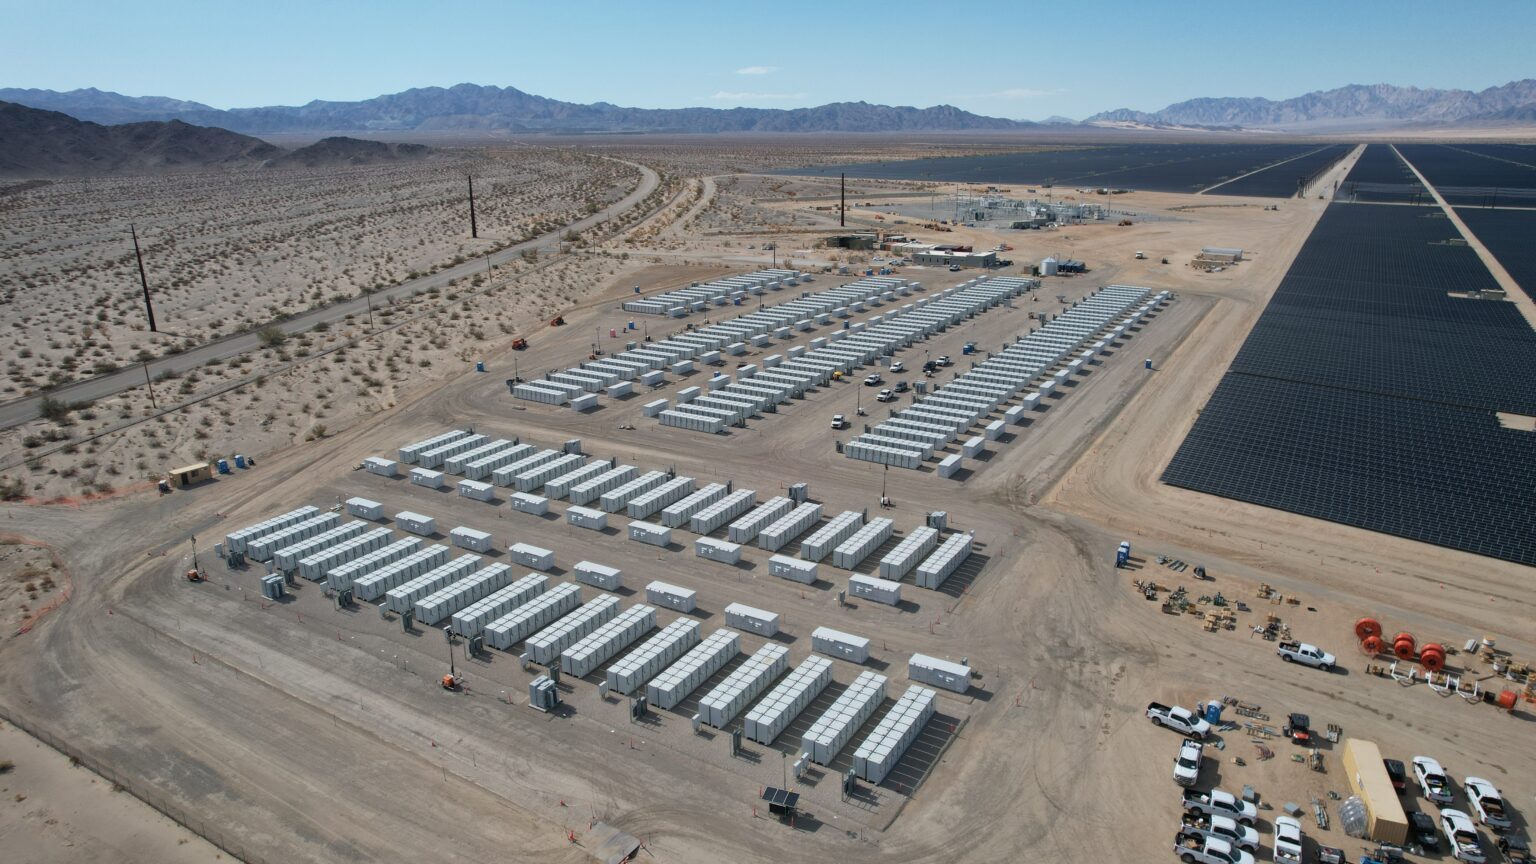
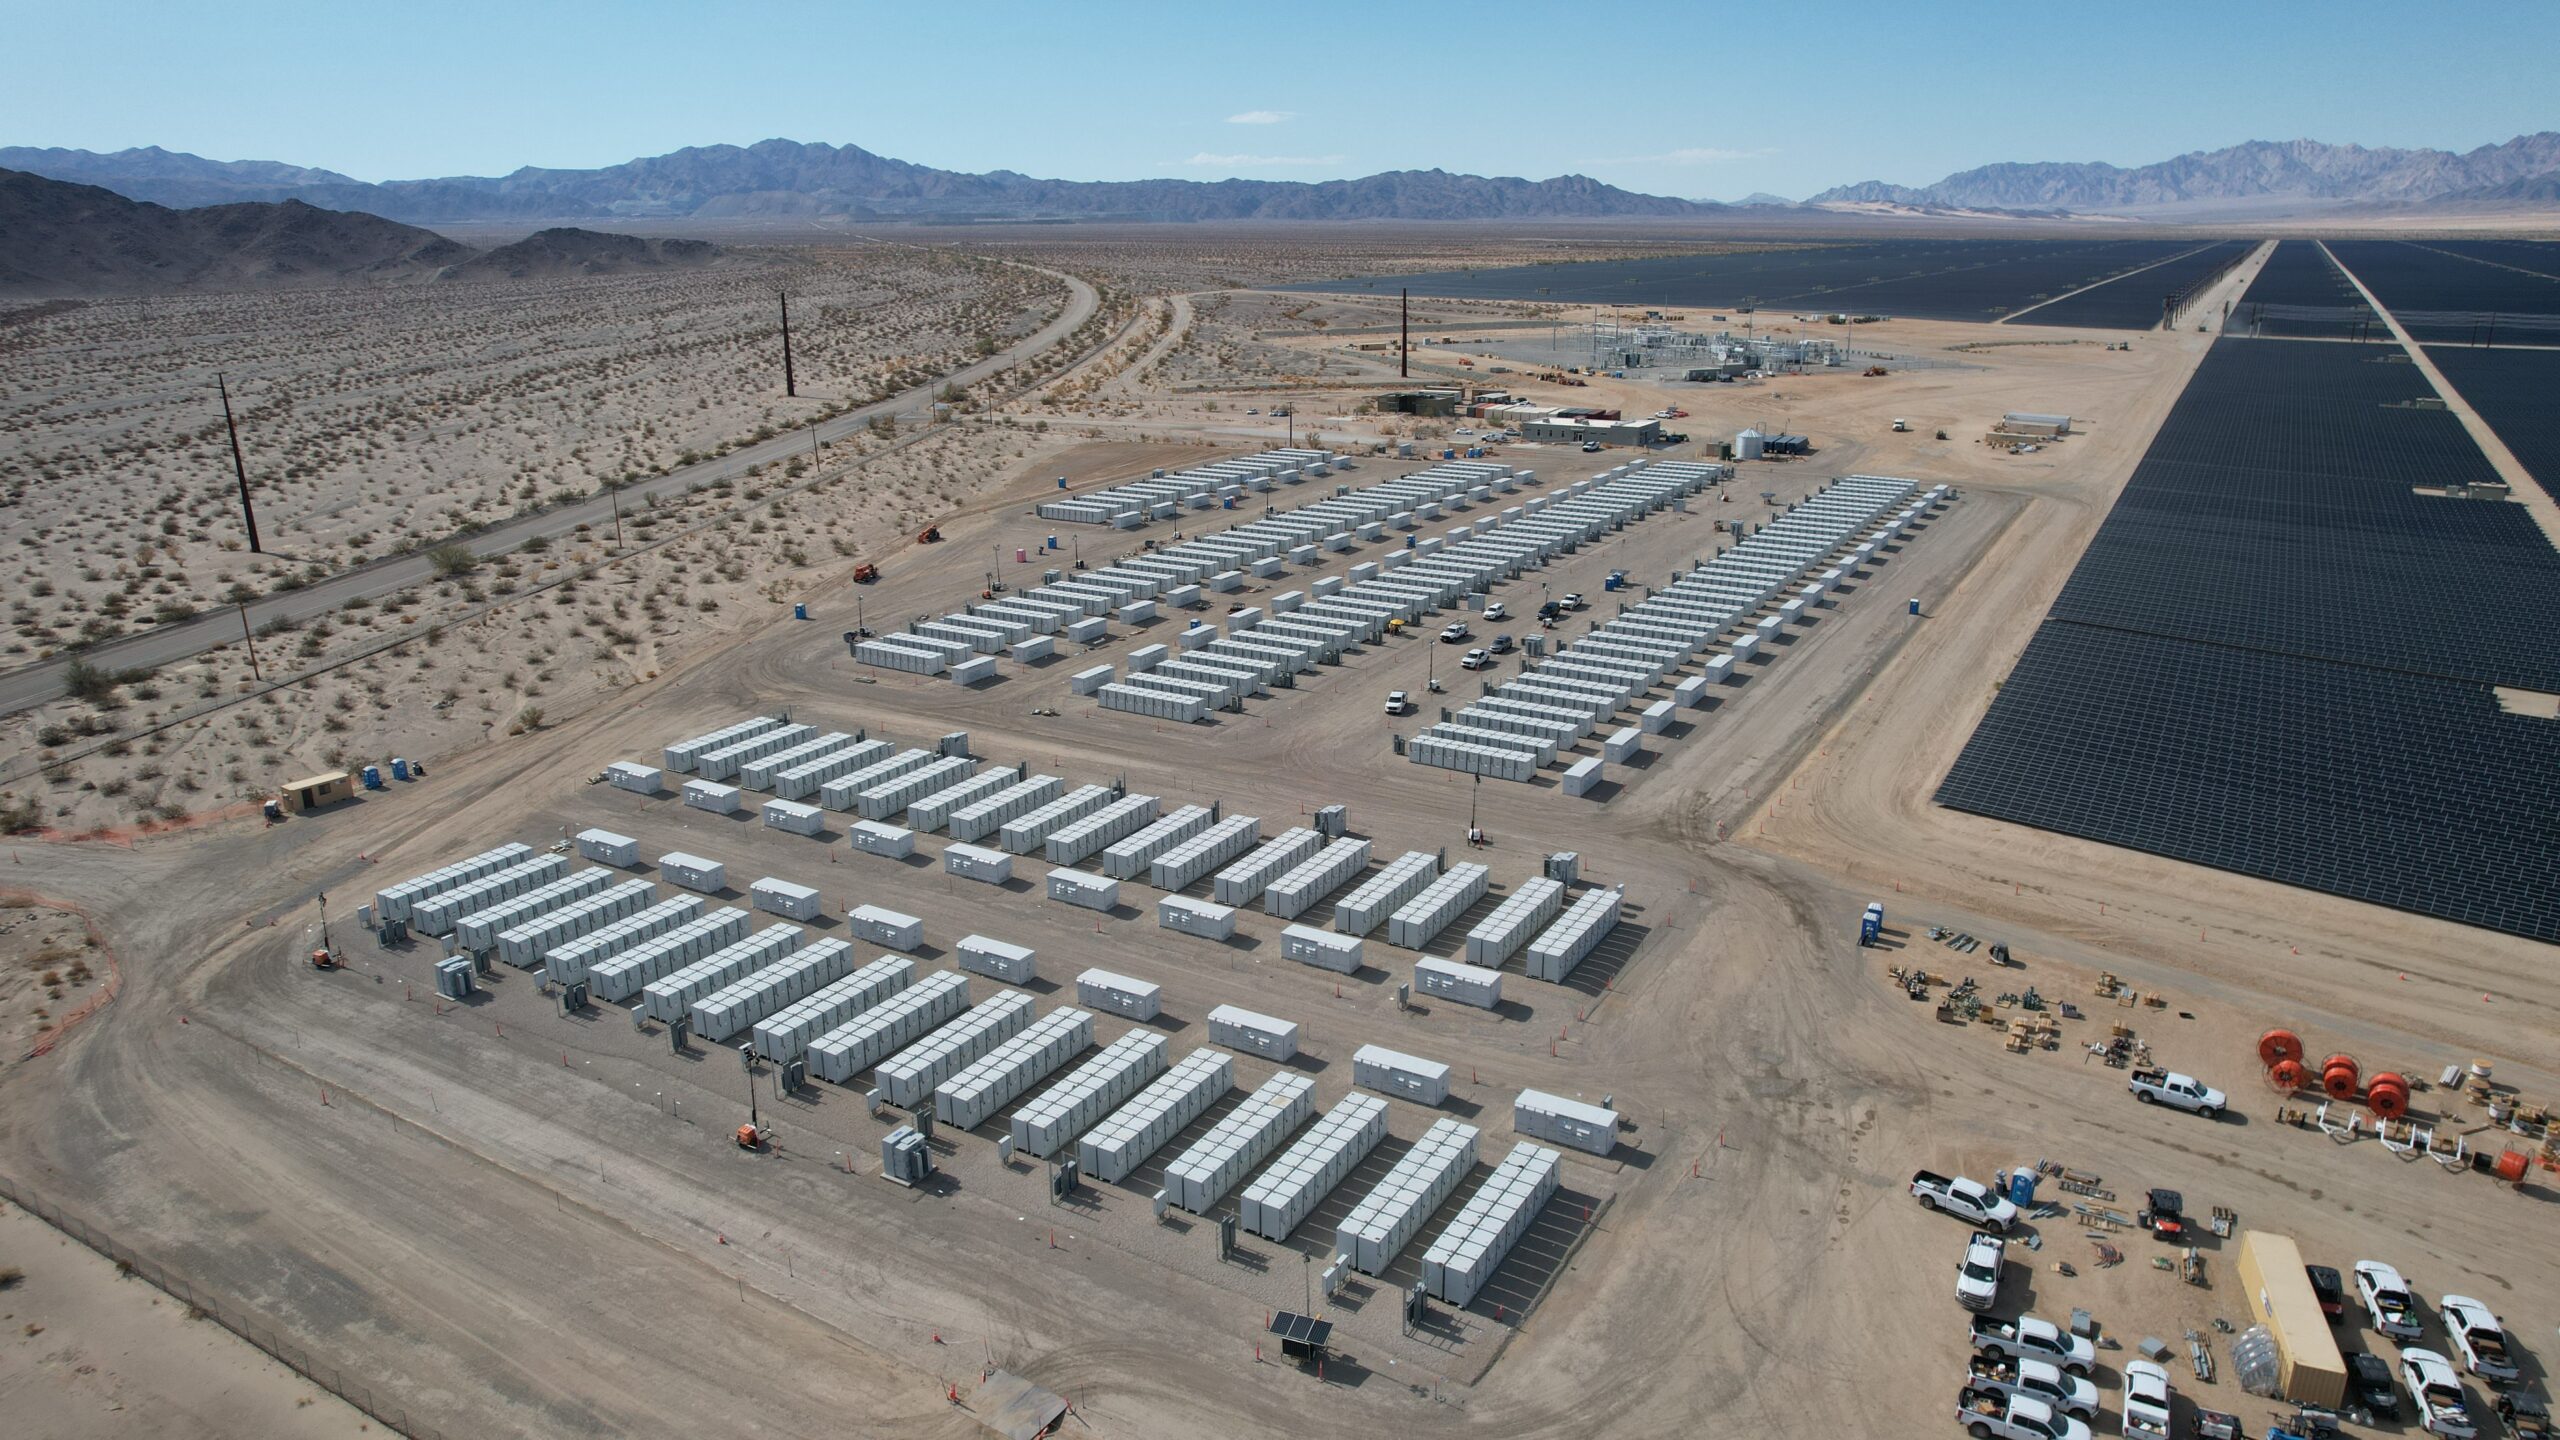
Benchmark Mineral Intelligence та Асоціація сонячної енергетики США (SEIA) опублікували 9 вересня 2026 року спільний звіт, у якому зафіксовано квартальний рекорд американського ринку накопичення енергії: у другому кварталі в США введено в експлуатацію 20,2 гігават-год нових батарейних систем – найвищий квартальний показник в американській енергетичній статистиці. “Це справді результат невеликої кількості великих проектів”, – заявив Shan Tomouk, провідний аналітик Benchmark Mineral Intelligence з питань зберігання енергії. За прогнозом тих самих аналітиків, до кінця 2026 року загальний обсяг нових накопичувальних потужностей в країні перевищить 71 ГВт·год – на 20% більше, ніж у 2025 році.
- Сім гігаскейл-об'єктів за квартал
- Центри обробки даних випередили домогосподарства
- Китайські клітини, американські тарифи і розрив до 2030 року
- Більше матеріалів
- Зберігання енергії в США: 20,2 ГВт·год у Q2 2026
- GameStop через п’ять років: механіка шорт-сквізу і ,75 млрд збитків
- Трамп і технологічні CEO підписали добровільний AI-пакт
- Manchester City визнана винною у 114 фінпорушеннях Прем’єр-ліги
- Apple, Google і Cloudflare перейшли на пост-квантове шифрування
- Ринок репо: механіка overnight-позики під заставу облігацій
Сім гігаскейл-об’єктів за квартал
Основу рекорду склали сім окремих батарейних об’єктів потужністю понад 1 ГВт·год кожен – так звані gigascale installations. Ще три роки тому жодного подібного об’єкта в США не існувало; у Q2 2026 вони з’явилися відразу сімома пусками за один квартал, що само по собі є рекордом для цього класу установок. 20,2 ГВт·год у перерахунку покривають добові потреби в електроенергії приблизно 700 000 американських домогосподарств. Ринок промислового зберігання (utility-scale systems) залишається домінуючим сегментом: саме на нього припадає більша частина всіх нових встановлених потужностей 2026 року.
“Це один з найміцніших сегментів американської енергетики зараз.”
Isshu Kikuma, аналітик BloombergNEF
За даними звіту, зниження вартості батарейних систем у поєднанні зі зростаючою часткою сонячної і вітрової генерації в мережах робить накопичувачі дедалі вигіднішими для комунальних компаній з точки зору балансування навантажень пікового попиту.
Центри обробки даних випередили домогосподарства
Серед комерційних behind-the-meter споживачів – тих, хто встановлює накопичувачі безпосередньо на власних об’єктах, – різко виділяються центри обробки даних: на них припадає близько трьох чвертей усього комерційного зростання у Q2. Технологічні компанії, що масштабують інфраструктуру для навантажень штучного інтелекту, розгортаються у регіонах із нестабільним мережевим живленням і встановлюють власні акумуляторні масиви для гарантії безперебійності. Цей попит компенсував різке падіння в сегменті домогосподарств.
Встановлення домашніх батарей у 2026 році прогнозується на 16% нижче показників 2025-го – прямий наслідок того, що того ж 2025 року завершила дію федеральна програма податкових кредитів на домашні системи зберігання. “Падіння пов’язане передусім із закінченням дії цього кредиту”, – пояснив Tomouk, додавши, що відновлення попиту в сегменті домогосподарств очікується “до кінця десятиліття”.
Китайські клітини, американські тарифи і розрив до 2030 року
Понад 90% клітин, встановлених у батарейних системах у США у 2026 році, виготовлені в Китаї. Частина фінального складання відбувається на американській території, але ядро ланцюга постачання залишається закордонним. З початку 2026 року набрали чинності нові вимоги до отримання федеральних податкових кредитів: проекти зобов’язані обмежити частку китайських компонентів у своїх системах. Одночасно тарифи підняли вартість імпортних клітин. Перед ринком виник структурний виклик: рекордний попит поєднується з відсутністю достатніх внутрішніх виробничих потужностей.
“Внутрішні заводи навряд чи зможуть задовольнити попит раніше ніж у 2030 році або близько того – тому ціни можуть піти вгору.”
Shan Tomouk, провідний аналітик Benchmark Mineral Intelligence з питань зберігання енергії
За оцінками BloombergNEF, горизонт 2027-2029 стане для ринку фазою цінової невизначеності: встановлення прискорюватимуться під тиском попиту з боку дата-центрів і комунальних компаній, однак внутрішнє виробництво на відповідний обсяг не вийде.
Сім gigascale-об’єктів за один квартал – це не лише ефект здешевлення батарей чи розширення відновлюваної генерації. Структура замовників вказує, що головним імпульсом зростання у 2026 році стала не кліматична політика, а гонка за обчислювальною інфраструктурою для штучного інтелекту: центри обробки даних потребують гарантованого живлення, яке мережа в пікові години не здатна забезпечити без буфера. Якщо ця кореляція збережеться – а ринок AI-інфраструктури не демонструє жодних ознак уповільнення, – американський ринок накопичувачів входить у фазу, де темп розгортання визначатиме не регуляторне середовище, а попит технологічних корпорацій.
Benchmark Mineral Intelligence і SEIA прогнозують 71 ГВт·год нових батарейних потужностей в США за весь 2026 рік. Наступний квартальний звіт, що охопить липень-вересень 2026 року, очікується у грудні.