Midtown Manhattan, NYC
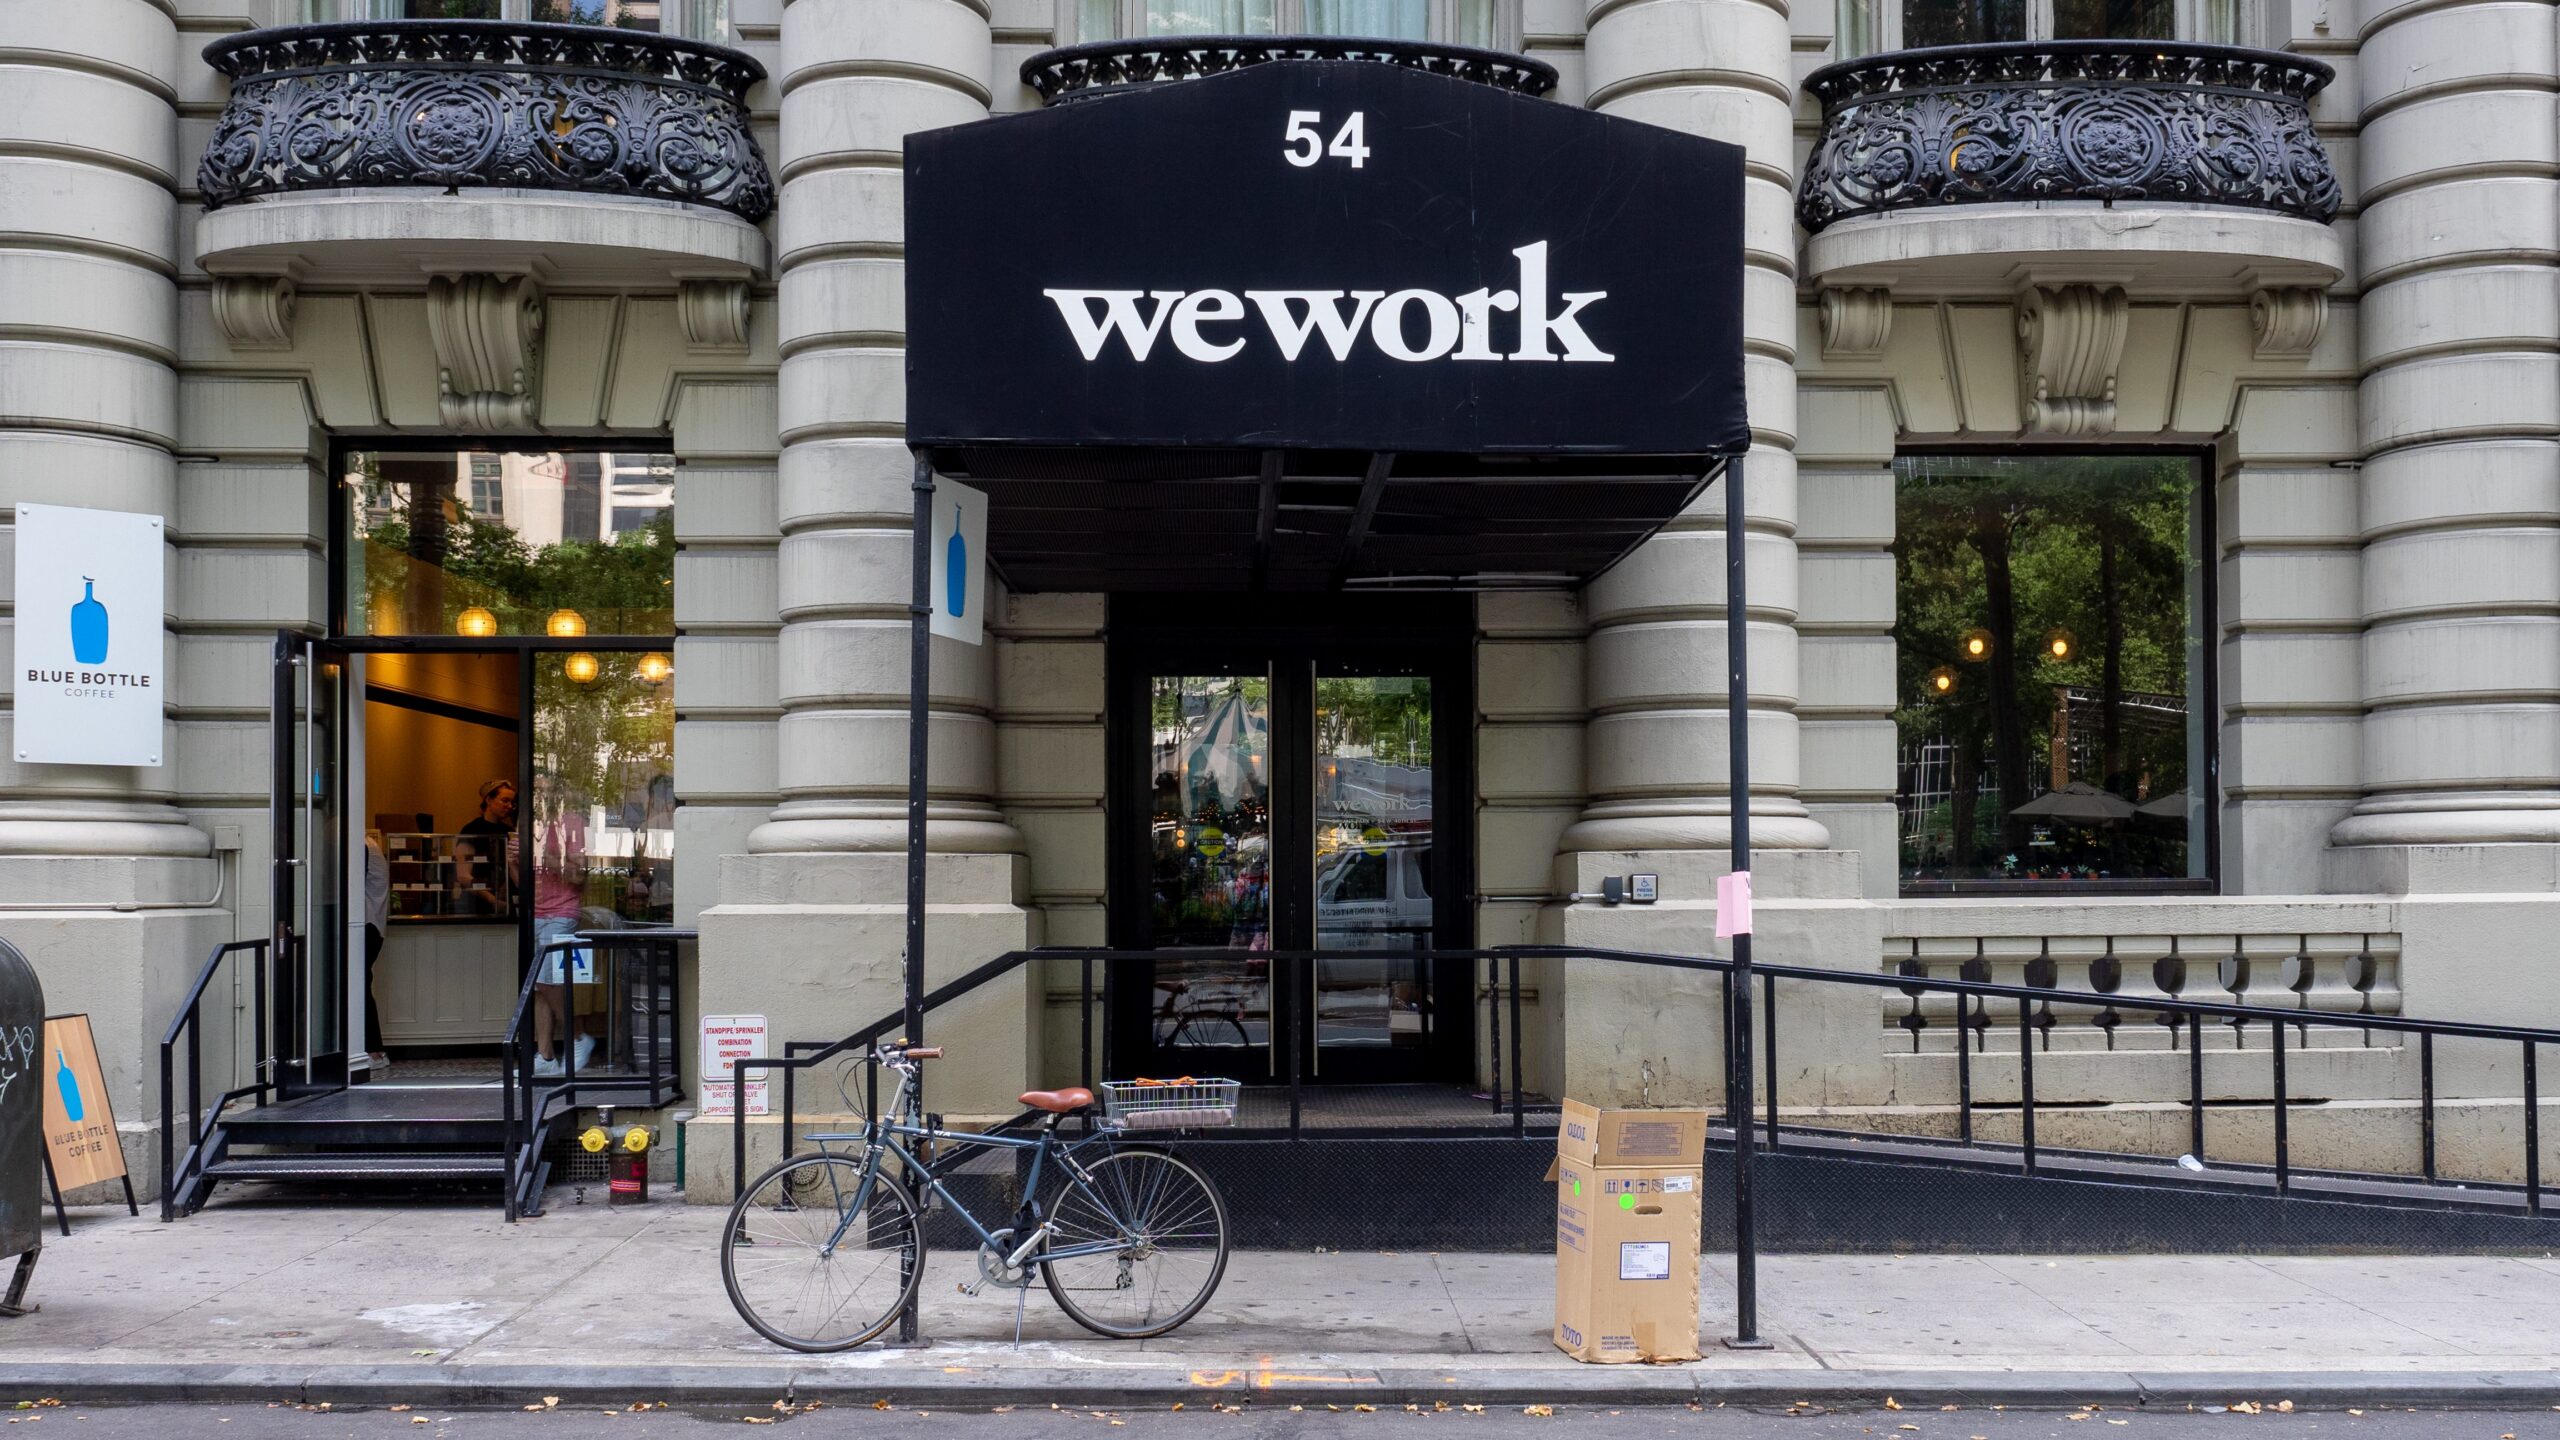
У серпні 2019 року американська компанія WeWork подала заявку S-1 на IPO на Нью-Йоркській фондовій біржі – і за 47 днів змушена була її відкликати після того, як аналітики виявили, що компанія з оцінкою $47 млрд накопичила $900 млн чистих збитків на $1,8 млрд виторгу за 2018 фінансовий рік. Японський холдинг SoftBank, що вклав у WeWork близько $18,5 млрд через Vision Fund і прямі транзакції, у листопаді 2023 року зафіксував чисті втрати на рівні $11,5 млрд, коли компанія оголосила банкрутство за Chapter 11.
- Оцінка млрд: звідки взялась ця цифра
- S-1 і п'ять конфліктів інтересів засновника
- Вихід Ньюмана: ,7 млрд і нова ставка a16z
- Банкрутство листопада 2023-го і фінальний рахунок
- Більше матеріалів
- WeWork і SoftBank: механіка млрд оцінки і крах 2023 року
- ФБР звинуватило Алфозана у прослушці переговорної OpenAI
- Вересневий CPI США: 3,7% на тлі стрибка цін на пальне
- Ledger: LTE-імплант у гаманцях CryptoBilis вкрав млн
- LTCM: арбітраж, 25-кратний леверидж і системний порятунок 1998
- TSMC: рекордний виторг ,7 млрд у Q3 на тлі AI-чипів
Оцінка $47 млрд: звідки взялась ця цифра
У жовтні 2016 року SoftBank вперше вклав у WeWork $4,4 млрд при оцінці компанії у $16,9 млрд. До січня 2019 року, після кількох додаткових раундів, SoftBank підняв оцінку WeWork до $47 млрд – показник, що відповідав 26-кратному виторгу компанії за попередній рік і майже удвічі перевищував ринкову капіталізацію Marriott International, найбільшої готельної мережі світу.
Модель зростання базувалась на «blitzscaling» – субсидованому розширенні за рахунок залученого капіталу замість операційного прибутку. WeWork орендував офісні площі за довгостроковими контрактами від 7 до 15 років і здавав їх у гнучку суборенду з надбавкою 30-50% і терміном від одного місяця. На початок 2019 року компанія управляла 287 об’єктами у 77 містах 23 країн і витрачала $4,63 на кожен зароблений $1 виторгу.
Структурна проблема полягала у невідповідності зобов’язань і претензій: WeWork мав довгострокові зобов’язання з оренди на суму $47,2 млрд – рівно стільки ж, скільки SoftBank оцінив всю компанію. Якщо б ринок офісних площ просів на 15-20%, WeWork не мав би резервів для підтримки цих контрактів.
В S-1 з’явився фінансовий показник «community-adjusted EBITDA» – власна метрика WeWork, що виключала з розрахунку $900 млн витрат на операційну оренду, маркетинг і адміністрацію. Без цього коригування EBITDA компанії за 2018 рік становила мінус $1,659 млрд. Фріт Джонсон з Bernstein Research написав у серпні 2019 у записці для інституційних клієнтів, що WeWork «є найбільш агресивно оціненим IPO-кандидатом за двадцять років спостережень банку».
S-1 і п’ять конфліктів інтересів засновника
Реєстраційний документ S-1, поданий 14 серпня 2019 року в Комісію з цінних паперів США (SEC), розкрив серію угод між засновником Адамом Ньюманом і WeWork, що виходили за межі стандартної корпоративної практики для публічних компаній.
Перший конфлікт: Ньюман зареєстрував торгову марку «We» особисто, а потім продав її компанії за $5,9 млн ще до IPO. Другий: Ньюман позичив у WeWork $380 млн під заставу власних акцій компанії. Третій: він особисто володів чотирма комерційними об’єктами нерухомості, що здавались в оренду WeWork на умовах, не затверджених незалежним комітетом ради директорів.
Четвертий: статут давав дружині Ньюмана Рів право вето при призначенні наступника CEO у разі смерті або недієздатності засновника. П’ятий: структура голосування давала Ньюману 20 голосів на акцію проти одного для рядових акціонерів – що фактично унеможливлювало будь-яку корпоративну опозицію навіть після публічного розміщення.
«Ми є когнітивним підприємством, що трансформує простір у досвід спільноти»
Адам Ньюман, звернення до акціонерів, S-1 WeWork, 14 серпня 2019
Рейтингове агентство Fitch знизило прогноз по облігаціях WeWork до негативного 24 вересня 2019 року. Потенційні якірні інвестори – JPMorgan і Goldman Sachs – повідомили WeWork, що угода при оцінці вище $15-20 млрд неможлива. IPO було офіційно відкликано 30 вересня 2019 року.
Вихід Ньюмана: $1,7 млрд і нова ставка a16z
22 жовтня 2019 року Ньюман оголосив про відставку з посади CEO. SoftBank погодив умови виходу засновника: загальна вартість пакета склала близько $1,7 млрд, з яких $1 млрд – безпосередньо для викупу акцій Ньюмана. Ця угода дозволила SoftBank уникнути судового конфлікту і зберегти операційний контроль над WeWork.
«Мій інвестиційний аналіз WeWork був поганим у кількох ключових відношеннях», – заявив Масаєсі Сон, CEO SoftBank Group, на прес-конференції в Токіо 6 листопада 2019 року. За підсумками фінансового року 2020 SoftBank Vision Fund I зафіксував операційний збиток 1,9 трлн єн ($17,7 млрд) – рекордний показник для приватних інвестиційних фондів на той момент.
WeWork все ж вийшов на публічний ринок у жовтні 2021 через злиття зі SPAC BowX Acquisition Corp при оцінці $9 млрд – у 5,2 рази нижче від пікового показника 2019 року.
Ньюман у серпні 2022 року анонсував Flow – стартап у сфері оренди житла, що отримав $350 млн від венчурного фонду Andreessen Horowitz при оцінці $1 млрд ще до запуску продукту. «Ми свідомо інвестуємо в засновників, що вміють бачити ринкові можливості після невдач», – написав Бен Горовіц з a16z у блозі фонду.
Банкрутство листопада 2023-го і фінальний рахунок
6 листопада 2023 року WeWork подав заяву про банкрутство за Chapter 11 у Федеральний суд округу Нью-Джерсі. На момент подачі компанія управляла 777 офісами у 39 країнах з 906 000 активних членів і поточними зобов’язаннями з оренди на $2,9 млрд.
Ринкова капіталізація WeWork на момент подачі заяви – $44,8 млн. Це 0,095% від пікової оцінки $47 млрд у 2019 році. З $18,5 млрд, вкладених SoftBank, близько $7 млрд були частково повернуті через вторинний продаж акцій і дивіденди. Чистий збиток SoftBank у WeWork склав $11,5 млрд – найбільша одиночна втрата в венчурній галузі до 2023 року.
Крах WeWork – задокументований приклад того, як надлишок ліквідності у фонді масштабу $100 млрд системно викривляє оцінки і змушує наступних інвесторів у ланцюгу платити більше за меншу частку на підставі оцінки, встановленої без незалежного аудиту реального грошового потоку. Кожна ланка – від SoftBank до публічних акціонерів SPAC – вважала, що купує перевірений актив, бо попередня ланка вже заплатила більше.
Конкурсний управляючий WeWork у квітні 2024 року подав позов проти Ньюмана на $3,4 млрд за порушення фідуціарних обов’язків і затвердження угод з особистою вигодою. Провадження тривало станом на жовтень 2026 року.
Джерела: SEC EDGAR, WeWork S-1 filing, 14 August 2019 · WSJ, “WeWork and the Great Unicorn Delusion” · Financial Times, “WeWork: how the ultimate disrupter became undone”